Travaux et garanties
Dommages-ouvrage et rénovation lourde : quand la souscrire
Extension, surélévation, reprise en sous-œuvre, restructuration complète d’une maison ancienne : ces chantiers touchent à la structure et engagent la garantie décennale des entreprises. La loi impose alors au maître d’ouvrage de souscrire une assurance dommages-ouvrage. Peu de particuliers le savent, et beaucoup le regrettent au premier sinistre.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Travaux et garanties
L’essentiel
L’assurance dommages-ouvrage, obligatoire selon l’article L242-1 du code des assurances pour les travaux de construction, préfinance la réparation des désordres de nature décennale sans attendre la recherche des responsabilités. Pour une rénovation lourde, elle doit être souscrite avant l’ouverture du chantier. Sa procédure est encadrée : position de l’assureur sous soixante jours, offre d’indemnité sous quatre-vingt-dix jours. Elle protège aussi lors d’une revente dans les dix ans.
Le principe
Une assurance de préfinancement
Quand un désordre grave apparaît après des travaux, désordre qui compromet la solidité de l’ouvrage ou le rend impropre à sa destination, la responsabilité des entreprises est engagée au titre de la garantie décennale. Mais déterminer qui est responsable, et faire payer les assureurs de chaque entreprise, peut prendre des années.
L’assurance dommages-ouvrage évite cette attente. Le maître d’ouvrage déclare le sinistre à son propre assureur, qui finance les réparations dans des délais encadrés, puis se retourne lui-même contre les responsables et leurs assureurs.
C’est une assurance de choses, attachée à l’ouvrage : elle bénéficie aux propriétaires successifs pendant dix ans.
Pour un particulier qui investit dans une rénovation lourde, elle représente une sécurité financière comparable à celle d’une construction neuve.
L’obligation
Quels travaux sont concernés
L’article L242-1 du code des assurances impose la souscription d’une assurance dommages-ouvrage à toute personne qui fait réaliser des travaux de construction relevant de la garantie décennale. En rénovation, cela vise notamment les extensions, surélévations, reprises en sous-œuvre, créations ou modifications d’ouvertures dans des murs porteurs, réfections de charpente et de couverture, restructurations importantes.
Les travaux de simple entretien ou de décoration ne sont pas concernés. Les équipements dissociables installés seuls non plus, en principe.
En cas de doute sur la nature des travaux, posez la question à un assureur ou à un professionnel avant de démarrer.
La nature décennale des travaux s’apprécie au cas par cas, selon leur ampleur et leur incidence sur la structure, le clos et le couvert.
Le calendrier
Souscrire avant l’ouverture du chantier
L’assurance dommages-ouvrage doit être souscrite avant l’ouverture du chantier. L’assureur demande un dossier : description des travaux, devis des entreprises, attestations d’assurance décennale de chacune, éventuellement étude de sol, plans et mission de maîtrise d’œuvre. La constitution de ce dossier prend du temps.
Pour un particulier, trouver un assureur peut s’avérer difficile sur un petit chantier ou une rénovation sans maître d’œuvre. Anticipez cette démarche dès le stade des devis.
Le coût de l’assurance dépend du montant et de la nature des travaux. Il doit être intégré au budget du projet.
Demandez plusieurs propositions et comparez les franchises et exclusions.
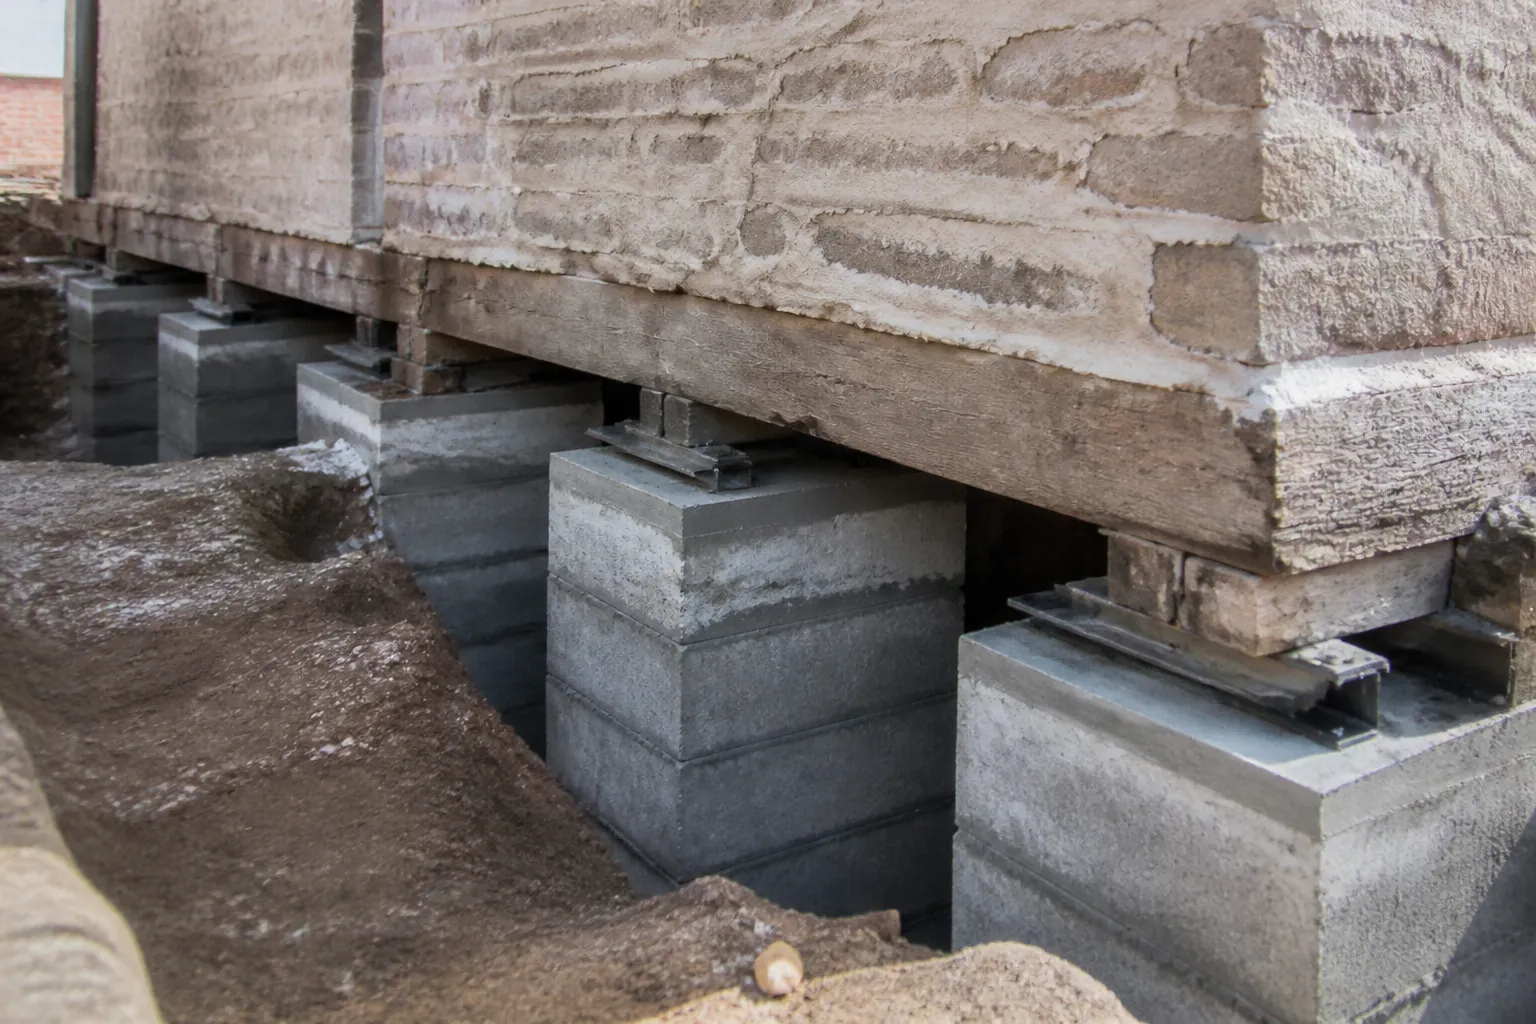
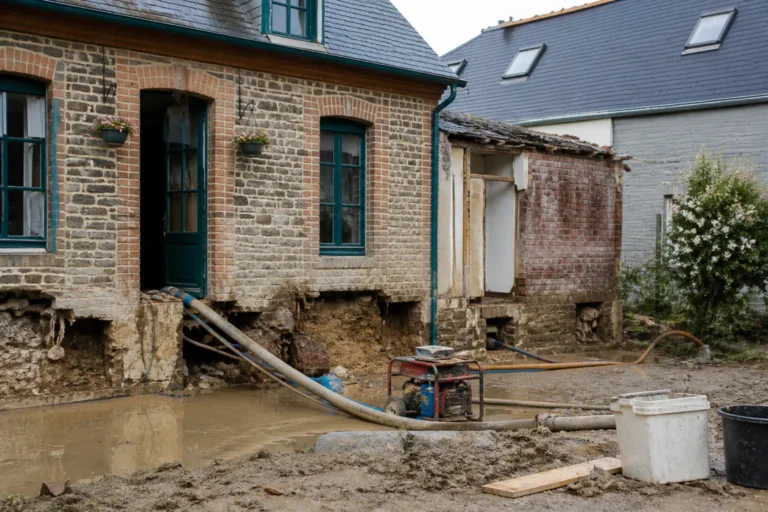
Reprise en sous-œuvre d’un mur porteur : des travaux de structure qui relèvent de la décennale et de la dommages-ouvrage.
La sanction
Ce qui se passe sans dommages-ouvrage
Le défaut de souscription est sanctionné pénalement pour les professionnels, mais un particulier qui fait construire pour lui-même ou sa famille en est exempté, selon l’article L243-3 du code des assurances. Il n’est donc pas poursuivi.
En revanche, il perd le préfinancement : en cas de sinistre, il doit agir directement contre les entreprises et leurs assureurs, avec des délais beaucoup plus longs. Et s’il revend la maison dans les dix ans, il doit informer l’acquéreur de l’absence d’assurance, ce qui peut peser sur la vente ou engager sa responsabilité.
Le notaire mentionne la situation dans l’acte de vente.
La maîtrise d’œuvre
Un chantier mieux préparé, une assurance plus accessible
Les assureurs dommages-ouvrage examinent la manière dont le chantier est organisé. Un projet conçu et suivi par un architecte ou un maître d’œuvre, avec des plans, un descriptif des travaux et des entreprises assurées pour chaque lot, est plus facile à assurer qu’un chantier conduit par le particulier lui-même avec plusieurs artisans.
Pour une rénovation lourde, la maîtrise d’œuvre apporte aussi une coordination entre les entreprises, une vérification des interfaces et une organisation de la réception. Elle limite les zones grises de responsabilité, qui compliquent le règlement des sinistres.
Sur une maison ancienne de la Somme, en brique, en craie ou à pan de bois, la connaissance du bâti par le maître d’œuvre est un atout.
Les sols
Rénovation lourde et sols sensibles
Dans la Somme, une extension ou une surélévation ajoute des charges sur des sols qui peuvent être sensibles : limons compressibles, argiles du Santerre, tourbes de vallée, craie à cavités. Une étude géotechnique adaptée au projet réduit le risque de désordres et rassure l’assureur.
Les reprises en sous-œuvre, rendues nécessaires par un tassement ou un vide découvert, sont des travaux techniques qui doivent être dimensionnés par un bureau d’études. L’assureur demandera ces études pour se prononcer.
Contrat d’assurance et plan de travaux : la dommages-ouvrage se souscrit avant l’ouverture du chantier.
La déclaration
Déclarer un sinistre à l’assureur dommages-ouvrage
En cas de désordre de nature décennale, le propriétaire adresse une déclaration de sinistre à l’assureur, par lettre recommandée ou par tout moyen prévu au contrat. Elle décrit les désordres, leur localisation et leur date d’apparition, avec des photos et les références du contrat.
L’assureur dispose de soixante jours pour notifier sa décision sur le principe de la garantie, sur la base du rapport d’un expert qu’il désigne. S’il accepte, il doit présenter une offre d’indemnité dans un délai de quatre-vingt-dix jours à compter de la déclaration.
Si l’assureur ne respecte pas ces délais, l’assuré peut, après l’avoir notifié, engager les dépenses nécessaires à la réparation, avec une majoration des intérêts sur l’indemnité.
Ne réparez pas avant le passage de l’expert de l’assureur, sauf mesures conservatoires urgentes, documentées par des photos.
La période
Pendant l’année de parfait achèvement
Pendant la première année suivant la réception, les désordres relèvent en principe de la garantie de parfait achèvement due par les entreprises. L’assurance dommages-ouvrage peut néanmoins intervenir si l’entreprise, mise en demeure, n’a pas exécuté ses obligations, ou dans certains cas avant réception si le contrat de l’entreprise a été résilié pour inexécution.
Après cette première année, et jusqu’à dix ans après la réception, elle couvre les désordres de nature décennale.
Notez précisément la date de réception des travaux : elle conditionne ces périodes.
L’existant
Les parties anciennes de la maison
Dans une rénovation lourde, la question des existants est délicate. L’assurance dommages-ouvrage couvre les travaux neufs ; les dommages aux parties anciennes de la maison ne sont couverts que si elles sont devenues indivisibles des travaux neufs ou si le contrat le prévoit.
Une reprise en sous-œuvre qui provoque des fissures dans les murs anciens, une surélévation qui fait travailler les fondations existantes, une extension accolée qui entraîne des désordres dans la maison d’origine posent cette question. Le contrat doit être lu attentivement sur ce point.
Un état des lieux de la maison avant travaux, établi par un expert, facilite l’analyse en cas de sinistre.
Faites figurer cet état des lieux en annexe du contrat d’assurance quand c’est possible.
La revente
Un atout lors d’une vente dans les dix ans
L’assurance dommages-ouvrage est transmise automatiquement aux acquéreurs successifs pendant dix ans. Pour un acquéreur, c’est une garantie appréciable sur des travaux récents. Le notaire demande l’attestation et la mentionne dans l’acte.
À l’inverse, l’absence d’assurance pour des travaux qui l’exigeaient doit être signalée à l’acquéreur. Elle peut justifier une négociation du prix ou une réticence de l’acquéreur et de sa banque.
Conservez l’attestation et le contrat avec les documents de la maison.
L’expertise
Avant, pendant et après les travaux
L’expert peut établir un état des lieux de la maison avant une rénovation lourde, suivre le chantier aux étapes clés, assister à la réception et, en cas de sinistre, vous accompagner dans la déclaration et l’expertise de l’assureur dommages-ouvrage.
Pour connaître nos tarifs, consultez notre page dédiée ou contactez-nous.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
La dommages-ouvrage est-elle obligatoire pour une rénovation ?
Oui pour les travaux de construction relevant de la garantie décennale, comme une extension, une surélévation ou une reprise en sous-œuvre.
Que risque un particulier qui ne la souscrit pas ?
Il n’est pas sanctionné pénalement s’il construit pour lui-même, mais il perd le préfinancement et doit informer un acquéreur en cas de revente dans les dix ans.
Quels sont les délais de l’assureur ?
Soixante jours pour prendre position et quatre-vingt-dix jours à compter de la déclaration pour présenter une offre d’indemnité.
Couvre-t-elle les parties anciennes de la maison ?
En principe non, sauf si elles sont devenues indivisibles des travaux neufs ou si le contrat le prévoit.
Est-elle transmise en cas de vente ?
Oui, elle bénéficie aux propriétaires successifs pendant dix ans.
Quand la souscrire ?
Avant l’ouverture du chantier, en préparant le dossier dès le stade des devis.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.