Category

Travaux et garanties
Travaux après une catastrophe naturelle : contrôler les réparations
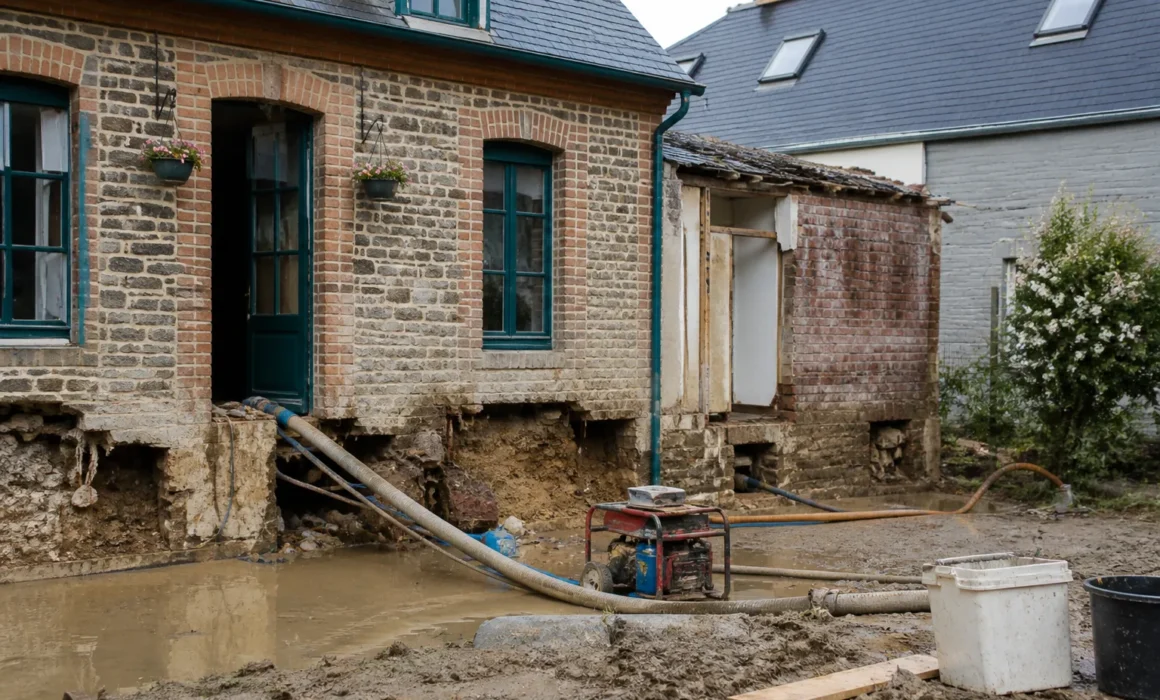
Après une inondation, une coulée de boue ou des fissures reconnues en catastrophe naturelle, l’indemnisation arrive et les travaux commencent. C’est un moment où l’on veut aller vite, où les entreprises sont sollicitées de toutes parts et où les erreurs coûtent cher. Contrôler les réparations, c’est s’assurer que la maison retrouve un état sain et durable.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Travaux et garanties
L’essentiel
Les travaux après une catastrophe naturelle doivent suivre un ordre : sécuriser, sécher, diagnostiquer, réparer, puis réceptionner. L’indemnisation repose sur l’évaluation de l’expert de l’assureur, que l’assuré peut discuter avec l’aide de son propre expert. Les entreprises doivent être choisies avec soin, assurées et encadrées par des devis précis. La réception formalise la fin des travaux et fait courir les garanties. Le dossier complet sera utile en cas de revente.
Le contexte
Des sinistres récurrents dans la Somme
Le département a connu des épisodes majeurs reconnus en catastrophe naturelle : la remontée de nappe et les inondations de 2001 dans toute la vallée de la Somme, des inondations et coulées de boue liées aux orages, par exemple à Camon en 2018, à Doullens en 2016 et 2018, à Rue et Friville-Escarbotin en 2023, ainsi que des mouvements de terrain à Amiens, Montdidier ou Boves.
Chaque événement entraîne une vague de travaux sur les maisons touchées. Les entreprises locales sont débordées et des intervenants extérieurs se présentent, pas toujours qualifiés.
Dans ce contexte, la vigilance du propriétaire est la meilleure protection de la qualité des réparations.
L’indemnisation
Comprendre l’évaluation de l’assureur
Après la publication de l’arrêté de catastrophe naturelle, la déclaration de sinistre est adressée à l’assureur dans les trente jours. Celui-ci mandate un expert qui évalue les dommages et le coût des réparations. Une franchise légale reste à la charge de l’assuré.
L’évaluation peut sous-estimer certains postes : séchage des murs, reprise des doublages, remplacement des menuiseries, traitement des sels, reprise des réseaux. L’assuré peut discuter cette évaluation, devis à l’appui, et se faire assister par un expert d’assuré qui défend ses intérêts techniques.
Vérifiez les conditions de votre contrat sur la prise en charge des honoraires d’expert d’assuré.
Le séchage
Ne pas refermer trop tôt
Après une inondation, la priorité est de faire sécher les murs, les sols et les planchers. Retirer les doublages et les isolants mouillés, ouvrir les murs en partie basse, ventiler, chauffer modérément, déshumidifier. Le séchage d’un mur gorgé d’eau prend des semaines, voire des mois.
Poser des finitions neuves sur un mur encore humide, sous la pression de reprendre une vie normale, conduit à des moisissures, des décollements et des odeurs quelques mois plus tard. Des mesures d’humidité avant la pose des finitions permettent d’éviter cette erreur.
Le planning des travaux doit intégrer ce temps de séchage, et l’assureur doit en être informé.
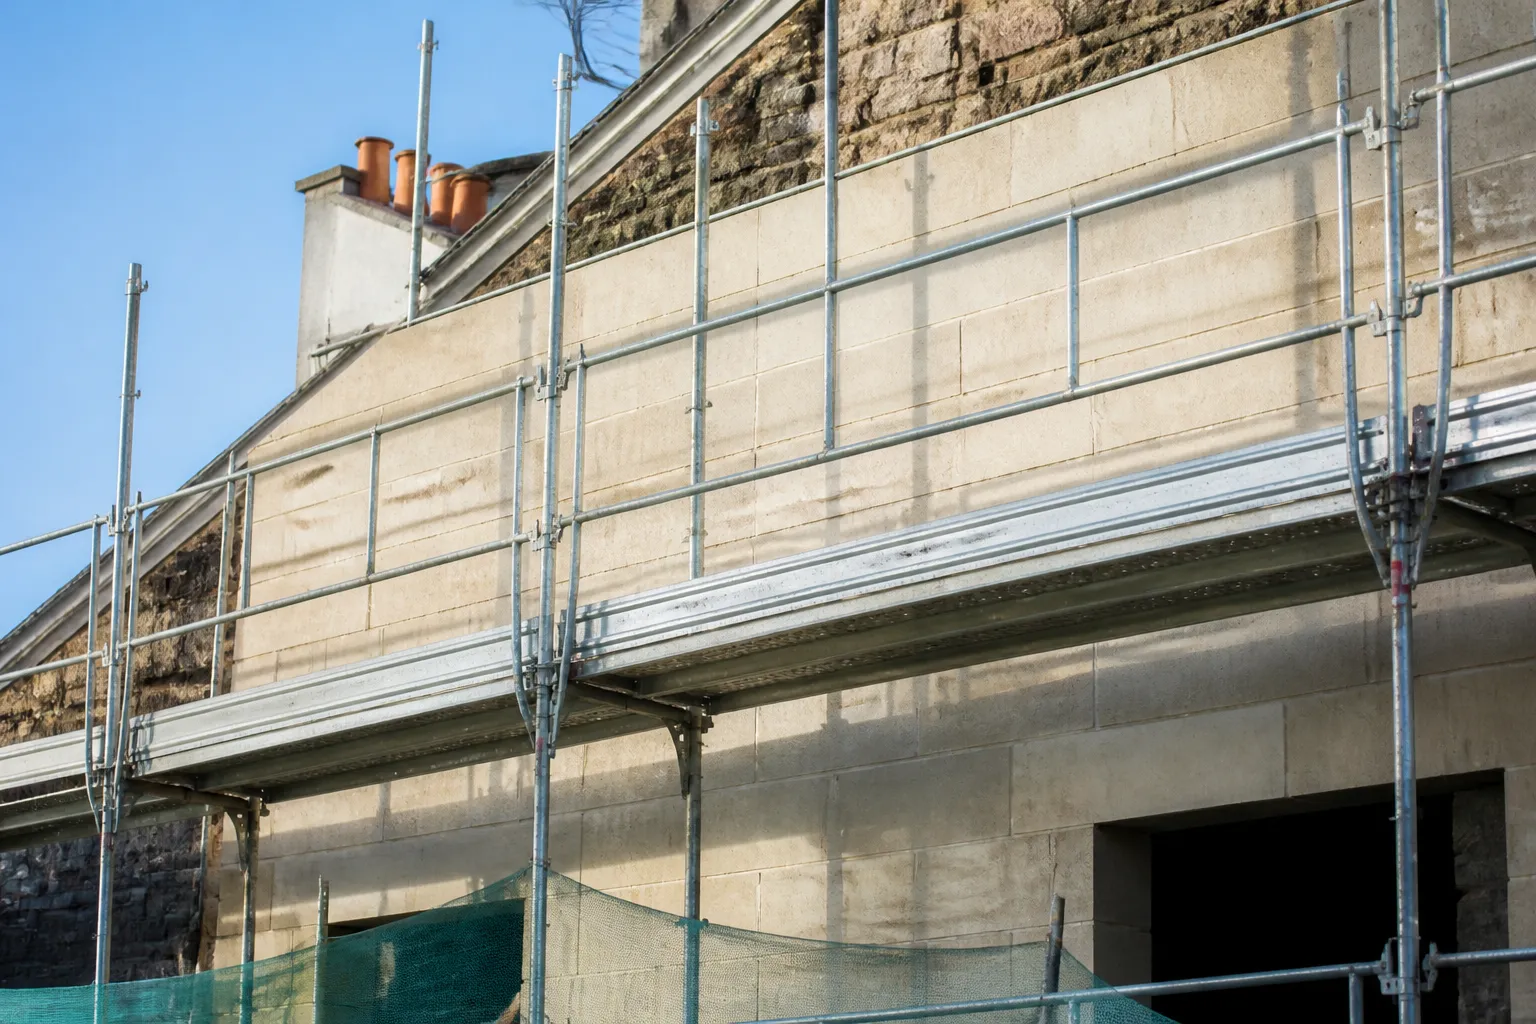
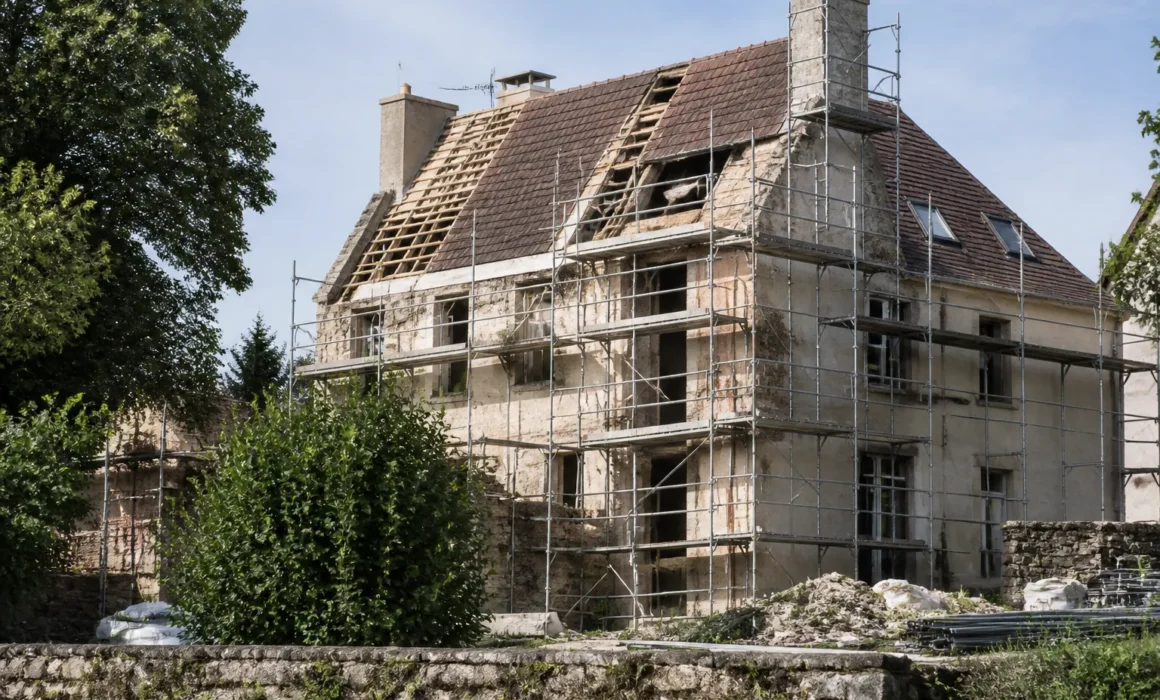
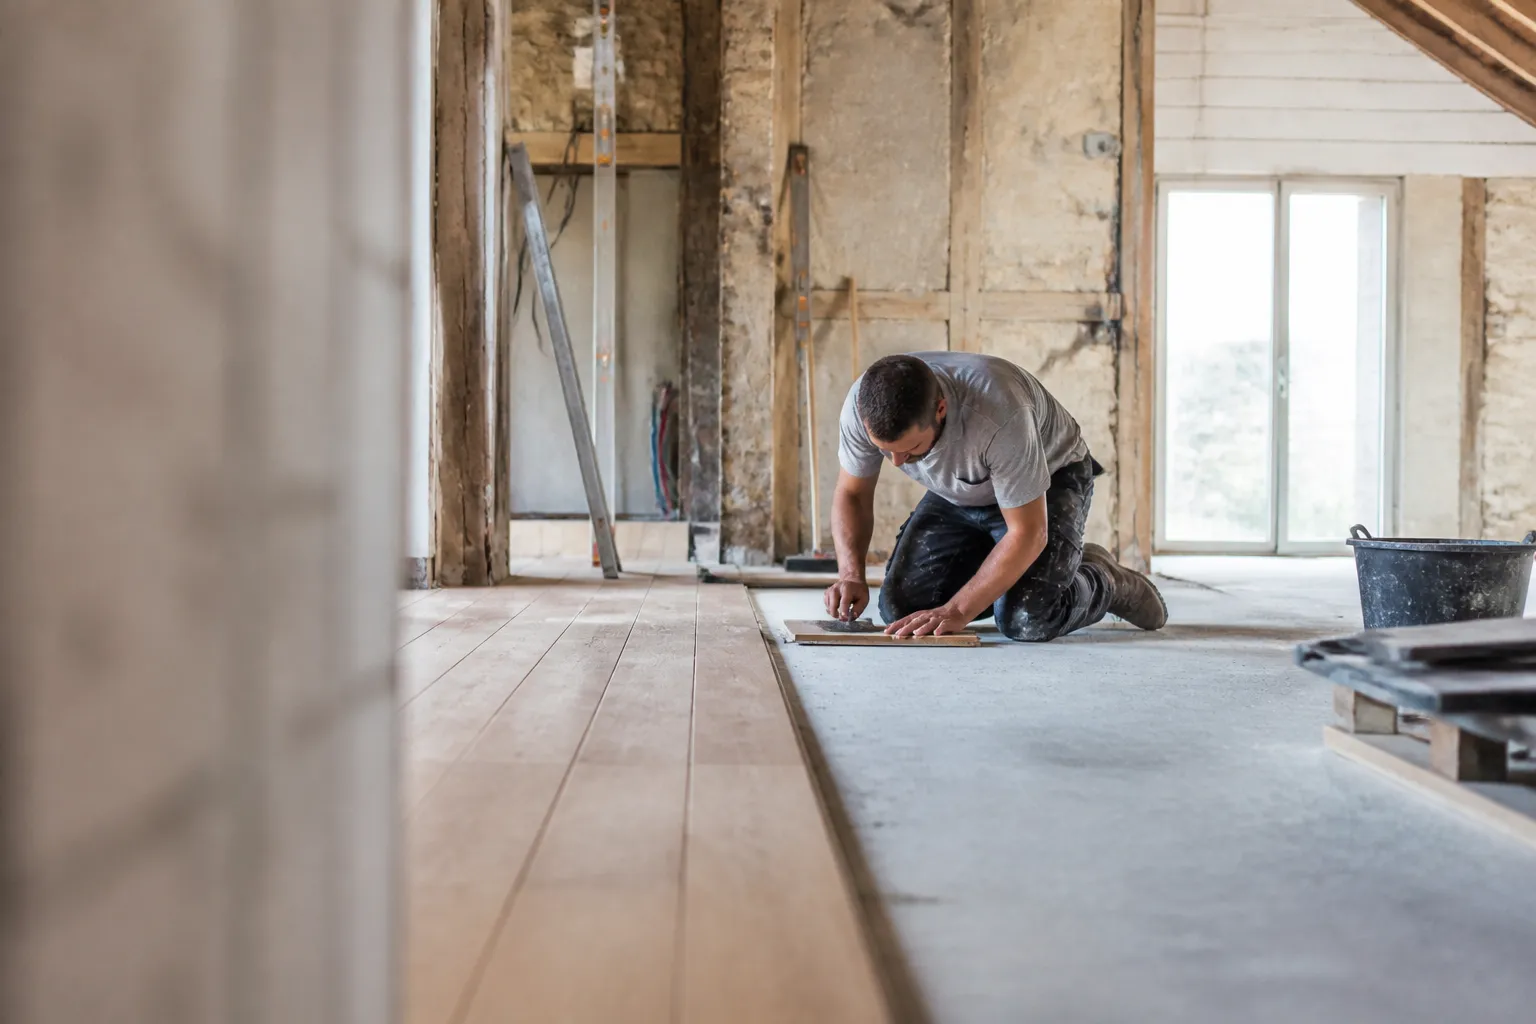
Mur reconstruit après un sinistre : les réparations structurelles doivent suivre le diagnostic et, le cas échéant, l’étude de sol.
Le diagnostic
Comprendre avant de réparer
Avant de réparer, il faut comprendre l’ensemble des dommages, y compris ceux qui ne se voient pas : fondations affouillées, réseaux enterrés cassés, planchers dont les solives ont pourri, installation électrique noyée, chaudière endommagée. Un diagnostic complet évite de refaire les finitions avant de découvrir un problème plus grave.
Pour des fissures liées à la sécheresse ou à un mouvement de terrain, une étude géotechnique peut être nécessaire pour définir les réparations structurelles. Reboucher les fissures sans traiter la cause conduit à leur réapparition.
L’expert indépendant établit ce diagnostic et propose un ordre d’intervention.
Demandez à l’assureur de confirmer par écrit la prise en compte de ce délai de séchage dans le calendrier d’indemnisation.
Les urgences
Les mesures conservatoires des premiers jours
Avant même l’arrêté de catastrophe naturelle, certaines mesures s’imposent pour limiter les dégâts : pomper l’eau, évacuer la boue, retirer les meubles et les textiles mouillés, couper l’électricité des circuits noyés, bâcher une toiture endommagée, étayer une partie de maison fragilisée. Ces mesures conservatoires sont en principe prises en charge dans le cadre de l’indemnisation, si elles sont justifiées.
Photographiez l’état des lieux avant toute intervention, conservez les factures et, quand c’est possible, les éléments endommagés jusqu’au passage de l’expert de l’assureur. Notez la hauteur d’eau atteinte et les dates.
Signalez rapidement les dégâts en mairie : ce recensement alimente la demande de reconnaissance de catastrophe naturelle.
Les fissures
Après une sécheresse ou un mouvement de terrain
Les sinistres de fissuration reconnus en catastrophe naturelle posent des questions particulières. Les réparations doivent traiter la cause, par exemple en reprenant les fondations ou en stabilisant le sol, et pas seulement les effets visibles. Une réparation limitée au rebouchage des fissures conduit à leur réapparition et peut compromettre une indemnisation future.
L’étude géotechnique et l’avis d’un bureau d’études structure sont alors des étapes clés. L’expert d’assuré veille à ce que l’indemnisation couvre une réparation durable et non un simple traitement cosmétique.
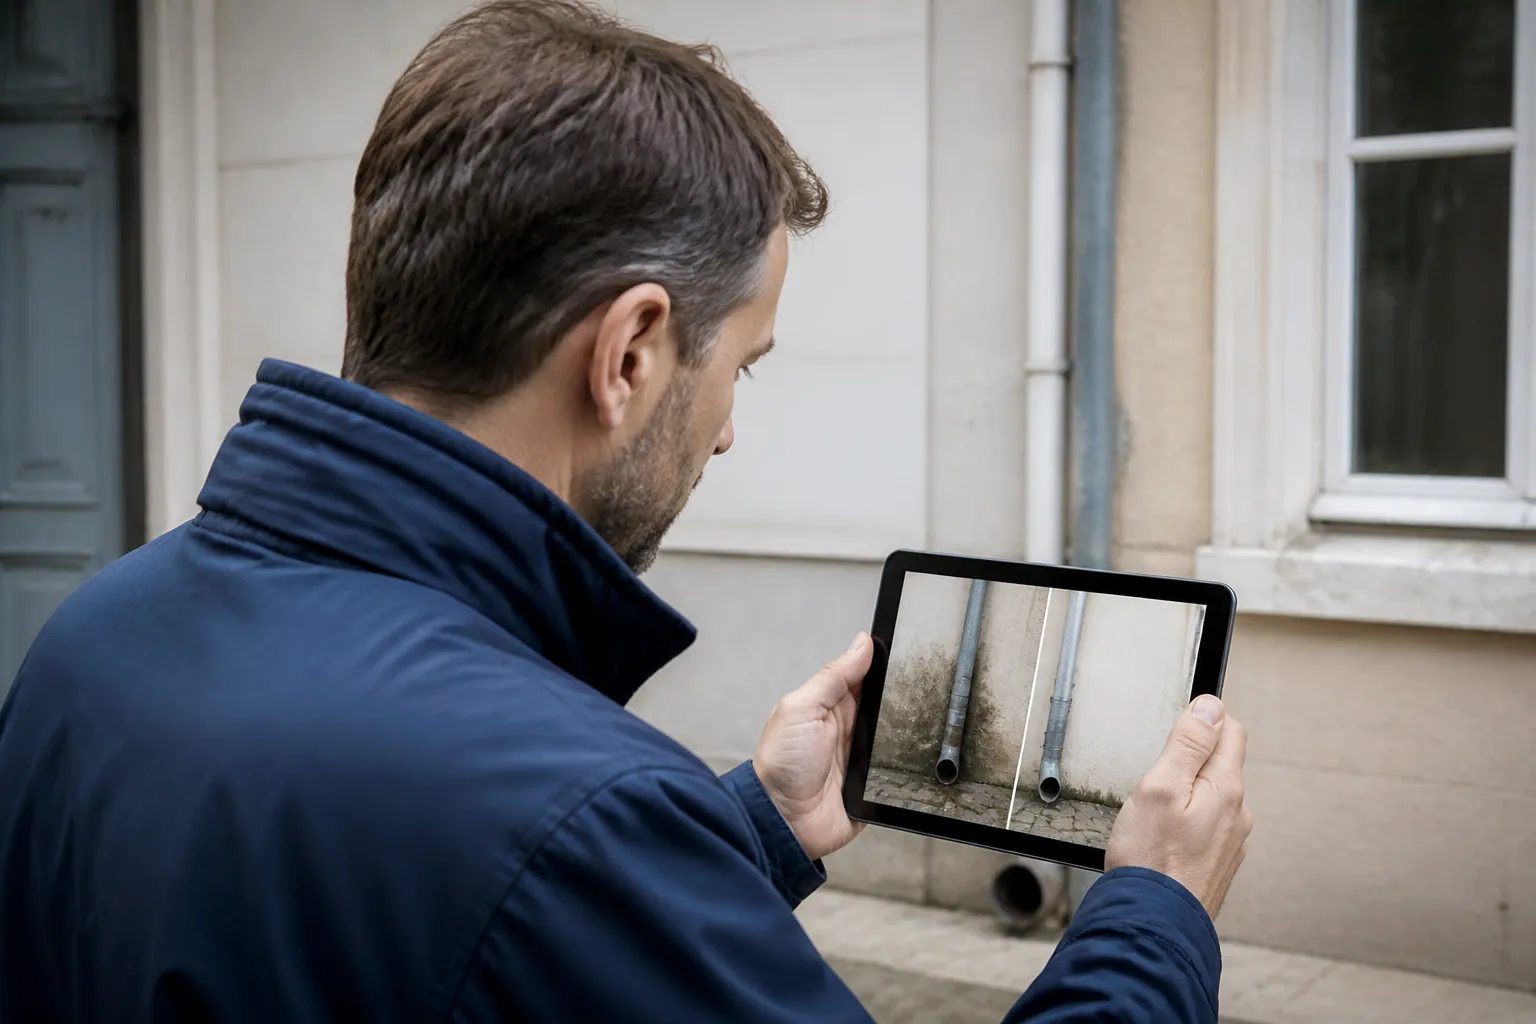
Comparer des photos avant et après réparation : un dossier complet est utile pour l’assureur et lors d’une revente.
Les entreprises
Choisir les entreprises avec soin
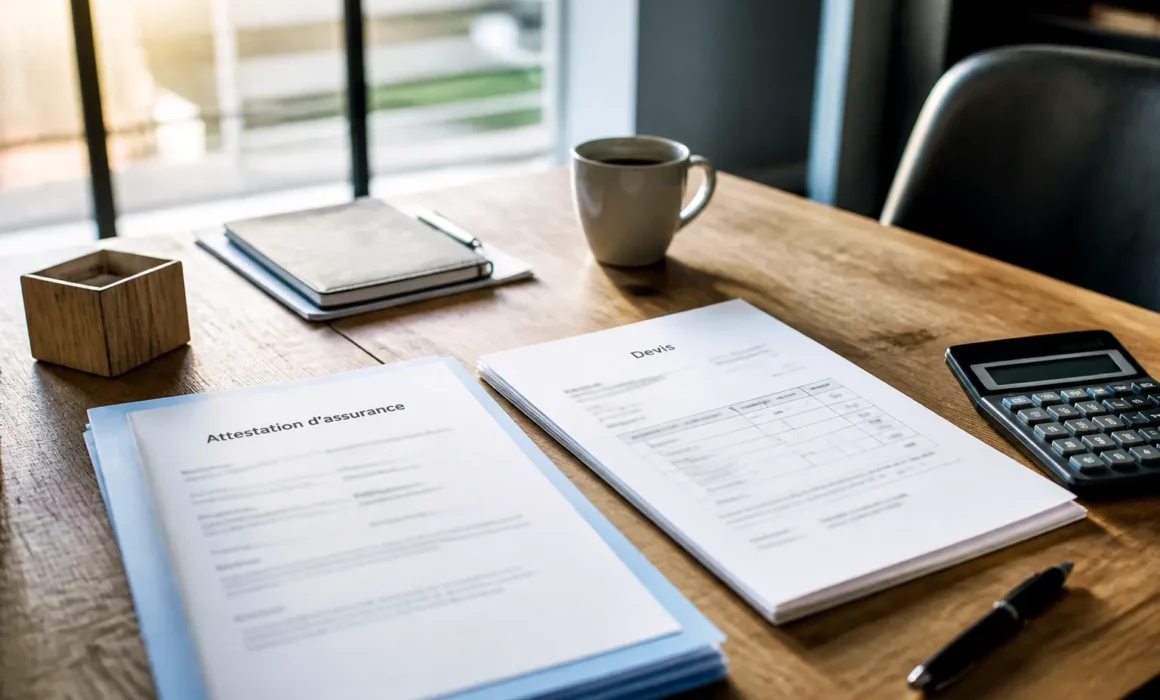
Après une catastrophe, des démarcheurs proposent leurs services en porte-à-porte, avec des prix attractifs et un démarrage immédiat. Méfiance : exigez une entreprise identifiée, immatriculée, assurée en décennale pour les travaux concernés, avec une attestation valable à l’ouverture du chantier.
Demandez des devis détaillés, poste par poste, et comparez-les avec l’évaluation de l’assureur. Un devis qui reprend exactement le montant de l’indemnisation sans détail technique doit interroger.
Ne versez pas d’acompte excessif et ne signez rien sous la pression.
Le contrôle
Suivre les réparations
Pendant les travaux, vérifiez que les réparations correspondent aux devis et au diagnostic : séchage respecté, matériaux adaptés, réseaux remplacés, structure reprise selon les préconisations. Prenez des photos à chaque étape, en particulier avant la fermeture des murs et des sols.
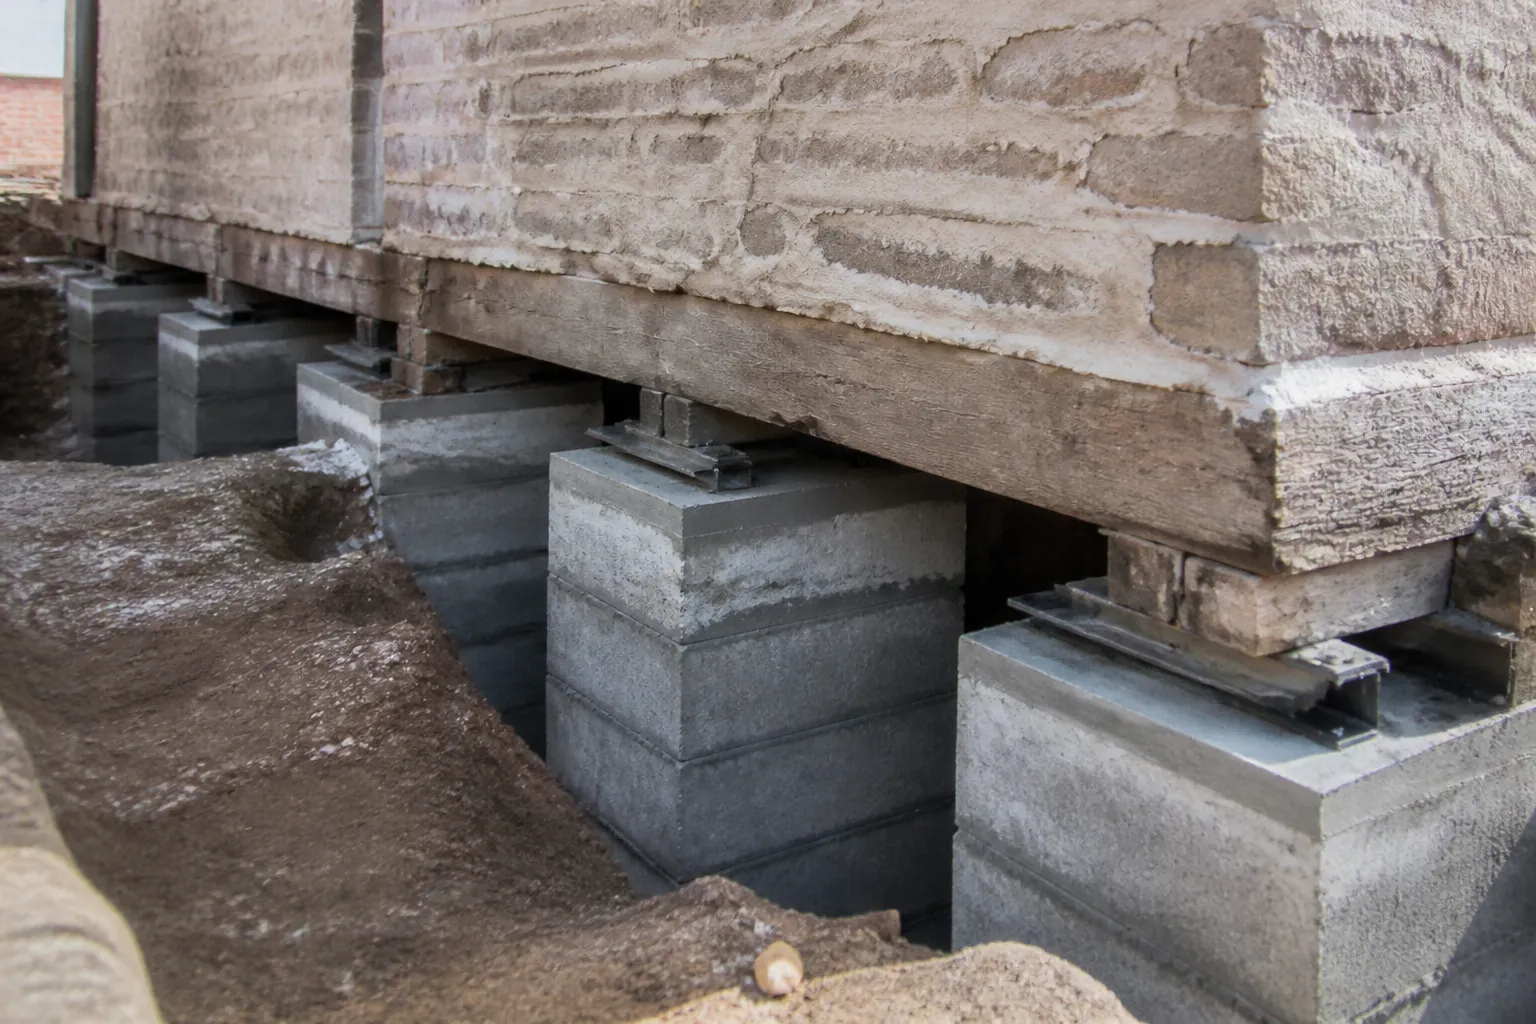
Les travaux structurels, reprises de fondations, agrafages, chaînages, doivent être réalisés conformément à l’étude, si elle existe. Une visite de contrôle par un expert à ces étapes est utile.
Les factures doivent détailler les travaux réalisés : elles serviront de preuve auprès de l’assureur et lors d’une revente.
La réception
Formaliser la fin des travaux
À la fin des travaux, organisez une réception avec chaque entreprise, formalisée par un procès-verbal avec ou sans réserves. Elle fait courir la garantie de parfait achèvement d’un an, la garantie de bon fonctionnement des équipements et, pour les travaux qui en relèvent, la garantie décennale.
Vérifiez particulièrement les points sensibles après un sinistre : humidité résiduelle des murs, état des sols, fonctionnement des équipements remplacés, stabilité des fissures reprises.
Conservez le procès-verbal avec les factures et les attestations d’assurance.
L’adaptation
Profiter des travaux pour réduire la vulnérabilité
Les réparations sont l’occasion d’adapter la maison au risque : tableau électrique surélevé, circuits du rez-de-chaussée séparés, matériaux insensibles à l’eau en partie basse, clapet anti-retour sur l’assainissement, batardeaux sur les ouvertures exposées. Pour les fissures, une gestion des eaux autour de la maison réduit le risque de récidive.
Certaines mesures de réduction de vulnérabilité peuvent bénéficier d’aides publiques, en particulier lorsqu’elles sont prescrites par un plan de prévention. Renseignez-vous auprès des services de l’État avant d’engager les travaux.
Ces améliorations coûtent moins cher quand elles sont intégrées aux réparations que réalisées après.
La mémoire
Constituer le dossier de la maison
Rassemblez dans un dossier l’arrêté de catastrophe naturelle, la déclaration de sinistre, le rapport de l’expert de l’assureur, les devis, les factures, les attestations d’assurance, le procès-verbal de réception et les photos avant, pendant et après les travaux.
Lors d’une vente, le vendeur doit informer l’acquéreur des sinistres indemnisés au titre des catastrophes naturelles pendant sa propriété, selon l’article L125-5 du code de l’environnement. Un dossier complet montrant des réparations sérieuses rassure l’acquéreur.
Il sera aussi précieux en cas de nouveau sinistre.
L’expertise
Accompagner la remise en état
L’expert intervient pour établir le diagnostic après sinistre, discuter l’évaluation de l’assureur, contrôler les travaux aux étapes clés et assister à la réception. Il vous aide à obtenir une remise en état durable.
Pour connaître nos tarifs, consultez notre page dédiée ou contactez-nous.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Dans quel délai déclarer un sinistre catastrophe naturelle ?
Dans les trente jours suivant la publication de l’arrêté au Journal officiel.
Puis-je contester l’évaluation de l’assureur ?
Oui, devis à l’appui, en vous faisant assister si besoin par un expert d’assuré qui défend vos intérêts techniques.
Combien de temps faut-il laisser sécher un mur inondé ?
Plusieurs semaines à plusieurs mois selon le mur. Des mesures d’humidité permettent de décider quand poser les finitions.
Comment choisir une entreprise après une catastrophe ?
Exigez une entreprise identifiée, assurée en décennale pour les travaux, avec des devis détaillés. Méfiez-vous du démarchage.
Faut-il réceptionner les travaux de réparation ?
Oui, par un procès-verbal avec ou sans réserves. Il fait courir les garanties des entreprises.
Dois-je signaler le sinistre en cas de vente ?
Oui, le vendeur doit informer l’acquéreur des sinistres indemnisés au titre des catastrophes naturelles pendant sa propriété.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.