Category

Achat immobilier

"Jardin
Achat immobilier

Assainissement individuel : le contrôle SPANC au moment de la vente

Achat immobilier

Assainissement individuel : le contrôle SPANC au moment de la vente

Dans les villages et les écarts de la Somme, une partie des maisons n’est pas raccordée au tout-à-l’égout. Leurs eaux usées sont traitées sur place par une installation individuelle, contrôlée par le service public d’assainissement non collectif. Lors d’une vente, ce contrôle prend une importance particulière : une installation non conforme engage l’acquéreur à des travaux dans un délai court.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Pour vendre une maison en assainissement individuel, le vendeur doit fournir le rapport de contrôle du SPANC daté de moins de trois ans. Si l’installation est non conforme, l’acquéreur doit réaliser les travaux de mise en conformité dans l’année qui suit la vente. Le coût dépend de la filière adaptée au terrain, que la géologie de la Somme, craie fissurée, limons ou nappe haute, peut compliquer. Lire le rapport avant l’offre permet d’anticiper et de négocier.

Le principe

Traiter ses eaux usées sur sa parcelle

Une installation d’assainissement non collectif comprend un prétraitement, en principe une fosse toutes eaux qui reçoit l’ensemble des eaux usées de la maison, puis un traitement, le plus classique étant un épandage dans le sol par des tranchées d’infiltration. D’autres filières existent : filtres à sable, filtres compacts, microstations, toutes soumises à agrément pour les dispositifs industrialisés.

Les installations anciennes se limitent parfois à une fosse septique recevant les seules eaux des toilettes, les autres eaux étant rejetées dans un puisard, un fossé ou un puits perdu. Ces dispositifs ne répondent plus aux exigences actuelles.

Le service public d’assainissement non collectif, organisé par la commune ou l’intercommunalité, contrôle la conception, la réalisation et le fonctionnement des installations.

La vente

Le rapport de contrôle obligatoire

L’article L1331-11-1 du code de la santé publique impose au vendeur de joindre au dossier de diagnostics le document établi à l’issue du contrôle de l’installation, daté de moins de trois ans au moment de la signature de l’acte. Si le contrôle est plus ancien ou inexistant, le vendeur doit en demander un nouveau au SPANC.

En cas de non-conformité, l’acquéreur fait procéder aux travaux de mise en conformité dans un délai d’un an après la signature de l’acte de vente. Le SPANC peut contrôler la réalisation des travaux.

Ce délai court suppose d’avoir anticipé le projet, le budget et l’entreprise avant même la signature.

Le rapport

Lire les conclusions du SPANC

Le rapport de contrôle décrit l’installation, son fonctionnement et ses défauts. Il conclut à l’absence de défaut, à des recommandations d’amélioration, ou à une non-conformité. La non-conformité est elle-même graduée : une installation présentant un danger pour la santé des personnes ou un risque avéré de pollution de l’environnement appelle des travaux plus urgents qu’une installation simplement incomplète.

Le rapport peut aussi indiquer qu’une partie de l’installation n’a pas pu être contrôlée, par exemple parce que la fosse n’était pas accessible. Cette réserve est importante : l’état réel peut être plus dégradé.

En cas de doute, contactez le SPANC pour obtenir des précisions avant de faire une offre.

Un rapport ancien, même conforme à l’époque, peut ne plus refléter l’état actuel de l’installation : demandez au vendeur si des désordres sont apparus depuis.
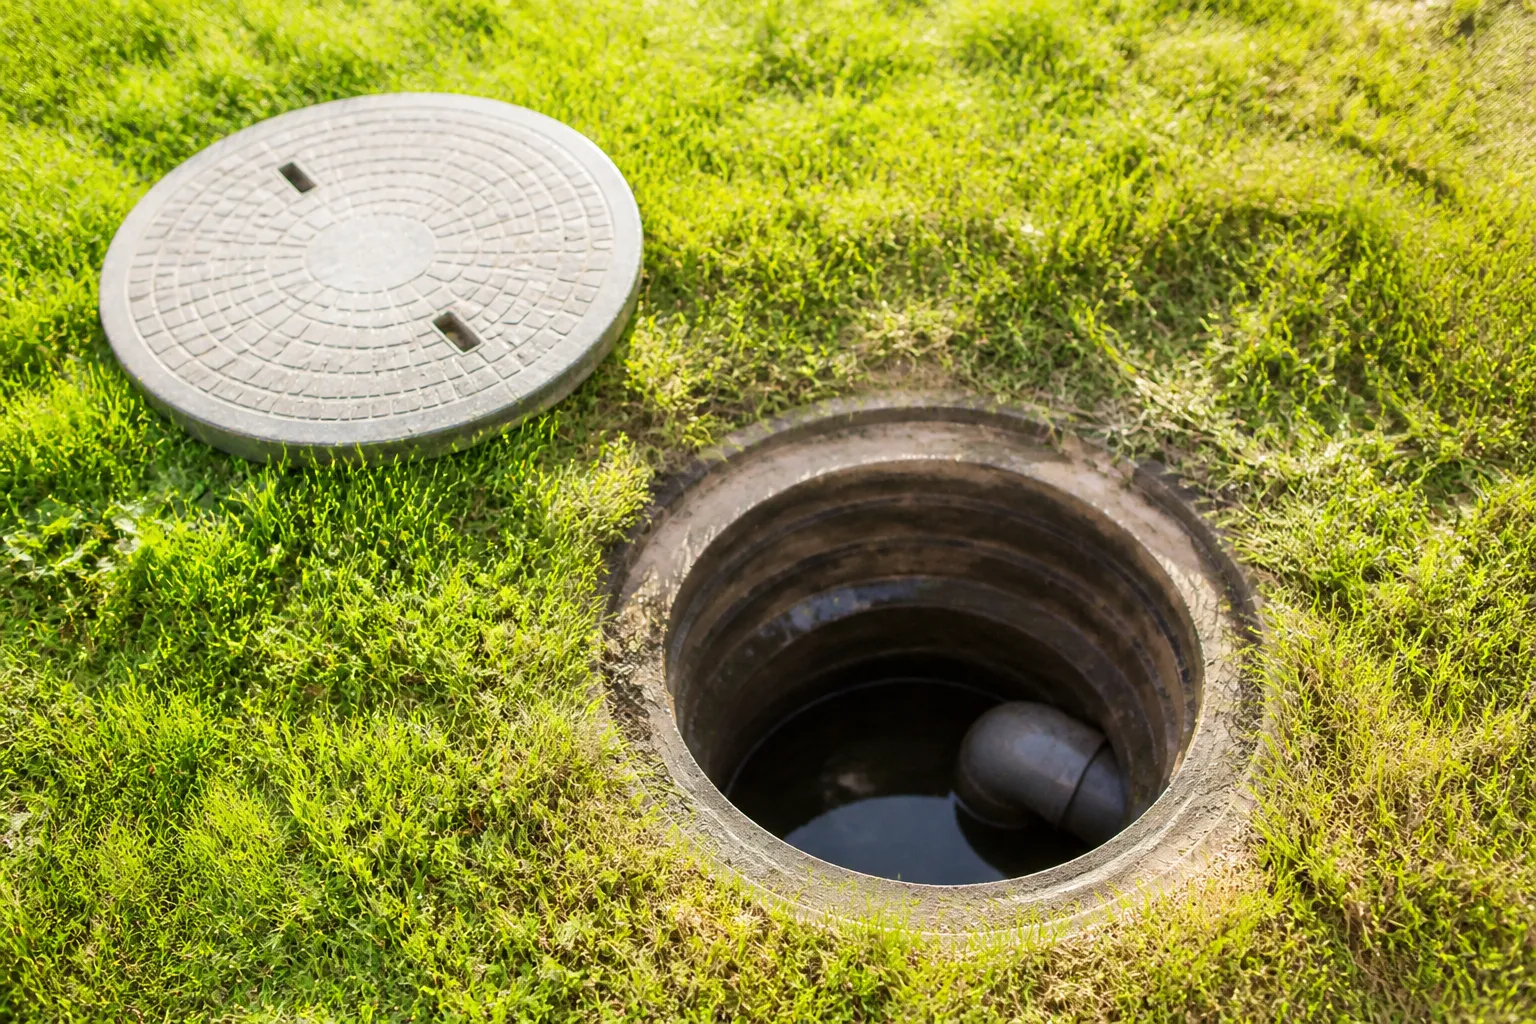
Regard d'assainissement ouvert dans une pelouse

Regard d’assainissement ouvert dans une pelouse : repérer l’installation existante aide à évaluer une future réhabilitation.

Le sol

Craie, limons et nappe : la géologie compte

L’épandage repose sur la capacité du sol à infiltrer et à épurer les eaux. Dans la Somme, cette capacité varie fortement. Sur les plateaux, un limon épais peut être peu perméable et saturer en hiver. Là où la craie fissurée est proche de la surface, l’eau s’infiltre très vite, sans épuration suffisante, et peut rejoindre la nappe qui alimente les captages d’eau potable.

Dans les fonds de vallée, la nappe peut se trouver à quelques dizaines de centimètres du sol, ce qui interdit un épandage classique. Des filières drainées ou surélevées sont alors nécessaires.

Une étude de sol à la parcelle, demandée par le SPANC pour toute installation neuve ou réhabilitée, détermine la filière adaptée.

Les captages

Périmètres de protection de l’eau potable

La nappe de la craie fournit l’essentiel de l’eau potable du département. Autour des captages, des périmètres de protection sont définis par arrêté préfectoral et peuvent imposer des règles particulières aux installations d’assainissement situées à l’intérieur : filières renforcées, interdiction de certains rejets, distances accrues.

Une maison située dans un périmètre de protection rapprochée peut donc voir ses options de réhabilitation limitées et son coût augmenter. Le SPANC et la mairie indiquent si la parcelle est concernée.

Cette information mérite d’être obtenue avant la promesse, en même temps que le rapport de contrôle, pour évaluer le projet dans son ensemble.

La place

Emprise, distances et accès

Une installation neuve a besoin de place : la fosse, le système de traitement, les distances à respecter par rapport aux limites de propriété, à l’habitation, aux arbres et aux puits. Sur une petite parcelle de village, ces contraintes peuvent limiter les solutions possibles et orienter vers des dispositifs compacts.

L’accès pour les travaux et pour les vidanges futures doit aussi être possible. Une cour fermée, un jardin en contrebas ou un terrain encombré compliquent le chantier.

Lors de la visite, repérez l’emplacement de l’installation existante, les tampons de visite, et la surface disponible pour une éventuelle réhabilitation.
Technicien contrôlant un dispositif d'assainissement individuel

Le SPANC contrôle l’installation et remet un rapport à joindre au dossier de vente.

Le budget

Anticiper le coût d’une réhabilitation

Le coût d’une mise en conformité dépend de la filière, de la nature du sol, de la place disponible et de l’accès. Une étude de sol, la conception, les travaux et le contrôle par le SPANC s’additionnent. Les écarts entre une filière simple et une filière contrainte par le terrain sont importants.

Pour se faire une idée, demandez au SPANC les filières envisageables pour la parcelle et sollicitez un ou deux devis avant la promesse. Des aides peuvent exister selon les territoires et les ressources : renseignez-vous auprès du SPANC et de l’agence de l’eau.

Ce coût est un argument de négociation légitime quand le rapport conclut à une non-conformité.

Le raccordement

Quand le tout-à-l’égout arrive

Lorsqu’un réseau public de collecte est créé dans la rue, le raccordement des maisons devient obligatoire dans un délai de deux ans, selon l’article L1331-1 du code de la santé publique, sauf dérogation. Les frais de branchement en partie privée sont à la charge du propriétaire.

Avant d’acheter, demandez en mairie si un projet de réseau est prévu dans le secteur. Il serait dommage d’investir dans une réhabilitation coûteuse quelques années avant l’arrivée de l’égout.

Le zonage d’assainissement de la commune indique les secteurs relevant du collectif et du non collectif.

L’entretien

Vivre avec une installation individuelle

Une installation individuelle demande un entretien régulier : vidange de la fosse quand les boues atteignent la moitié de son volume, nettoyage du préfiltre, contrôle des regards. Les microstations ont des contraintes d’entretien plus fortes, avec des pièces mécaniques et électriques.

Les produits ménagers agressifs, les lingettes et les graisses perturbent le fonctionnement. Un épandage saturé se signale par des odeurs, une herbe anormalement verte ou des remontées d’eau en surface.

Le SPANC réalise des contrôles périodiques, dont la fréquence est fixée par la collectivité.

L’humidité

Une installation défaillante près de la maison

Une fosse fissurée, un épandage saturé ou un puisard ancien trop proche de la maison peuvent entretenir l’humidité des murs et des sols. Les eaux usées infiltrées au pied des fondations peuvent aussi fragiliser un sol limoneux.

Lors d’un bilan avant achat, l’expert repère la position de l’installation par rapport à la maison et signale les indices d’humidité qui pourraient y être liés.

Il ne remplace pas le contrôle du SPANC, seul habilité à se prononcer sur la conformité.

L’expertise

Le bilan avant achat d’une maison non raccordée

L’expert examine la maison et ses abords, lit le rapport du SPANC, repère l’installation et ses contraintes de terrain, et intègre ces éléments dans l’évaluation globale des travaux à prévoir.

Les tarifs du bilan avant achat sont présentés sur notre page dédiée.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Le rapport du SPANC est-il obligatoire pour vendre ?

Oui, pour une maison non raccordée au réseau public. Il doit dater de moins de trois ans à la signature de l’acte.

Qui paie les travaux de mise en conformité ?

L’acquéreur, qui dispose d’un an après la vente pour les réaliser. Leur coût peut être négocié dans le prix.

Une fosse septique ancienne est-elle conforme ?

Une fosse ne recevant que les eaux des toilettes, avec un rejet direct des autres eaux, ne répond plus aux exigences actuelles.

Pourquoi la craie complique-t-elle l’assainissement ?

Parce que l’eau s’y infiltre trop vite à travers les fissures, sans épuration suffisante, au risque de polluer la nappe.

Que faire si le tout-à-l’égout arrive ?

Le raccordement devient obligatoire dans un délai de deux ans, sauf dérogation. Renseignez-vous en mairie avant l’achat.

L’expert peut-il juger de la conformité ?

Non, c’est le rôle du SPANC. L’expert intègre ses conclusions dans l’évaluation globale de la maison.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

"Maison
Achat immobilier

Maison classée F ou G : évaluer les travaux avant d’acheter

Achat immobilier

Maison classée F ou G : évaluer les travaux avant d’acheter

Dans la Somme comme ailleurs, une part importante des maisons anciennes affiche une étiquette énergétique F ou G. Leur prix en tient compte, et elles attirent les acheteurs prêts à rénover. Mais l’étiquette ne dit pas tout : avant d’acheter, il faut savoir si le bâti supportera les travaux et dans quel ordre les mener.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Une maison classée F ou G peut devenir un bon logement, à condition que sa structure, sa toiture et ses murs soient sains et que la rénovation respecte le fonctionnement du bâti ancien. L’audit énergétique obligatoire à la vente propose des scénarios de travaux ; l’expert en bâtiment vérifie l’état du support et repère les désordres à traiter avant d’isoler. Le calendrier d’interdiction de location pèse sur les projets locatifs.

Le cadre

Ce que changent les étiquettes F et G

Depuis 2023, les logements les plus énergivores font l’objet de restrictions progressives. La loi Climat et résilience a prévu que les logements classés G ne puissent plus faire l’objet d’un nouveau bail depuis le 1er janvier 2025, puis les logements classés F à partir de 2028 et E à partir de 2034. Les loyers des logements F et G ne peuvent plus être augmentés lors d’une relocation ou d’un renouvellement.

Pour un propriétaire occupant, ces règles ne s’appliquent pas, mais la valeur de revente et le confort sont en jeu. Pour un investisseur, la rénovation devient une condition pour louer.

Ces échéances doivent être intégrées au plan de financement dès l’achat.

L’audit

Un document à lire de près

Pour la vente d’une maison individuelle ou d’un immeuble en monopropriété classé F ou G, un audit énergétique est obligatoire depuis 2023, étendu aux logements classés E depuis 2025. Réalisé par un professionnel qualifié, il propose au moins deux scénarios de travaux, dont un permettant d’atteindre la classe B en une ou plusieurs étapes, avec une estimation des coûts et des gains.

Cet audit est un bon point de départ. Il repose cependant sur une visite et des hypothèses, sans investigation destructive. Il ne vérifie pas l’état de la charpente qui recevra l’isolant, l’humidité des murs à doubler ou la solidité des planchers.

Ses estimations de coûts sont indicatives : elles doivent être confrontées aux devis réels.

Le support

Isoler un bâti sain, pas un bâti malade

Avant d’isoler, il faut s’assurer que le support est sain. Une toiture qui fuit sera refaite avant d’isoler les combles. Un mur humide sera traité avant d’être doublé. Une charpente attaquée par les insectes sera traitée et renforcée avant de recevoir un isolant et un parement. Un plancher bois dont les solives sont dégradées sera repris avant d’être isolé par en dessous.

Isoler sans traiter ces désordres revient à les masquer, et parfois à les aggraver : l’isolant retient l’humidité, le bois pourrit plus vite, les moisissures se développent derrière les doublages.

C’est le premier apport d’un examen par un expert en bâtiment avant l’achat.

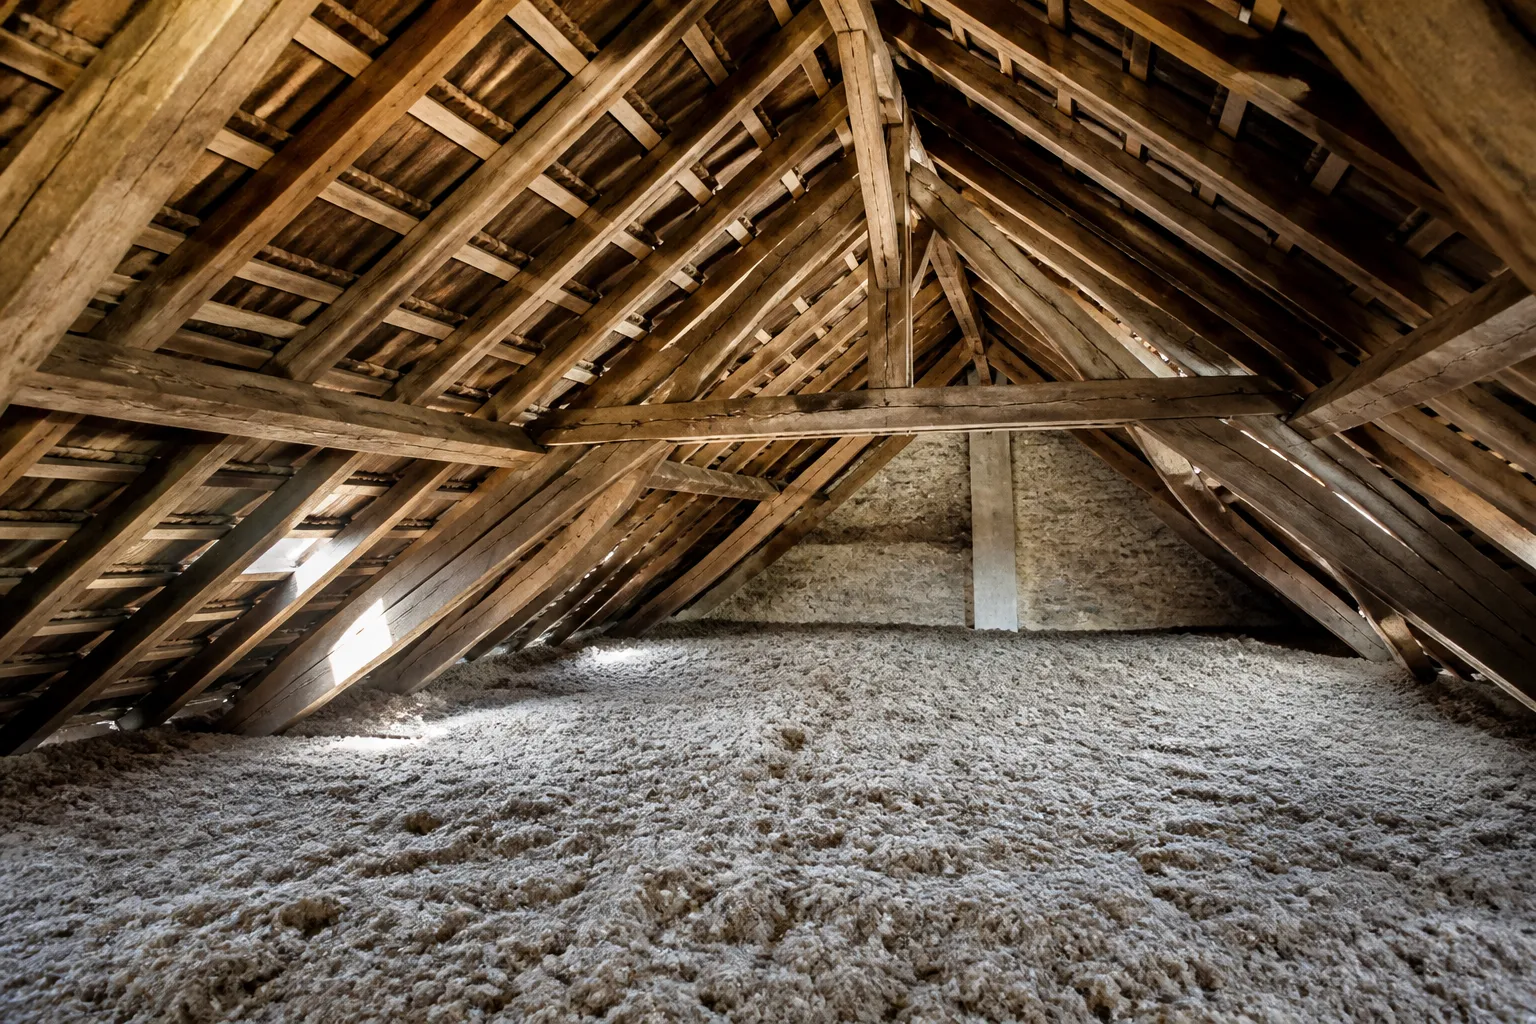
Combles non isolés avec charpente apparente

Combles non isolés avec charpente apparente : un poste prioritaire, à condition que la charpente soit saine.

Le bâti ancien

Des murs qui doivent continuer à respirer

Les maisons picardes anciennes, en brique, en craie ou en torchis, ont des murs qui échangent de l’humidité avec l’intérieur et l’extérieur. Une rénovation énergétique qui ferme ces murs avec des matériaux étanches perturbe leur équilibre et peut provoquer des désordres.

Les solutions adaptées privilégient des isolants perméables à la vapeur, des enduits à la chaux, une ventilation efficace et une attention particulière aux pieds de murs. L’isolation par l’extérieur, quand elle est possible, protège le mur tout en conservant son inertie, à condition de choisir un isolant compatible.

Les professionnels formés au bâti ancien connaissent ces règles ; demandez-leur leurs références sur ce type de maison.

Les postes

Où partent les calories dans une maison F ou G

Dans une maison ancienne non isolée, la toiture et les combles sont le premier poste de déperdition, suivis des murs, des menuiseries, des planchers bas et du renouvellement d’air non maîtrisé. Le système de chauffage, chaudière ancienne ou convecteurs électriques, pèse lourd dans l’étiquette.

L’isolation des combles perdus est le geste le plus rentable, quand la charpente le permet. Le remplacement des menuiseries améliore le confort, mais doit s’accompagner d’une ventilation. Le changement de chauffage a un fort impact sur l’étiquette, à condition que les besoins aient été réduits auparavant.

L’ordre des travaux conditionne leur efficacité et leur coût global.

Les menuiseries

Fenêtres neuves et ventilation : un couple indissociable

Remplacer des fenêtres anciennes en simple vitrage est le premier réflexe des nouveaux propriétaires. Le gain de confort est réel, mais le gain énergétique est modeste si les murs et la toiture restent froids. Surtout, des menuiseries étanches suppriment les infiltrations d’air qui ventilaient la maison.

Sans ventilation adaptée, la vapeur d’eau produite à l’intérieur s’accumule et se condense sur les points froids : angles de murs, tableaux de fenêtres, plafonds sous combles. Les moisissures apparaissent dès le premier hiver.

Le remplacement des fenêtres doit donc être pensé avec la ventilation, et la jonction entre la menuiserie et le mur soignée pour éviter un pont thermique et des infiltrations.

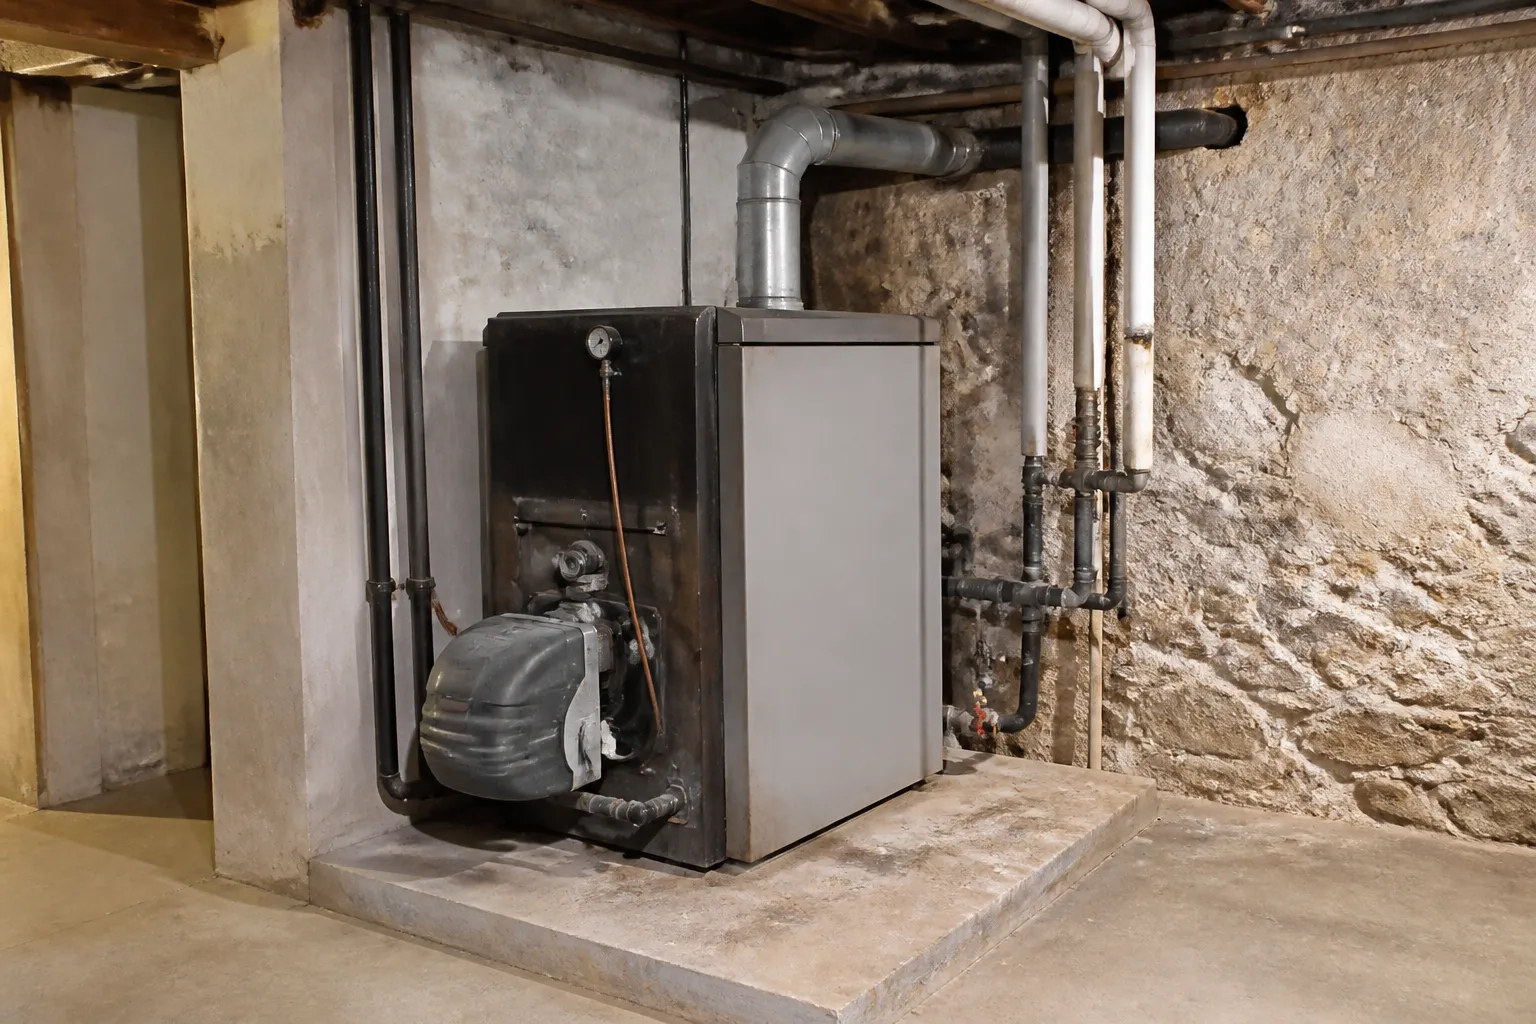
Chaudière ancienne dans une cave de maison

Une chaudière ancienne pèse lourd dans l’étiquette, mais son remplacement vient après la réduction des besoins.

Le confort d’été

Ne pas oublier les fortes chaleurs

Une rénovation énergétique pensée uniquement pour l’hiver peut dégrader le confort d’été. Des combles isolés avec un isolant léger sous une couverture exposée au soleil, de grandes baies vitrées sans protection, une isolation intérieure qui supprime l’inertie des murs épais peuvent rendre les étages étouffants lors des épisodes de chaleur.

Les isolants denses en toiture, les protections solaires extérieures et le maintien de l’inertie des murs anciens limitent ce risque. La ventilation nocturne en été complète le dispositif.

Ces choix se font dès la conception des travaux et sont difficiles à rattraper ensuite.

L’ordre

Rénover dans le bon ordre

Une rénovation cohérente suit en principe cet ordre : réparer l’enveloppe (toiture, murs, humidité), isoler (combles, murs, planchers), remplacer les menuiseries, installer une ventilation adaptée, puis dimensionner le nouveau système de chauffage sur les besoins réduits. Installer une pompe à chaleur avant d’isoler conduit à la surdimensionner.

Une rénovation par étapes est possible, à condition de prévoir dès le départ les interfaces : débords de toiture pour une future isolation extérieure, emplacement de la ventilation, passages de gaines.

Un accompagnement par un professionnel indépendant aide à construire ce parcours.

Les aides

Aides publiques et conditions

Les travaux de rénovation énergétique peuvent bénéficier d’aides publiques, dont les conditions évoluent chaque année : ressources du ménage, nature des travaux, gain énergétique, recours à des entreprises qualifiées RGE, accompagnement obligatoire pour les rénovations d’ampleur. Les conseillers du service public de la rénovation de l’habitat informent gratuitement.

Ces aides ne doivent pas guider seules le choix des travaux : un geste aidé mais inadapté au bâti reste une erreur.

Vérifiez les conditions en vigueur avant de signer les devis : certaines aides exigent une demande préalable au démarrage du chantier.

La négociation

L’étiquette, un argument parmi d’autres

L’étiquette F ou G est en principe intégrée au prix, mais l’acquéreur peut aller plus loin en chiffrant les travaux réels. L’audit énergétique donne une première estimation ; les désordres du bâti, repérés par un expert, s’y ajoutent et ne figurent pas dans l’audit.

Un dossier réunissant l’audit, le rapport d’expert et quelques devis permet de négocier sur une base solide et de dimensionner le prêt travaux.

Il permet aussi de renoncer si le budget global dépasse ce que le bien vaut une fois rénové.

L’expertise

Le bilan avant achat d’une maison F ou G

L’expert examine l’état de la toiture, de la charpente, des murs, des planchers, des menuiseries et des réseaux, mesure l’humidité et repère les désordres qui devront être traités avant toute isolation. Il relit l’audit énergétique à la lumière de ses constats.

Les tarifs du bilan avant achat sont présentés sur notre page dédiée.

Questions fréquentes

Questions fréquentes

Peut-on encore louer une maison classée G ?

Depuis le 1er janvier 2025, un logement classé G ne peut plus faire l’objet d’un nouveau bail. Le calendrier se poursuit pour les classes F puis E.

L’audit énergétique est-il obligatoire à la vente ?

Oui pour les maisons individuelles et immeubles en monopropriété classés F ou G depuis 2023, et E depuis 2025.

L’audit suffit-il pour connaître le coût des travaux ?

Il donne une estimation indicative. L’état réel du bâti et les devis d’entreprises peuvent la modifier sensiblement.

Par quoi commencer la rénovation ?

Par l’enveloppe et les désordres existants, puis l’isolation, les menuiseries, la ventilation et enfin le chauffage.

Peut-on isoler un mur ancien en brique ou en craie ?

Oui, avec des matériaux perméables à la vapeur et une attention particulière à l’humidité.

L’expert remplace-t-il l’auditeur énergétique ?

Non. Il vérifie l’état du bâti que l’audit ne contrôle pas. Les deux approches se complètent.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

"Dossier
Achat immobilier

Diagnostics immobiliers : ce qu’ils disent et ce qu’ils taisent

Achat immobilier

Diagnostics immobiliers : ce qu’ils disent et ce qu’ils taisent

Lors d’une vente, le vendeur remet un dossier de diagnostics techniques : performance énergétique, amiante, plomb, électricité, gaz, risques, assainissement. Ce dossier est obligatoire et utile, mais il est vite pris pour un bilan complet de la maison. Ce n’est pas son rôle. Voici ce que chaque diagnostic couvre, et ce qu’il laisse de côté.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Les diagnostics obligatoires répondent à des objectifs précis de santé, de sécurité et d’information sur l’énergie et les risques. Ils ne disent rien, ou presque, de la structure, des fissures, de l’humidité, de la toiture, de la charpente ou des réseaux enterrés. Un bilan avant achat par un expert en bâtiment complète ce dossier en examinant l’état général de la maison et les désordres susceptibles d’entraîner des travaux importants.

Le dossier

Un ensemble de documents obligatoires

Le dossier de diagnostic technique est annexé à la promesse puis à l’acte de vente. Sa composition dépend de l’âge du bien, de sa localisation et de ses équipements. Il comprend le diagnostic de performance énergétique, l’état des risques, et selon les cas le constat de risque d’exposition au plomb, l’état amiante, les états des installations d’électricité et de gaz, l’état relatif aux termites, l’information sur la mérule, le contrôle de l’assainissement non collectif et, en copropriété, le mesurage de la surface privative.

Chaque diagnostic est réalisé par un professionnel certifié dans le domaine concerné, sauf l’état des risques et le contrôle d’assainissement qui relèvent d’autres circuits. Il a une durée de validité propre.

Ces documents protègent le vendeur contre certaines actions de l’acquéreur s’ils ont été correctement établis.

Le DPE

Une estimation énergétique, pas un audit du bâti

Le diagnostic de performance énergétique classe le logement de A à G selon sa consommation et ses émissions de gaz à effet de serre. Depuis 2021, il repose sur une méthode de calcul unifiée et il est opposable. Il propose des recommandations de travaux.

Le DPE ne dit pas si les murs sont humides, si l’isolation a été bien posée, si la charpente est saine ou si la ventilation fonctionne. Pour les maisons classées E, F ou G, un audit énergétique plus détaillé est obligatoire à la vente selon un calendrier progressif ; il propose des scénarios de rénovation chiffrés.

Ni le DPE ni l’audit ne remplacent un examen de l’état du bâtiment.

Amiante et plomb

Deux diagnostics de santé ciblés

L’état amiante concerne les biens dont le permis de construire a été délivré avant le 1er juillet 1997. Il repère les matériaux accessibles sans travaux destructifs : plaques de fibrociment, conduits, dalles de sol, flocages. Il ne garantit pas l’absence d’amiante dans les parties cachées, qui devront être recherchées avant des travaux.

Le constat de risque d’exposition au plomb concerne les logements construits avant 1949. Il porte sur les revêtements, peintures en particulier. Il ne vise pas les canalisations d’eau en plomb, qui doivent être recherchées par ailleurs.

Ces deux diagnostics sont essentiels pour la santé, mais ils ne disent rien de la solidité ou de l’humidité de la maison.

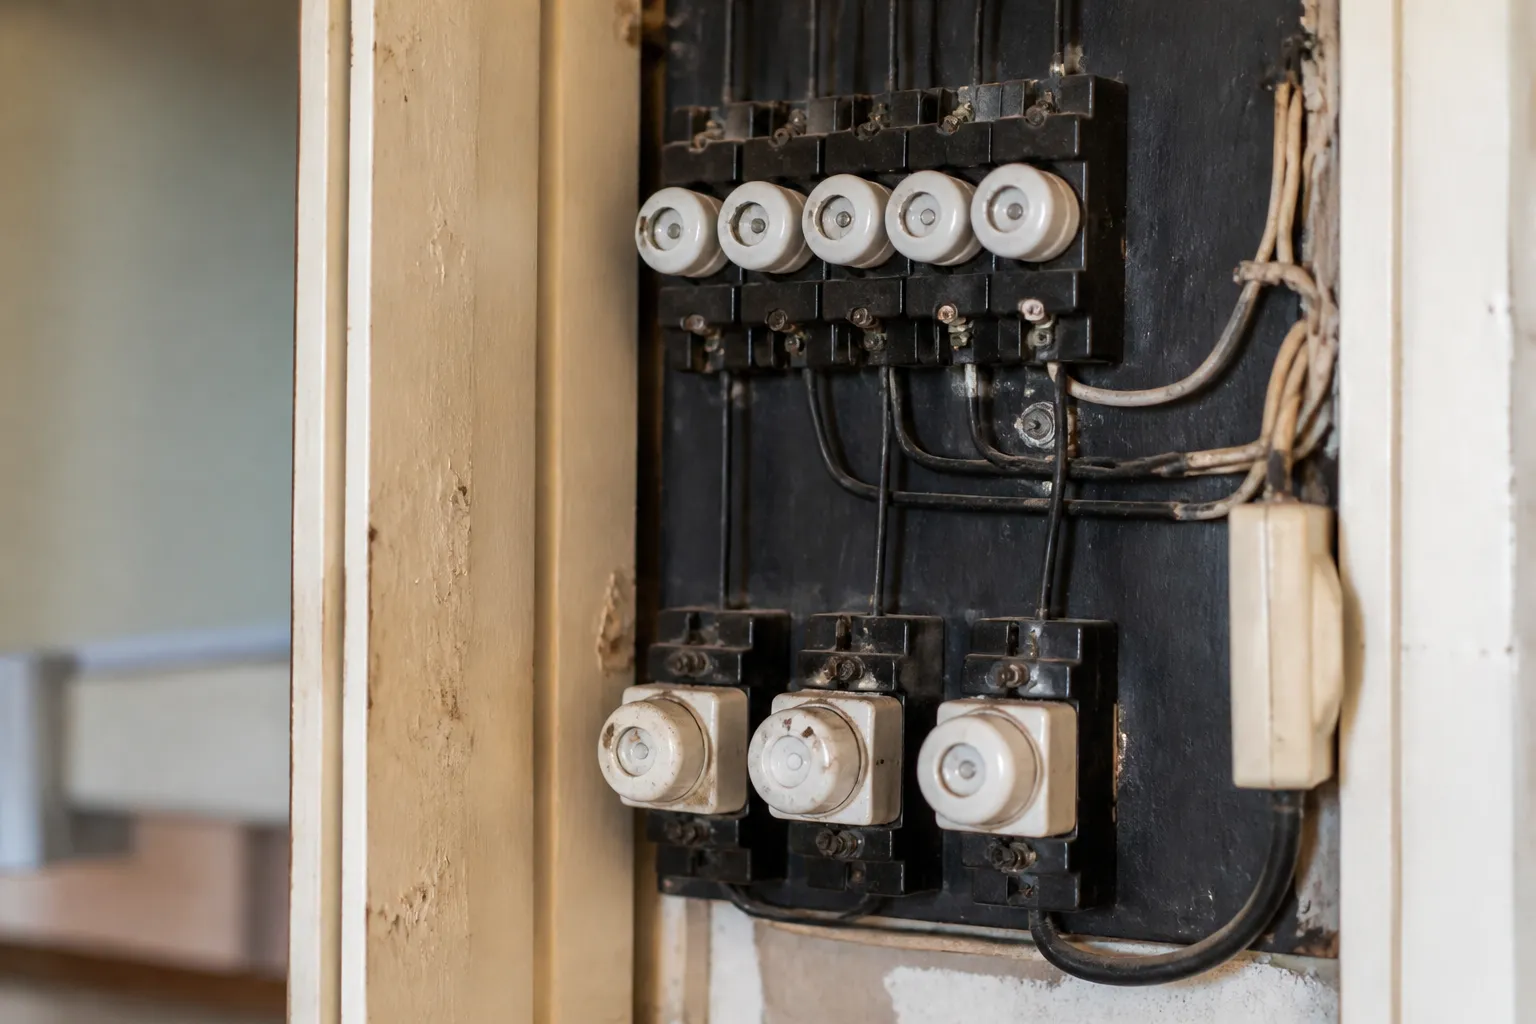
Tableau électrique ancien avec fusibles en porcelaine

Tableau électrique ancien avec fusibles en porcelaine : le diagnostic électrique repère les dangers, sans chiffrer la remise à niveau.

Électricité et gaz

Des diagnostics de sécurité

Les états des installations intérieures d’électricité et de gaz sont obligatoires lorsque l’installation a plus de quinze ans. Ils repèrent les anomalies présentant un danger pour les personnes : absence de terre, matériels vétustes, défaut de protection, raccordements dangereux.

Ils ne constituent pas un contrôle de conformité complet ni un chiffrage des travaux. Une installation qui cumule les anomalies doit être examinée par un électricien pour évaluer l’ampleur de la remise à niveau.

Ils ne portent pas sur les réseaux d’eau, d’évacuation ou de chauffage.

Les autres

Termites, mérule, assainissement et risques

L’état relatif aux termites n’est obligatoire que dans les zones délimitées par arrêté préfectoral. L’information sur la mérule s’impose dans les zones où un arrêté a été pris. En dehors de ces zones, l’absence de diagnostic ne signifie pas l’absence d’insectes ou de champignons.

Le contrôle de l’assainissement non collectif, réalisé par le service public compétent, indique si l’installation est conforme ou si des travaux sont nécessaires. L’état des risques informe sur les plans de prévention et quelques zonages, mais pas sur l’ensemble des risques connus à l’adresse.

Chacun de ces documents a un périmètre précis, défini par les textes.

Les angles morts

Ce qu’aucun diagnostic obligatoire n’examine

Aucun diagnostic obligatoire ne porte sur la structure de la maison : fondations, murs porteurs, planchers, charpente. Aucun ne mesure l’humidité des murs ni ne recherche une infiltration. Aucun n’évalue l’état de la toiture, des menuiseries ou des réseaux d’évacuation enterrés. Aucun ne lit les fissures.

Ce sont pourtant ces éléments qui génèrent les travaux les plus coûteux et les litiges les plus lourds après une vente. Une fissure structurelle, une charpente affaiblie ou un sous-sol inondable ne figurent dans aucun rapport de diagnostiqueur.

C’est le rôle d’un bilan avant achat réalisé par un expert en bâtiment.

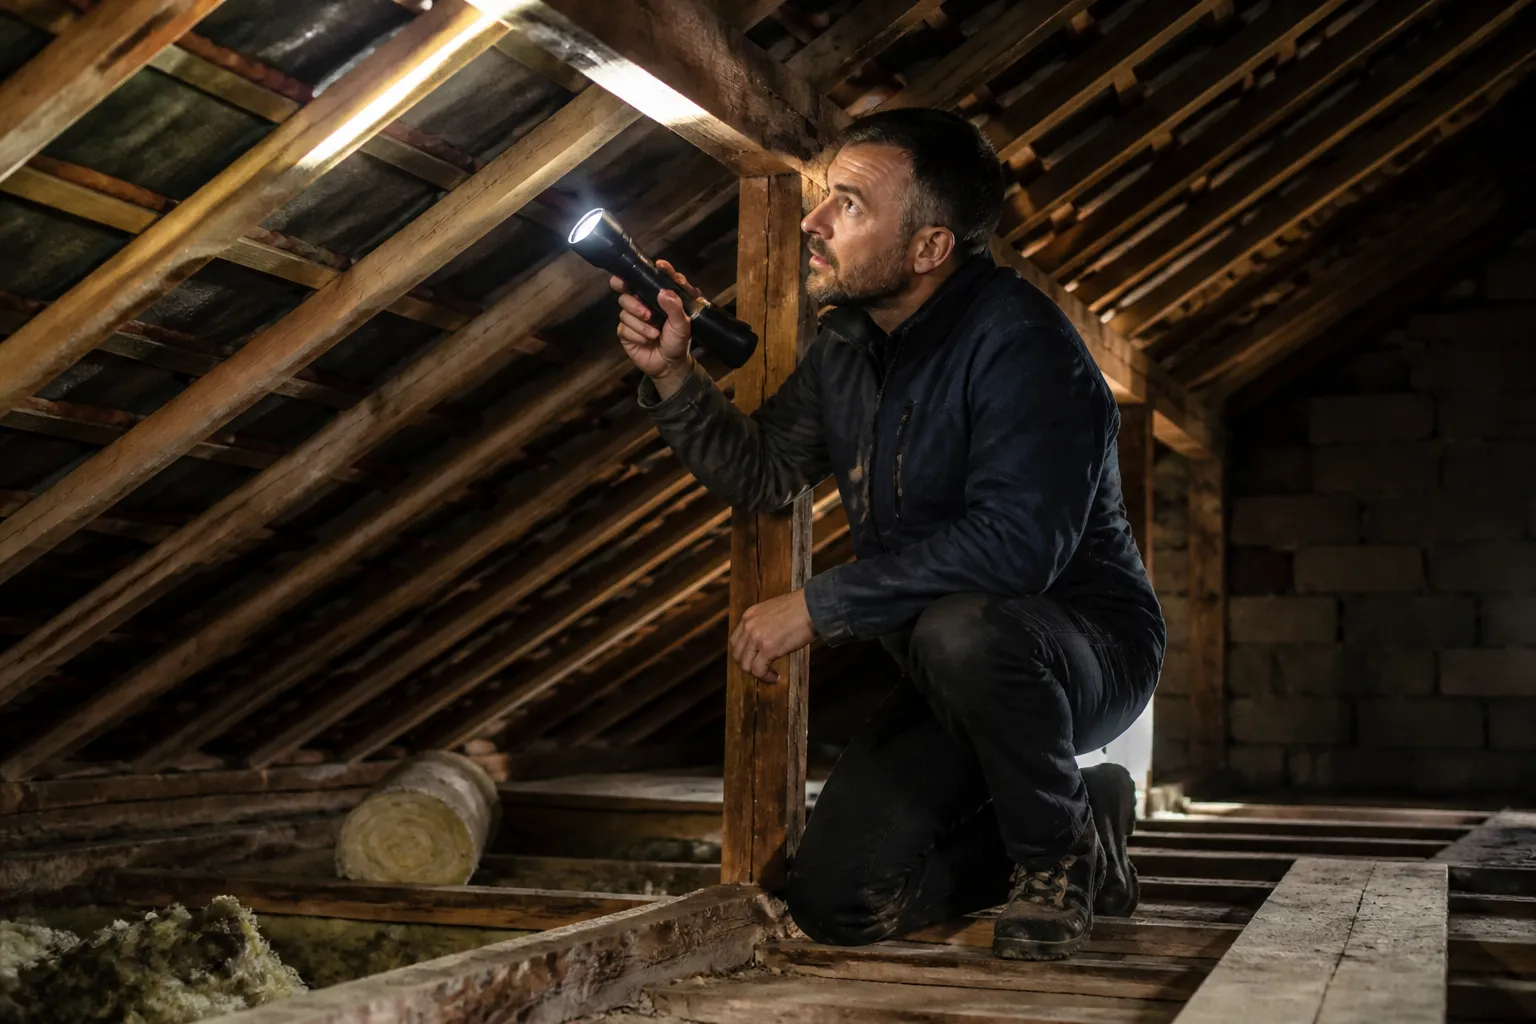
Expert inspectant des combles avec une lampe

Inspection des combles à la lampe : la charpente n’est examinée par aucun diagnostic obligatoire.

La maison picarde

Ce que les diagnostics ne voient pas dans le bâti local

Le bâti de la Somme a ses fragilités propres, qu’aucun diagnostic obligatoire n’aborde. Une maison en torchis sur pan de bois peut avoir une sablière basse pourrie sous un enduit en bon état. Un mur en craie peut s’effriter derrière un doublage. Une maison de ville en brique peut avoir des linteaux rouillés et des solives dégradées dans les mitoyens.

Dans la vallée, une cave régulièrement inondée par la nappe n’apparaît dans aucun rapport si le vendeur n’a jamais été indemnisé. Sur les plateaux, une fissure liée à une ancienne cavité ne figure dans aucun document.

Ces situations se repèrent par un examen du bâtiment et une connaissance du contexte local, pas par un diagnostic réglementaire.

Le calendrier

À quel moment faire intervenir un expert

Les diagnostics sont commandés par le vendeur avant la mise en vente. Le bilan avant achat est commandé par l’acquéreur, idéalement après une première visite concluante et avant de signer la promesse. Il peut aussi être réalisé pendant le délai de rétractation de dix jours qui suit la signature, si le vendeur accepte une nouvelle visite.

Plus il intervient tôt, plus il est utile pour négocier ou renoncer. Après la vente, il devient un constat de l’existant pour préparer les travaux.

La responsabilité

Quand un diagnostic est erroné

Le diagnostiqueur engage sa responsabilité si son rapport est erroné, par exemple s’il omet un matériau amiantifère visible et accessible, ou si le DPE repose sur des données fausses. Il doit être assuré pour cette activité.

L’acquéreur qui découvre une erreur après la vente peut, selon les cas, rechercher la responsabilité du diagnostiqueur pour obtenir réparation de son préjudice. Cette action ne porte que sur ce que le diagnostic devait examiner.

Elle ne couvre pas un désordre qui sortait du périmètre du diagnostic, comme une fissure ou une humidité.

La lecture

Lire le dossier de diagnostic avec méthode

Lisez chaque rapport en entier, pas seulement sa conclusion. Les anomalies électriques sont décrites précisément, les matériaux amiantés localisés, les recommandations du DPE détaillées. Les mentions de pièces non visitées ou de zones inaccessibles sont importantes : elles indiquent ce qui n’a pas été vu.

Notez les dates : un diagnostic périmé doit être refait. Vérifiez que les adresses, surfaces et descriptions correspondent bien au bien visité.

Si un point vous inquiète, posez la question par écrit au vendeur ou au diagnostiqueur avant de signer.

Le complément

Le bilan avant achat, un regard global

Le bilan avant achat examine la maison dans son ensemble : structure, fissures, humidité, toiture et charpente visibles, menuiseries, abords, indices de sinistres passés. Il s’appuie sur le dossier de diagnostics et sur les risques connus de la commune, puis signale les désordres et les travaux à prévoir.

Il ne remplace pas les diagnostics obligatoires, que seul un diagnostiqueur certifié peut établir. Les deux approches se complètent. Les tarifs du bilan avant achat sont présentés sur notre page dédiée.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Les diagnostics obligatoires suffisent-ils pour acheter sereinement ?

Ils sont indispensables mais limités à des objectifs précis. Ils ne portent ni sur la structure, ni sur l’humidité, ni sur la toiture.

Le DPE dit-il si la maison est humide ?

Non. Il estime la consommation d’énergie et propose des recommandations, sans mesurer l’humidité ni contrôler la mise en œuvre.

Le constat plomb concerne-t-il l’eau du robinet ?

Non, il porte sur les peintures. Les canalisations en plomb doivent être recherchées à part.

Que faire si le diagnostiqueur s’est trompé ?

Sa responsabilité peut être recherchée pour ce qui relevait de sa mission. Un avocat peut conseiller sur la démarche.

Le diagnostic termites est-il obligatoire dans la Somme ?

Il est obligatoire dans les zones délimitées par arrêté préfectoral. Vérifiez la situation de la commune en préfecture ou en mairie.

Quelle différence entre diagnostic et bilan avant achat ?

Le diagnostic répond à une obligation légale ciblée ; le bilan avant achat est un examen global de l’état de la maison par un expert en bâtiment.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

"Maison
Achat immobilier

Acheter en zone inondable dans la vallée de la Somme

Achat immobilier

Acheter en zone inondable dans la vallée de la Somme

Les maisons au bord de la Somme, de l’Avre, de la Selle, de l’Authie ou de la Bresle ont un charme indéniable. Elles sont aussi, pour une partie d’entre elles, situées en zone inondable. Acheter dans ces secteurs n’est pas interdit ni forcément imprudent, à condition de connaître le niveau d’exposition et la vulnérabilité réelle de la maison.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

En zone inondable, l’acquéreur doit connaître trois choses : l’aléa (jusqu’où et jusqu’à quelle hauteur l’eau peut monter), la vulnérabilité de la maison (altitude du plancher, matériaux, équipements) et les règles applicables (plan de prévention, urbanisme, assurance). Les documents publics, les repères de crue et l’observation de la maison permettent d’évaluer le risque et de prévoir des aménagements avant de s’engager.

Le contexte

Des vallées larges et des crues lentes

Les cours d’eau de la Somme coulent dans des vallées larges et plates, alimentées en grande partie par la nappe de la craie. Leurs crues sont lentes et durables : l’eau monte progressivement, reste parfois des semaines et redescend lentement. L’épisode de 2001 en est l’exemple majeur, avec des quartiers inondés pendant des semaines à Abbeville et dans toute la vallée.

Les atlas des zones inondables, consultables sur Géorisques, couvrent la Somme et ses affluents : l’Avre, la Selle, l’Ancre, ainsi que l’Authie au nord et la Bresle au sud. Ils indiquent l’emprise des zones susceptibles d’être inondées, sans valeur réglementaire par eux-mêmes.

Les plans de prévention, quand ils existent, transforment cette connaissance en règles opposables.

L’aléa

Jusqu’où et jusqu’à quelle hauteur

Savoir que la maison est en zone inondable ne suffit pas. Il faut savoir avec quelle hauteur d’eau et pour quelle crue de référence. Une maison en limite de zone, touchée par quelques centimètres d’eau en cas de crue exceptionnelle, n’a rien de commun avec une maison qui peut recevoir un mètre d’eau.

Les repères de crue posés sur les bâtiments publics ou les ponts, dont les communes doivent tenir l’inventaire, indiquent les niveaux atteints lors des crues historiques. Les documents de prévention fixent une cote de référence, à comparer avec l’altitude du plancher de la maison.

Les voisins, la mairie et les anciens du quartier sont aussi des sources précieuses sur le comportement de l’eau dans la rue.

La maison

Altitude du plancher et vulnérabilité

La vulnérabilité d’une maison dépend d’abord de l’altitude de son plancher habitable par rapport à la cote de référence. Un rez-de-chaussée surélevé de quelques marches change tout. Un sous-sol ou une cave en zone inondable seront inondés en premier, par débordement ou par remontée de la nappe.

Viennent ensuite les matériaux : murs en brique ou en béton, sols carrelés, menuiseries en métal ou en PVC supportent mieux l’eau que les doublages en plaques de plâtre, les parquets et les isolants fibreux. La position du tableau électrique, de la chaudière et des appareils compte aussi.

L’existence d’un étage ou d’un espace refuge au-dessus des plus hautes eaux est un élément de sécurité essentiel.

Repère de crue fixé sur un mur dans une rue picarde

Repère de crue fixé sur un mur : il indique le niveau atteint lors d’une crue historique.

Les règles

Plan de prévention et urbanisme

Quand un plan de prévention du risque inondation s’applique, il délimite des zones avec des règles différentes : interdiction de construire, constructions autorisées sous conditions, prescriptions sur l’existant. Il peut imposer des mesures de réduction de vulnérabilité aux maisons existantes dans un délai donné.

Ces mesures, comme la création d’une zone refuge ou la mise hors d’eau des équipements, peuvent bénéficier d’aides financières de l’État dans certaines conditions. Renseignez-vous auprès de la direction départementale des territoires.

Un projet d’extension ou de transformation doit être vérifié au regard du plan avant l’achat : certaines surfaces ne pourront pas être créées.

Les indices

Lire dans la maison les crues passées

Une maison déjà inondée garde des traces : ligne horizontale sur les murs, enduits refaits uniquement en partie basse, plinthes neuves dans une maison ancienne, carrelage récent dans tout le rez-de-chaussée, prises électriques remontées, portes de placards gonflées en bas.

Dans la cave ou le sous-sol, des dépôts de limon, des traces d’eau sur les murs et des équipements surélevés sur des parpaings témoignent du comportement de l’eau. Une pompe de relevage installée dans un puisard indique des entrées d’eau récurrentes.

Ces indices sont à rapprocher de la déclaration du vendeur sur les sinistres indemnisés et des réponses à vos questions écrites.

La remontée de nappe

Un risque distinct du débordement

Dans la vallée, la nappe peut monter jusqu’à la surface sans que la rivière déborde. L’eau apparaît alors dans les caves, les sous-sols, puis parfois au rez-de-chaussée, par le sol. Les protections contre le débordement, batardeaux et murets, sont inefficaces contre ce phénomène.

Géorisques propose une cartographie des zones sensibles aux remontées de nappe. Une maison hors de la zone de débordement peut être concernée. Les communes de la vallée ont, pour une large partie d’entre elles, fait l’objet d’arrêtés pour inondation par remontée de nappe en 2001.

Un sous-sol aménagé dans ces secteurs est particulièrement exposé.

Expert vérifiant le niveau du plancher bas d'une maison en bord de rivière

L’altitude du plancher bas par rapport à la cote de référence détermine la vulnérabilité de la maison.

La vie pendant la crue

Accès, réseaux et durée de l’inondation

Une crue lente ne menace pas seulement la maison : elle coupe les accès, isole des quartiers et peut durer des semaines. Une maison dont le plancher reste hors d’eau mais dont la rue est inondée devient difficile à habiter. Les réseaux d’assainissement saturés refoulent, l’électricité peut être coupée par sécurité.

Avant d’acheter, renseignez-vous sur le comportement du quartier lors des crues passées : la rue était-elle praticable, combien de temps l’eau est-elle restée, les habitants ont-ils été évacués ? Le plan communal de sauvegarde, que la commune doit établir lorsqu’elle est couverte par un plan de prévention, décrit l’organisation prévue.

Ces éléments pèsent dans le choix d’une résidence principale, en particulier pour une famille avec de jeunes enfants ou des personnes âgées.

L’assurance

Assurer une maison en zone inondable

La garantie catastrophe naturelle, incluse dans les contrats habitation, couvre les inondations reconnues par arrêté. Une franchise légale s’applique. Dans les communes sans plan de prévention où les arrêtés se répètent, cette franchise peut être modulée.

Interrogez votre assureur avant l’achat. Demandez au vendeur les éventuels sinistres indemnisés et leur montant, si possible. Un bien inondé à répétition peut poser des difficultés d’assurance et de revente.

Conservez l’état des risques, les échanges avec le vendeur et le rapport d’expert : ils seront utiles en cas de sinistre ou de revente.

Les aménagements

Réduire la vulnérabilité après l’achat

Des aménagements simples réduisent les dégâts : tableau électrique et chaudière en hauteur, circuits électriques du rez-de-chaussée séparés et descendant du plafond, revêtements de sol carrelés, cloisons en matériaux insensibles à l’eau, clapets anti-retour sur les évacuations.

Pour une maison exposée à des hauteurs d’eau importantes, la création d’une zone refuge à l’étage, accessible de l’intérieur et avec une ouverture vers l’extérieur pour l’évacuation, est une mesure de sécurité recommandée.

L’expert peut établir un diagnostic de vulnérabilité et hiérarchiser ces travaux.

La revente

Penser dès l’achat à la revente

Une maison en zone inondable se revend, mais la clientèle est plus attentive aux informations sur les risques, désormais remises dès la première visite. Un dossier complet, avec les travaux de réduction de vulnérabilité réalisés et leurs factures, rassure les futurs acquéreurs.

Le prix intègre en principe l’exposition au risque. L’acheteur averti négocie en connaissance de cause et anticipe ce point.

Une maison bien adaptée au risque conserve mieux sa valeur qu’une maison non préparée.

L’expertise

Le bilan avant achat en zone inondable

L’expert consulte les données publiques, relève l’altitude relative du plancher, recherche les traces de crues passées, examine la cave, les matériaux et les équipements, et évalue la vulnérabilité de la maison. Il propose des aménagements adaptés.

Les tarifs du bilan avant achat sont présentés sur notre page dédiée.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Comment savoir si une maison est en zone inondable ?

L’état des risques indique si un plan de prévention s’applique. Les atlas des zones inondables et le rapport de risques sur Géorisques complètent l’information.

Une maison en zone inondable peut-elle être assurée ?

Oui, la garantie catastrophe naturelle est incluse dans les contrats habitation. Une franchise s’applique et peut être modulée dans certaines communes.

Peut-on agrandir une maison en zone inondable ?

Cela dépend du plan de prévention et du plan local d’urbanisme. Certaines extensions sont interdites ou soumises à conditions.

Qu’est-ce qu’une zone refuge ?

Un espace à l’étage, au-dessus des plus hautes eaux, accessible de l’intérieur et permettant l’évacuation par l’extérieur.

La remontée de nappe est-elle couverte par l’assurance ?

Elle peut l’être au titre de la garantie catastrophe naturelle si un arrêté reconnaît l’événement sur la commune.

Faut-il éviter les maisons avec sous-sol dans la vallée ?

Un sous-sol y est particulièrement exposé, par débordement ou par remontée de nappe. Son usage doit être adapté au risque.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.


"Maison
Achat immobilier

Acheter sur la côte picarde : vent, sel et trait de côte

Achat immobilier

Acheter sur la côte picarde : vent, sel et trait de côte

Villas Belle Époque de Mers-les-Bains, maisons de marins de Saint-Valery, pavillons du Crotoy ou de Fort-Mahon : la côte picarde séduit acheteurs de résidences principales et secondaires. Un achat en bord de mer demande cependant des vérifications spécifiques, sur la situation de la parcelle comme sur l’état d’une maison soumise au vent et au sel.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Avant d’acheter sur la côte picarde, il faut situer précisément la maison dans son milieu (falaise, terres basses, baie, dunes), lire l’état des risques et les documents sur la submersion et le trait de côte, puis examiner les éléments que le climat marin use plus vite : menuiseries, ferrures, couvertures, bétons, installations extérieures. Le coût d’entretien d’une maison littorale est plus élevé qu’à l’intérieur des terres et doit entrer dans le calcul.

La situation

Falaise, bas-champs, baie ou dunes : quatre contextes

La côte picarde n’est pas homogène. Au sud, de Mers-les-Bains à Ault, les maisons dominent des falaises de craie qui reculent. Plus au nord, les Bas-Champs de Cayeux sont des terres basses protégées de la mer par un cordon de galets. La baie de Somme, de Saint-Valery au Crotoy, mêle quais, prés salés et coteaux. Le Marquenterre, avec Quend et Fort-Mahon, s’étend sur des dunes et des terrains sableux.

Chacun de ces milieux appelle des questions différentes : distance au rebord de falaise, altitude du terrain par rapport aux plus hautes mers, nature du sol, exposition au vent dominant.

Une carte topographique et une visite à marée haute par gros temps en disent parfois plus long qu’une annonce.

Les documents

Submersion, trait de côte et état des risques

L’état des risques remis par le vendeur indique si la maison est couverte par un plan de prévention, notamment pour les risques littoraux, et, pour les communes concernées, si elle se situe dans une zone exposée au recul du trait de côte. Ces zones sont cartographiées à trente et à cent ans dans les communes inscrites sur la liste fixée par décret.

Le rapport de risques à l’adresse sur Géorisques complète cette information avec l’historique des arrêtés de catastrophe naturelle et d’autres données. En mairie, le plan local d’urbanisme peut contenir des règles particulières pour les constructions en zone littorale.

La loi Littoral encadre fortement les extensions et constructions nouvelles près du rivage : un projet d’agrandissement doit être vérifié avant l’achat.

Le vent

Couverture, cheminées et fixations

Les maisons du littoral subissent des vents forts plusieurs fois par an. La couverture doit être correctement fixée : tuiles accrochées, ardoises clouées au crochet inoxydable, faîtages scellés, rives protégées. Les tuiles déplacées ou les ardoises manquantes après une tempête signalent une fixation insuffisante.

Les souches de cheminées, exposées et parfois fragilisées par le sel, peuvent se dégrader. Les antennes, paraboles et panneaux mal fixés deviennent des projectiles. Les volets battants doivent avoir des arrêts solides.

Lors de la visite, l’expert observe la toiture depuis le sol et les combles, et repère les réparations de fortune qui trahissent des dégâts répétés.

Menuiseries extérieures abîmées par le sel et le vent

Menuiseries extérieures marquées par le sel et le vent : un poste d’entretien à anticiper sur le littoral.

Le sel

Menuiseries, ferrures et équipements extérieurs

Le sel attaque tout ce qui est métallique : ferrures de volets, gonds, garde-corps, grilles, boîtiers électriques extérieurs, unités extérieures de pompes à chaleur. Les menuiseries en bois demandent un entretien régulier ; les menuiseries en aluminium doivent être adaptées au milieu marin.

Les bétons armés, balcons, appuis et linteaux, peuvent présenter une corrosion des armatures plus rapide qu’à l’intérieur des terres. Les maçonneries se chargent de sels qui désagrègent briques et enduits en partie basse.

Ces éléments s’usent plus vite et leur remplacement doit être anticipé dans le budget.

Les terres basses

Altitude du plancher et protections

Dans les Bas-Champs et autour de la baie, la question clé est l’altitude du plancher habitable par rapport aux niveaux d’eau de référence. Une maison de plain-pied construite au niveau du terrain naturel est plus vulnérable qu’une maison au plancher surélevé ou dotée d’un étage refuge.

Les protections collectives, digues, cordons de galets, ouvrages hydrauliques, sont entretenues par les collectivités et l’État. Elles réduisent le risque sans le supprimer. Les documents de prévention indiquent les niveaux retenus et les règles applicables aux constructions.

Lors de la visite, repérez les traces d’anciennes entrées d’eau, les plinthes refaites, les seuils rehaussés, et demandez au vendeur l’historique précis de la maison lors des tempêtes passées.

Le sable

Maisons sur dunes et terrains sableux

Dans le Marquenterre, une partie des maisons est construite sur du sable. Ce sol porte bien s’il reste confiné, mais il peut être déplacé par le vent ou affouillé par l’eau au pied des murs. Les clôtures, terrasses et escaliers extérieurs en souffrent les premiers.

L’ensablement des abords, des gouttières et des grilles de ventilation demande aussi un entretien régulier. Une ventilation de vide sanitaire obstruée par le sable expose les planchers à l’humidité.

L’expert regarde l’état des pieds de murs, la stabilité des abords et la ventilation des parties basses.

Rue de station balnéaire picarde avec maisons de villégiature

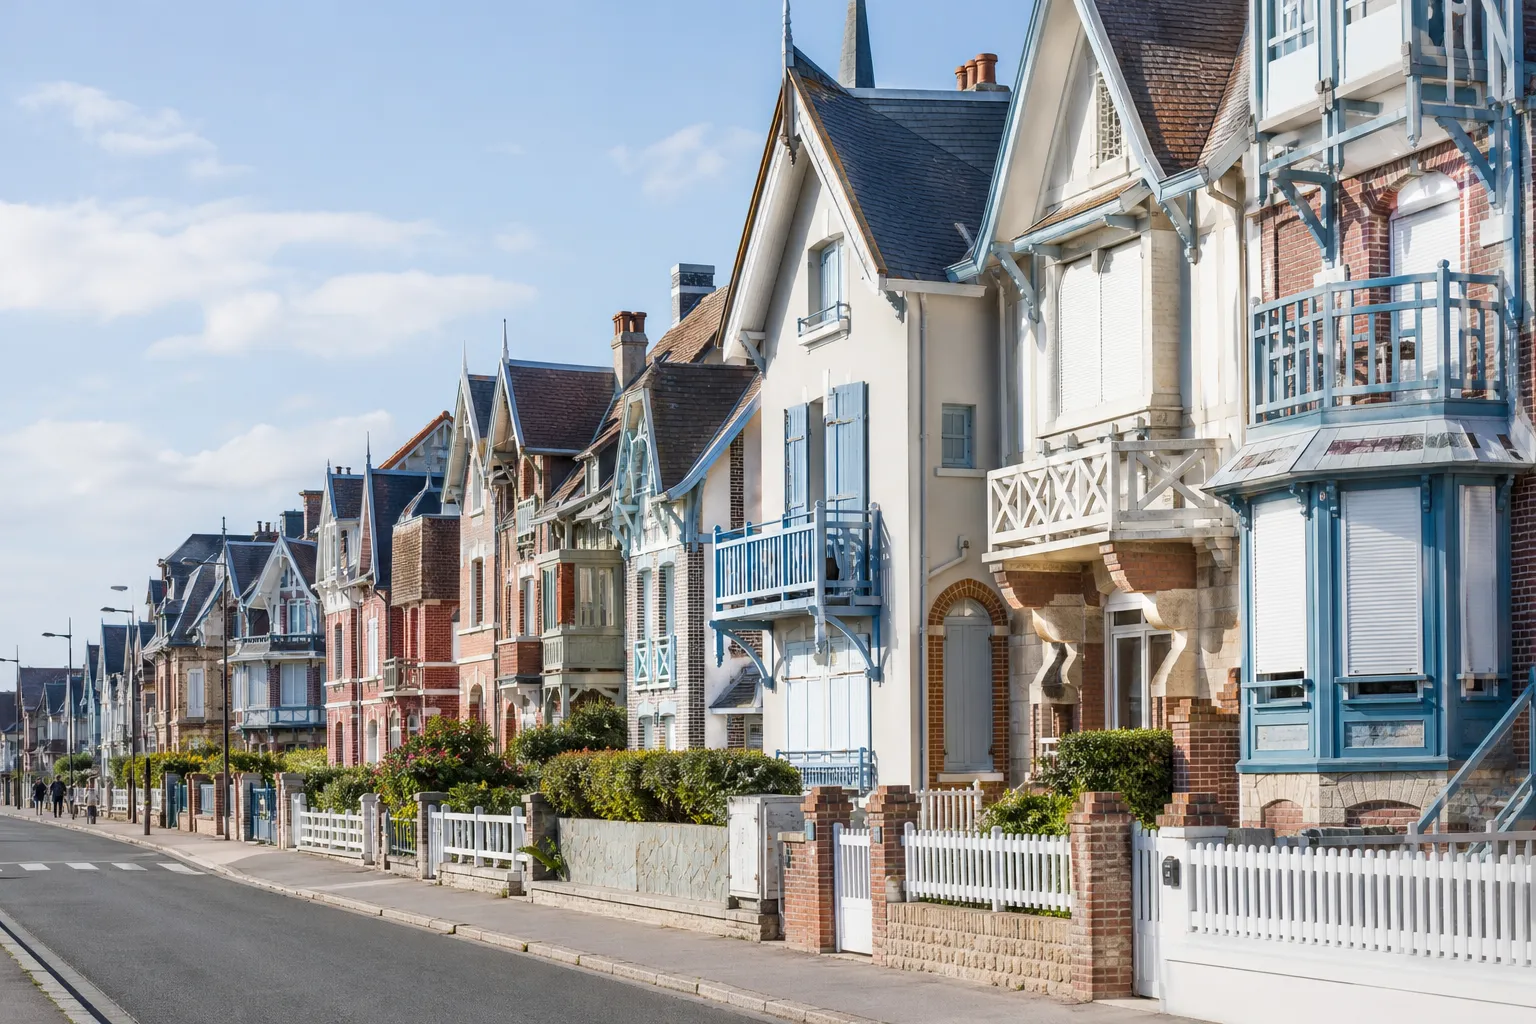
Rue de station balnéaire picarde : les quartiers de villas anciennes peuvent être soumis à des règles de protection.

L’humidité

Air marin et maisons fermées

L’air du littoral est chargé d’humidité et de sel. Une maison bien ventilée et chauffée s’en accommode ; une maison fermée une partie de l’année, comme une résidence secondaire, accumule l’humidité et voit apparaître moisissures et odeurs.

Lors de la visite, l’odeur de renfermé, les taches dans les angles, l’état des placards et de la literie renseignent sur la façon dont la maison supporte ses périodes de fermeture. Une visite en hiver, quand c’est possible, est plus parlante qu’en plein été.

La ventilation existante et le système de chauffage doivent permettre une gestion à distance si la maison sera occupée par intermittence.

Le patrimoine

Villas anciennes et règles de protection

Les stations balnéaires de la côte picarde comptent un riche ensemble de villas de la fin du dix-neuvième et du début du vingtième siècle, avec bow-windows, balcons ouvragés, briques vernissées et décors en bois. Certains quartiers sont protégés au titre du patrimoine, ce qui encadre les travaux de façade, de menuiserie et de couverture.

Ces maisons demandent un entretien spécifique : bois de façade exposés, ferronneries décoratives, enduits et briques anciens. Leur restauration suppose des artisans qualifiés et des matériaux adaptés, plus coûteux.

Renseignez-vous en mairie sur les règles applicables avant de prévoir des travaux.

Le budget

Un entretien plus exigeant qu’à l’intérieur des terres

Une maison en bord de mer coûte plus cher à entretenir : peintures et lasures à refaire à intervalles plus courts, ferrures et équipements à remplacer plus tôt, toiture à surveiller après chaque tempête, nettoyage du sable et du sel. Cette réalité doit être intégrée au calcul avant l’achat.

Pour une résidence secondaire, les frais de chauffage hors gel, de surveillance et d’assurance s’ajoutent. Pour une location saisonnière, l’état de la maison conditionne les avis et donc les revenus.

Un rapport d’expert qui liste les travaux à court et moyen terme aide à construire un budget réaliste.

L’assurance

Assurer une maison exposée au littoral

Le contrat habitation inclut la garantie catastrophe naturelle, qui peut couvrir une submersion marine reconnue par arrêté. La garantie tempête, également présente dans les contrats habitation, couvre les dégâts dus au vent selon les conditions du contrat.

Avant l’achat, interrogez votre assureur sur les conditions à l’adresse, notamment pour une maison en zone basse ou en haut de falaise. Le recul du trait de côte n’est pas couvert comme une catastrophe naturelle.

Conservez les documents remis par le vendeur et les échanges sur les sinistres passés.

L’expertise

Le bilan avant achat sur la côte

L’expert situe la maison dans son milieu, consulte les risques connus, puis examine la toiture, les façades, les menuiseries, les éléments métalliques, les bétons, l’humidité et les abords. Il signale les points d’usure accélérée et les travaux à prévoir.

Les tarifs du bilan avant achat sont présentés sur notre page dédiée.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Comment savoir si la maison est exposée au recul du trait de côte ?

Vérifiez si la commune figure sur la liste fixée par décret et consultez la cartographie des zones exposées, mentionnée dans l’état des risques pour les biens concernés.

Le recul du trait de côte est-il couvert par l’assurance ?

Non, il n’est pas couvert comme une catastrophe naturelle. La submersion marine reconnue par arrêté peut l’être.

Peut-on agrandir une maison en bord de mer ?

Sous réserve de la loi Littoral, du plan local d’urbanisme et des documents de risque. Vérifiez avant d’acheter.

L’entretien d’une maison littorale coûte-t-il plus cher ?

Oui. Le sel et le vent usent plus vite menuiseries, ferrures, peintures et équipements extérieurs.

Faut-il visiter en hiver ?

Si possible, oui. L’humidité, le vent et les éventuelles infiltrations se voient mieux qu’en été.

Une pompe à chaleur est-elle adaptée en bord de mer ?

Oui, si l’unité extérieure est adaptée au milieu marin et protégée. Sa durée de vie peut être réduite par le sel.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

"Immeuble
Achat immobilier

Acheter en copropriété à Amiens : parties communes et travaux à venir

Achat immobilier

Acheter en copropriété à Amiens : parties communes et travaux à venir

Acheter un appartement à Amiens, c’est acheter un logement et une quote-part d’immeuble. L’état des parties communes, les travaux votés ou à venir et la santé financière de la copropriété pèsent autant que la qualité de l’appartement lui-même. Les documents existent ; encore faut-il savoir les lire et les confronter à la visite.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

En copropriété, l’acquéreur doit lire les procès-verbaux d’assemblée générale, le carnet d’entretien, la fiche synthétique, le projet de plan pluriannuel de travaux s’il existe, et les informations financières du lot. La visite des parties communes accessibles, toiture-terrasse, cage d’escalier, caves, façades, complète ces documents. Les travaux importants à venir se repèrent ainsi avant l’offre et se négocient.

Le principe

Un appartement, mais aussi une part d’immeuble

Le propriétaire d’un lot de copropriété possède son appartement en propre et une quote-part des parties communes : structure, façades, toiture, escaliers, réseaux collectifs. Les décisions sur ces parties communes sont prises en assemblée générale et leur coût est réparti selon les tantièmes.

Un appartement impeccable dans un immeuble dont la toiture fuit, dont les façades se dégradent ou dont les finances sont fragiles peut réserver de mauvaises surprises. À l’inverse, un appartement à rafraîchir dans un immeuble bien géré est un achat serein.

L’acquéreur doit donc examiner les deux niveaux : son futur logement et l’immeuble.

Les documents

Ce que le vendeur doit transmettre

La loi prévoit une liste de documents à remettre à l’acquéreur avant la promesse : règlement de copropriété et état descriptif de division, procès-verbaux des trois dernières assemblées générales, fiche synthétique de la copropriété, carnet d’entretien, et, selon les cas, diagnostic technique global et projet de plan pluriannuel de travaux. S’y ajoutent les informations financières : charges courantes, montant du fonds de travaux attaché au lot, sommes restant dues.

Ces documents sont volumineux et vite lus en diagonale. Ils contiennent pourtant l’essentiel : travaux votés, travaux refusés, désordres signalés, procédures en cours, impayés.

Prendre le temps de les lire, ou de les faire lire par un professionnel, est un investissement rentable.

Les procès-verbaux

Lire entre les lignes des assemblées générales

Les procès-verbaux d’assemblée générale racontent la vie de l’immeuble. On y repère les travaux votés et leur calendrier, les appels de fonds exceptionnels, les travaux reportés d’année en année, les désordres évoqués par les copropriétaires, les expertises et les procédures.

Une résolution de ravalement repoussée trois années de suite, une infiltration en toiture évoquée à chaque assemblée, un audit énergétique commandé mais pas suivi d’effet sont des signaux à interpréter. Des tensions entre copropriétaires ou avec le syndic se lisent aussi dans ces documents.

Les travaux votés avant la vente sont en principe à la charge du vendeur s’ils sont exigibles avant l’acte ; la répartition peut être ajustée dans la promesse.

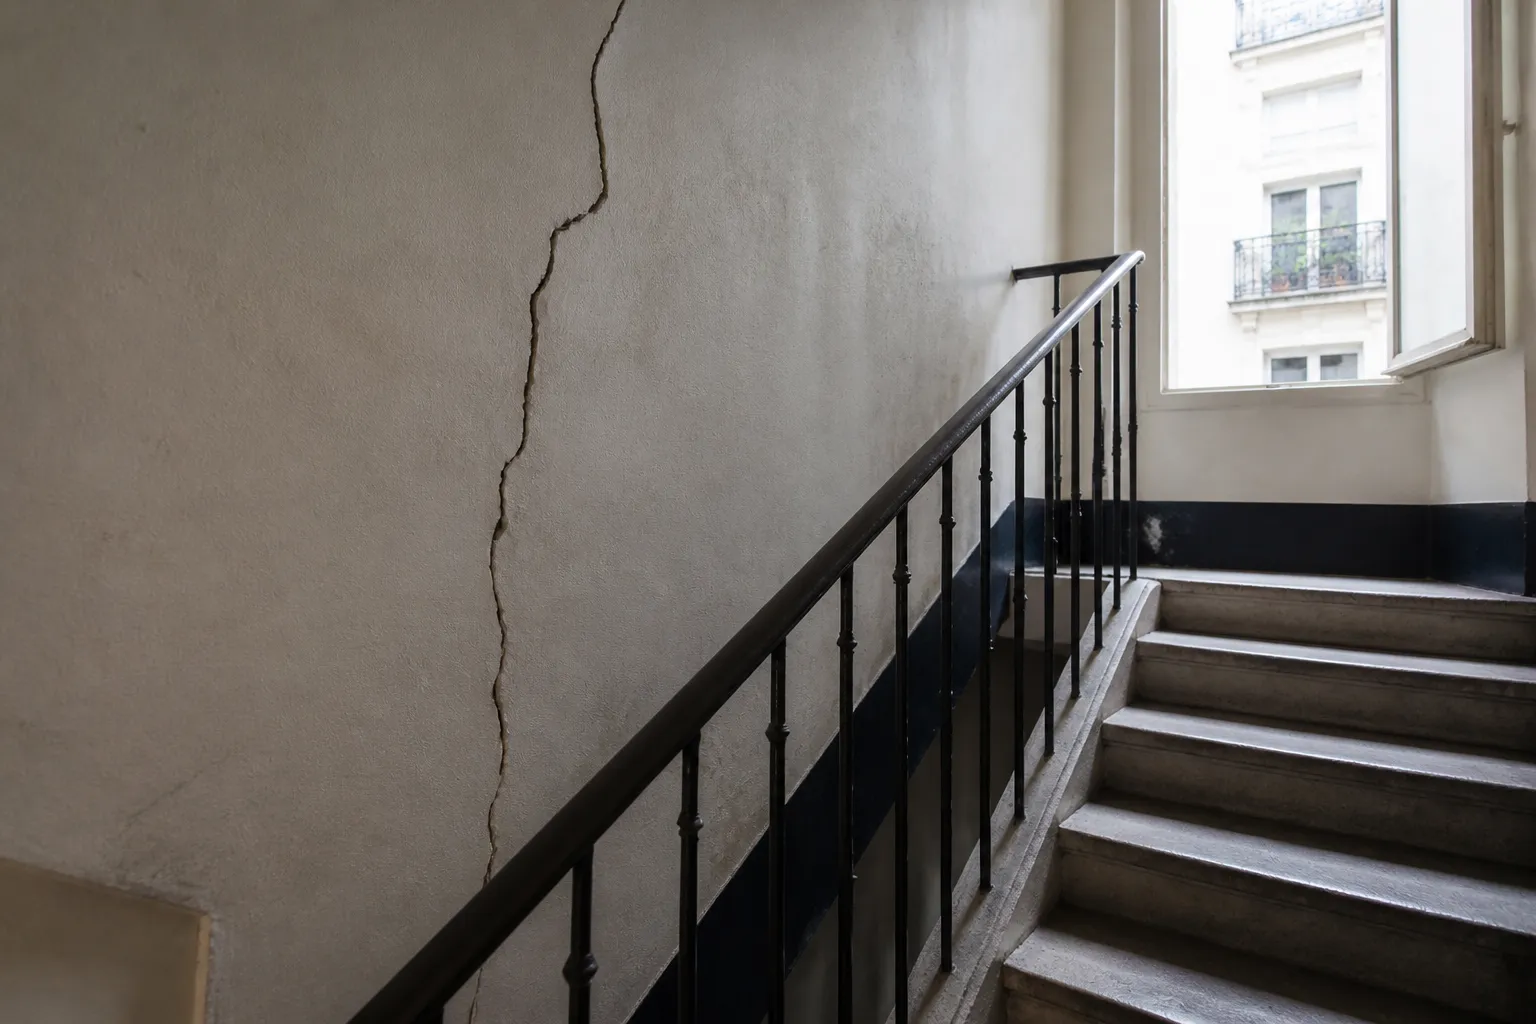
Cage d'escalier d'immeuble avec fissure sur le mur

Fissure dans une cage d’escalier : un indice sur l’état de l’immeuble à rapprocher des procès-verbaux d’assemblée générale.

Le plan de travaux

Plan pluriannuel et diagnostic technique global

La loi Climat et résilience a rendu obligatoire, de manière progressive selon la taille des copropriétés, l’adoption d’un projet de plan pluriannuel de travaux sur dix ans, établi après une analyse du bâti. Depuis 2025, il concerne aussi les petites copropriétés de plus de quinze ans. Il recense les travaux nécessaires à la conservation de l’immeuble, à la sécurité et à la performance énergétique.

Ce document est une mine d’informations pour l’acquéreur : il annonce les dépenses importantes à venir et leur calendrier. Le fonds de travaux, alimenté chaque année, sert à les financer en partie.

En l’absence de plan, interrogez le syndic sur l’état d’avancement de son élaboration.

Le diagnostic technique global, quand il existe, détaille l’état des parties communes et peut servir de base au plan.

L’immeuble

Les immeubles d’Amiens et leurs faiblesses types

Le parc amiénois est varié et chaque époque a ses points faibles. Les immeubles anciens en brique du centre et des faubourgs présentent des planchers bois, des caves voûtées et des réseaux repris par morceaux. Les immeubles de la Reconstruction, autour de la tour Perret et des axes rebâtis après 1940, montrent des bétons qui se carbonatent et des balcons à surveiller. Les ensembles des années 1960 et 1970, dans les quartiers nord et sud, ont des toitures-terrasses, des façades peu isolées et des chauffages collectifs à moderniser.

Connaître l’époque de construction aide à orienter la lecture des documents et la visite. Une copropriété de la Reconstruction qui n’a jamais engagé de diagnostic béton, ou un ensemble des années 1970 sans projet de rénovation énergétique, appellent des questions précises.

Les immeubles plus récents relèvent encore, selon leur âge, des garanties des constructeurs.

La visite

Ce qu’il faut voir dans les parties communes

La visite d’un appartement se limite trop à l’appartement. Pourtant, la cage d’escalier, le hall, les caves, le local poubelles, la cour et les façades donnent une idée précise de l’entretien de l’immeuble. Fissures dans la cage d’escalier, traces d’humidité au plafond du dernier étage, caves inondées, colonnes d’eau rouillées sont des indices parlants.

Si l’accès à la toiture-terrasse est possible, l’état de l’étanchéité, des relevés et des évacuations renseigne sur un poste coûteux. Les balcons et les façades se regardent depuis la rue.

Demandez au vendeur ou au syndic l’accès aux parties communes qui ne sont pas ouvertes librement.

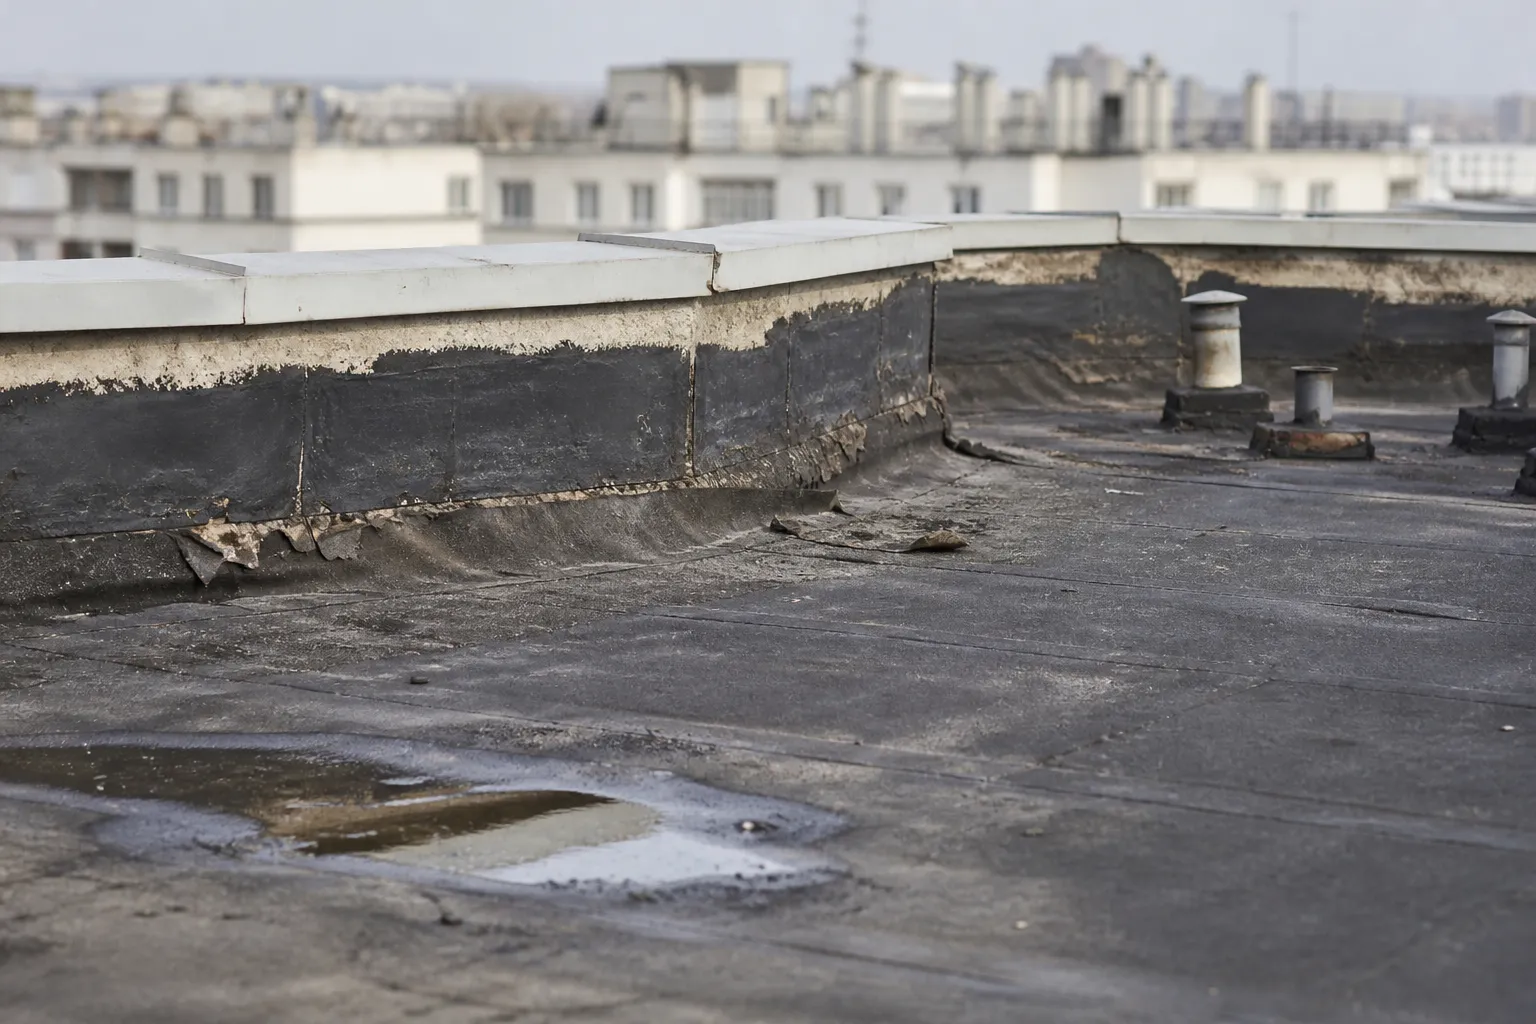
Toiture terrasse d'immeuble avec relevés d'étanchéité usés

Relevés d’étanchéité usés sur une toiture-terrasse : un poste de travaux collectif à anticiper.

L’appartement

Les points à vérifier dans le lot

Dans l’appartement, on regarde l’humidité, en particulier au dernier étage sous toiture et au rez-de-chaussée sur cave, la ventilation des pièces humides, l’état des menuiseries, les fissures des murs et des plafonds, les planchers qui fléchissent ou qui sonnent creux.

Les travaux réalisés par le vendeur méritent une attention particulière : cloison abattue, salle de bains déplacée, plancher modifié. Certains travaux touchant les parties communes ou l’aspect extérieur nécessitaient une autorisation de l’assemblée générale. Demandez-en la preuve.

Les diagnostics obligatoires, électricité, gaz, plomb, amiante, DPE, complètent l’examen sans le remplacer.

L’énergie

DPE du lot et DPE collectif

Le DPE de l’appartement est obligatoire pour la vente. La loi Climat et résilience a aussi prévu un DPE collectif pour les immeubles en copropriété, selon un calendrier progressif. Ces documents indiquent la performance du logement et de l’immeuble et orientent les travaux à venir.

Un appartement classé F ou G dans un immeuble ancien peut nécessiter des travaux qui dépendent de la copropriété : isolation des façades, remplacement du chauffage collectif, toiture. L’acquéreur ne peut pas les réaliser seul.

Pour un projet locatif, le calendrier d’interdiction de location des logements les moins performants doit être pris en compte.

Les finances

Charges, impayés et fonds de travaux

La fiche synthétique et le pré-état daté renseignent sur la situation financière : montant des charges courantes, dettes de la copropriété envers ses fournisseurs, impayés des copropriétaires. Un taux d’impayés élevé fragilise la copropriété et peut retarder les travaux.

Le fonds de travaux, obligatoire dans les copropriétés à usage d’habitation, sauf exceptions, est attaché au lot : il est transmis à l’acquéreur avec l’appartement, sans remboursement au vendeur, sauf accord contraire dans l’acte.

Comparez les charges annoncées à celles d’immeubles comparables : des charges très basses peuvent signifier un entretien insuffisant.

La négociation

Intégrer les travaux à venir dans le prix

Des travaux importants annoncés, ravalement, toiture, ascenseur, chauffage, ont un coût pour l’acquéreur. Ils peuvent justifier une négociation du prix ou une répartition particulière dans la promesse. Le notaire et l’agent immobilier peuvent aider à formaliser cette répartition.

Un rapport d’expert sur l’état des parties communes visibles et de l’appartement apporte des arguments objectifs à cette discussion.

Il peut aussi conduire à renoncer si les risques financiers paraissent trop lourds.

L’expertise

Le bilan avant achat en copropriété

L’expert examine l’appartement et les parties communes accessibles, relève les désordres et les indices de travaux à venir, et vous aide à lire les documents techniques de la copropriété. Il signale les points à éclaircir avec le vendeur ou le syndic.

Les tarifs du bilan avant achat sont présentés sur notre page dédiée.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Quels documents demander avant d’acheter en copropriété ?

Règlement de copropriété, procès-verbaux des trois dernières assemblées, fiche synthétique, carnet d’entretien, plan pluriannuel de travaux s’il existe, et informations financières du lot.

Qui paie les travaux votés avant la vente ?

En principe, le vendeur paie les sommes exigibles avant l’acte. La répartition peut être aménagée dans la promesse de vente.

Le fonds de travaux est-il remboursé au vendeur ?

Non, il est attaché au lot et transmis à l’acquéreur, sauf accord contraire entre les parties.

Faut-il visiter les caves et la toiture ?

Oui si possible. Elles révèlent l’état de l’immeuble et les travaux à venir.

Qu’est-ce que le plan pluriannuel de travaux ?

Un plan sur dix ans des travaux nécessaires à l’immeuble, rendu obligatoire progressivement par la loi Climat et résilience.

Un appartement classé G peut-il être loué ?

Depuis 2025, les logements classés G ne peuvent plus faire l’objet d’un nouveau bail. Le calendrier se poursuit pour les classes F puis E.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

"Rangée
Achat immobilier

Acheter une amiénoise : les points que l’expert vérifie

Achat immobilier

Acheter une amiénoise : les points que l’expert vérifie

Étroite, en brique rouge, alignée sur rue avec ses voisines, l’amiénoise est la maison de ville typique d’Amiens et de sa périphérie. Charmante et recherchée, elle a aussi ses faiblesses récurrentes : murs mitoyens, planchers bois, extensions arrière, humidité de cour. Voici les points qu’un expert vérifie avant l’achat.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

L’amiénoise est une maison de ville en brique de la fin du dix-neuvième et du début du vingtième siècle, étroite en façade, profonde, avec une cave, un escalier raide et une cour ou un jardin à l’arrière. Les points clés à examiner sont la façade et les linteaux, les murs mitoyens, les planchers, l’extension arrière à toit plat, la cave, la toiture et les réseaux anciens. Leur état fait la différence entre une rénovation de confort et un chantier lourd.

La typologie

Une maison de ville construite en série

À partir du milieu du dix-neuvième siècle, l’essor industriel d’Amiens a entraîné la construction de quartiers entiers de petites maisons de ville. L’amiénoise en est la forme emblématique : une façade étroite sur rue, une ou deux travées, un rez-de-chaussée surélevé au-dessus d’une cave, un étage et des combles. Les pièces se succèdent en enfilade, de la rue vers la cour.

Bâties en brique, avec des planchers en bois et des charpentes simples, ces maisons ont été construites rapidement et économiquement, parfois par lotissements entiers. Leur qualité varie donc d’une rue à l’autre et d’un constructeur à l’autre.

Elles ont presque toutes été transformées : extension à l’arrière, salle de bains créée dans une ancienne chambre, cloisons supprimées, combles aménagés.

La façade

Brique, linteaux et appuis

La façade sur rue est la carte de visite de l’amiénoise. On y regarde l’état des briques et des joints, la présence de fissures en escalier, l’alignement des appuis de fenêtres et l’état des linteaux. Les linteaux en brique soulagés par un fer peuvent présenter des fissures horizontales dues à la rouille.

Les décors, bandeaux, corniches et ancres métalliques, sont à observer de près : un élément décollé peut chuter sur le trottoir. Une façade repeinte ou enduite au ciment peut masquer des désordres et piéger l’humidité.

En secteur protégé ou aux abords d’un monument historique, les travaux de façade sont encadrés et soumis à l’avis de l’architecte des Bâtiments de France.

Les menuiseries d’origine, en bois, ont pu être remplacées par du PVC sans traitement soigné de la jonction avec la brique. Des infiltrations au droit des tableaux et des appuis en résultent parfois, avec des taches à l’intérieur sous les fenêtres.

Les mitoyens

Des murs partagés avec les voisins

L’amiénoise partage ses murs latéraux avec les maisons voisines. Ces murs mitoyens portent les planchers des deux maisons. Une fissure verticale à la jonction avec la façade, un plancher qui s’affaisse le long d’un mitoyen, une humidité qui vient de chez le voisin sont des situations classiques.

Les travaux réalisés chez les voisins, démolition d’un mur intérieur, création d’une ouverture, surélévation, peuvent affecter la maison. L’historique des travaux de la rue est utile à connaître.

Les réparations sur un mur mitoyen se décident en principe avec le voisin, et leur coût se partage selon les règles du Code civil.

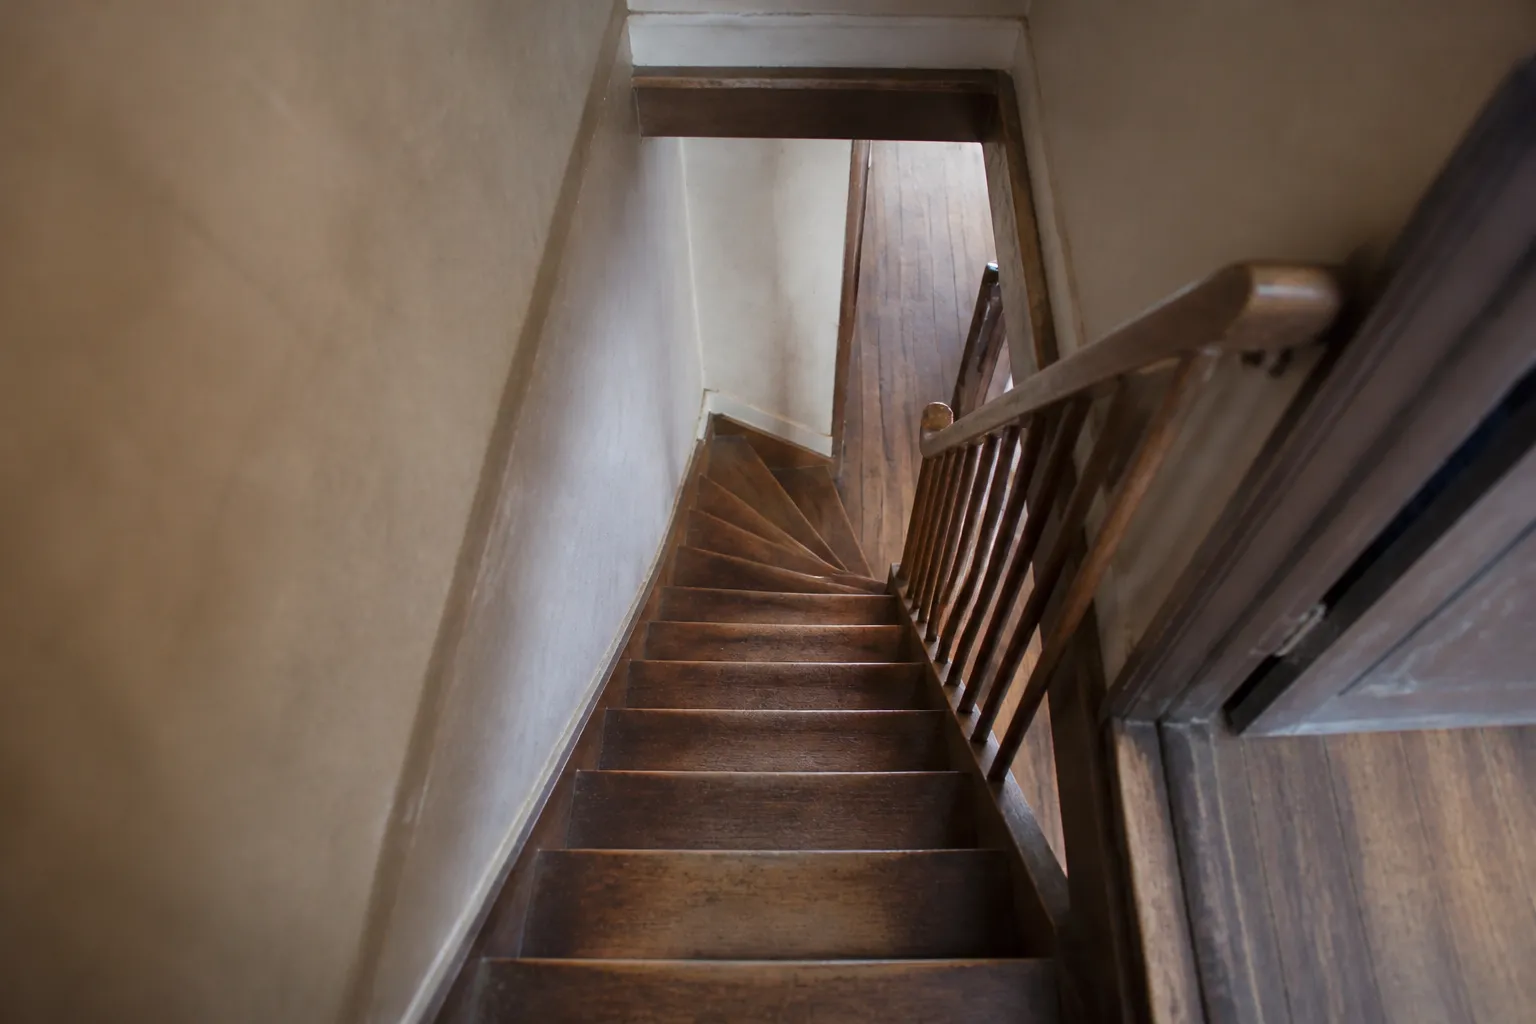
Escalier en bois raide et étroit dans une maison de ville ancienne

Escalier raide et étroit d’une maison de ville ancienne : un élément typique de l’amiénoise, à vérifier lui aussi.

Les planchers

Solives, portées et transformations

Les planchers sont en bois, portés par des solives encastrées dans les murs mitoyens. L’extrémité des solives, noyée dans la maçonnerie, est la zone sensible : si le mur est humide, le bois pourrit à cet endroit, sans que rien ne se voie au-dessus.

Un plancher qui fléchit, qui vibre, qui penche ou qui grince fortement mérite une inspection par en dessous, depuis la cave pour le rez-de-chaussée ou en ouvrant ponctuellement un plafond. Les trémies créées pour un nouvel escalier, les cloisons supprimées et les salles de bains installées avec une baignoire lourde ont pu affaiblir les planchers.

Le renforcement d’un plancher est faisable, mais il doit être dimensionné.

L’extension

Le toit plat de l’arrière, point faible récurrent

À l’arrière, une grande part des amiénoises ont reçu une extension : cuisine, salle de bains, véranda. Ces ajouts sont couverts d’un toit plat ou à faible pente, en zinc, en membrane bitumineuse ou en tôle. Leur étanchéité vieillit vite, les relevés contre le mur de la maison se décollent, les évacuations se bouchent.

Les infiltrations à la jonction entre l’extension et la maison sont la première cause d’humidité dans ces pièces. Les fondations de l’extension, moins profondes que celles de la maison, peuvent tasser et ouvrir une fissure verticale à la jonction.

L’expert monte voir le toit plat quand c’est possible, examine les relevés, les évacuations et les plafonds intérieurs.

La cave

Sous le rez-de-chaussée surélevé

La cave de l’amiénoise est voûtée en brique ou couverte d’un plancher. Elle donne accès aux fondations et aux réseaux et permet de voir le dessous du plancher du rez-de-chaussée. C’est un poste d’observation précieux lors de la visite.

On y recherche les traces d’eau, l’état des maçonneries, la présence de soupiraux ouverts, les canalisations en plomb ou en fonte, les étais provisoires devenus définitifs. Une cave sèche et ventilée est bon signe ; une cave inondable ou humide en permanence oriente vers des travaux.

Selon le quartier, la proximité de la Somme, de l’Avre ou de la Selle et l’historique des remontées de nappe sont à prendre en compte.

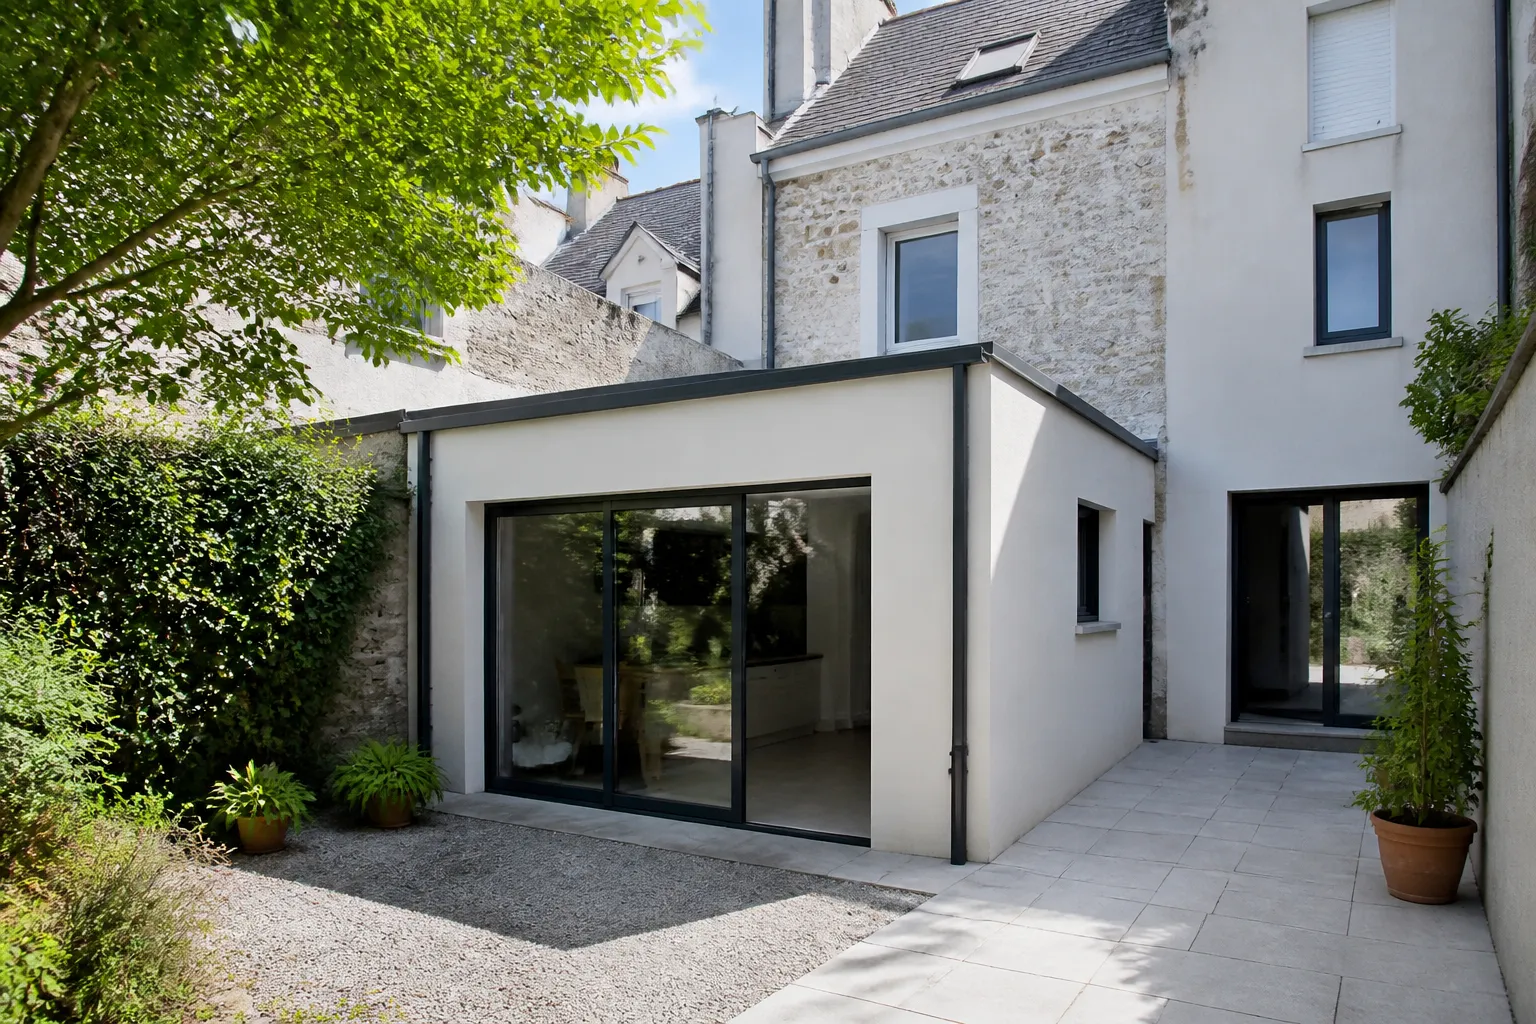
Courette arrière d'une maison de ville avec extension en toit plat

Extension à toit plat dans une courette arrière : la jonction avec la maison est un point d’infiltration classique.

La toiture

Couverture, chéneaux et souches

La toiture de l’amiénoise est simple, mais ses points de jonction avec les voisins sont délicats : chéneaux ou gouttières partagés, solins contre un mur mitoyen plus haut, souches de cheminées en limite. Une infiltration peut venir de chez le voisin, ou partir chez lui.

Les combles aménagés ont parfois été isolés sans ventilation de la couverture, ce qui expose la charpente à la condensation. Les souches de cheminées en brique, exposées aux intempéries, peuvent se dégrader et laisser passer l’eau.

Une observation depuis la rue avec des jumelles, puis dans les combles, donne une bonne idée de l’état général.

Les réseaux

Plomb, électricité et évacuations

Dans une maison construite avant 1949, le constat de risque d’exposition au plomb est obligatoire lors de la vente : il porte sur les peintures. Les canalisations d’eau en plomb, encore présentes dans certaines maisons, ne sont pas couvertes par ce constat et doivent être recherchées.

L’installation électrique a été reprise par morceaux au fil du temps. Le diagnostic électrique liste les anomalies, à analyser avec un électricien. Les évacuations en fonte ou en grès, sous la cave ou dans la cour, peuvent être fissurées ou obstruées.

Une inspection par caméra des évacuations est utile si des remontées d’odeurs ou des bouchons sont signalés.

L’énergie

Isoler une maison de ville en brique

Une amiénoise non rénovée a une performance énergétique modeste : murs de brique peu épais en façade, menuiseries anciennes, toiture peu isolée. Ses murs mitoyens limitent toutefois les déperditions, ce qui lui donne un avantage sur une maison isolée.

L’isolation de la façade sur rue par l’extérieur est rarement possible, pour des raisons d’alignement et d’urbanisme. L’isolation par l’intérieur doit être conçue pour ne pas piéger l’humidité dans la brique. Les combles, les menuiseries et la ventilation sont les leviers les plus simples.

Le DPE donne une classe et des recommandations ; un audit énergétique, obligatoire pour la vente des maisons classées E, F ou G selon le calendrier en vigueur, est plus détaillé.

L’expertise

Le bilan avant achat d’une amiénoise

L’expert examine la façade, les mitoyens, les planchers par dessous, la cave, l’extension, la toiture visible et les réseaux. Il consulte les risques connus du quartier et signale les points à éclaircir avec le vendeur.

Le rapport hiérarchise les travaux et vous aide à négocier. Les tarifs du bilan avant achat sont présentés sur notre page dédiée.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Qu’est-ce qu’une amiénoise ?

Une maison de ville étroite en brique, construite à Amiens et alentour à partir du milieu du dix-neuvième siècle, avec cave, étage, combles et cour à l’arrière.

Les murs mitoyens posent-ils problème ?

Ils portent les planchers des deux maisons. Leur état et les travaux chez les voisins doivent être pris en compte lors de l’achat.

Pourquoi l’extension arrière est-elle si sujette à l’humidité ?

Parce que son toit plat et sa jonction avec la maison sont des points d’infiltration, et que ses fondations peuvent tasser.

Le constat plomb concerne-t-il les canalisations ?

Non, il porte sur les peintures. Les canalisations en plomb doivent être recherchées à part.

Peut-on isoler la façade sur rue par l’extérieur ?

C’est rarement possible pour des raisons d’alignement et d’urbanisme. L’isolation intérieure doit être adaptée à la brique.

Faut-il visiter la cave ?

Oui. Elle révèle l’état des fondations, du plancher du rez-de-chaussée, des réseaux et de l’humidité.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

"Longère
Achat immobilier

Acheter une longère picarde à rénover : ce qui coûte vraiment

Achat immobilier

Acheter une longère picarde à rénover : ce qui coûte vraiment

La longère picarde, maison rurale tout en longueur, attire ceux qui rêvent d’espace et de caractère. À rénover, elle promet de belles surfaces à un prix abordable. Mais derrière les murs de brique, de torchis ou de craie se cachent des postes de travaux lourds qu’il vaut mieux identifier avant de signer.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Dans une longère à rénover, les postes qui pèsent le plus sont la toiture et la charpente, l’assainissement, le traitement de l’humidité des murs et des sols, l’isolation et les réseaux. Chacun peut faire basculer un budget. Une visite méthodique, avec un expert, permet de distinguer ce qui relève de la rénovation attendue de ce qui constitue un désordre caché, et de négocier en connaissance de cause.

La typologie

Une maison longue, basse et agrandie au fil du temps

La longère est une maison de plain-pied, plus longue que large, avec des combles sous une toiture à deux pans. Dans la Somme, elle est bâtie en torchis sur pan de bois, en brique, en craie ou en silex selon les secteurs, avec un soubassement maçonné. Elle s’accompagne volontiers de dépendances : grange, étable, remise, parfois en enfilade sous le même toit.

Au fil du temps, ces maisons ont été modifiées : pièces ajoutées, ouvertures percées, dépendances transformées en logement, enduits refaits. Ces transformations successives compliquent la lecture du bâti et cachent parfois des faiblesses.

Comprendre comment la maison a été construite puis transformée est la première étape de l’analyse.

La toiture

Le premier poste à examiner

Sur une longère, la toiture est grande par rapport à la surface habitable. Son état conditionne celui de toute la maison. Tuiles plates, tuiles mécaniques ou ardoises, il faut regarder les éléments manquants, glissés ou cassés, les faîtages, les rives, les solins de cheminée et les noues.

Dans les combles, la charpente se lit à la lampe : traces d’infiltration, bois noircis, pièces fléchies, attaques d’insectes, assemblages disjoints. Une charpente en chêne ancienne peut être saine ; une charpente affaiblie par des infiltrations répétées demande des réparations lourdes.

Une couverture à refaire entièrement est un poste majeur, à intégrer d’emblée dans le budget et la négociation.

Les murs

Humidité et matériaux d’origine

Les murs de la longère sont épais et sans coupure de capillarité. Ils ont été conçus pour respirer. Les enduits ciment et les doublages étanches posés au fil des rénovations bloquent ce fonctionnement et entretiennent l’humidité en pied de mur.

L’expert mesure l’humidité à différentes hauteurs, repère les enduits inadaptés, observe l’état des pieds de mur et du soubassement. Sur une maison à pan de bois, il sonde les parties basses de l’ossature.

Traiter l’humidité d’une longère passe en premier lieu par la suppression des matériaux étanches et la gestion des eaux extérieures, avant tout traitement plus lourd.

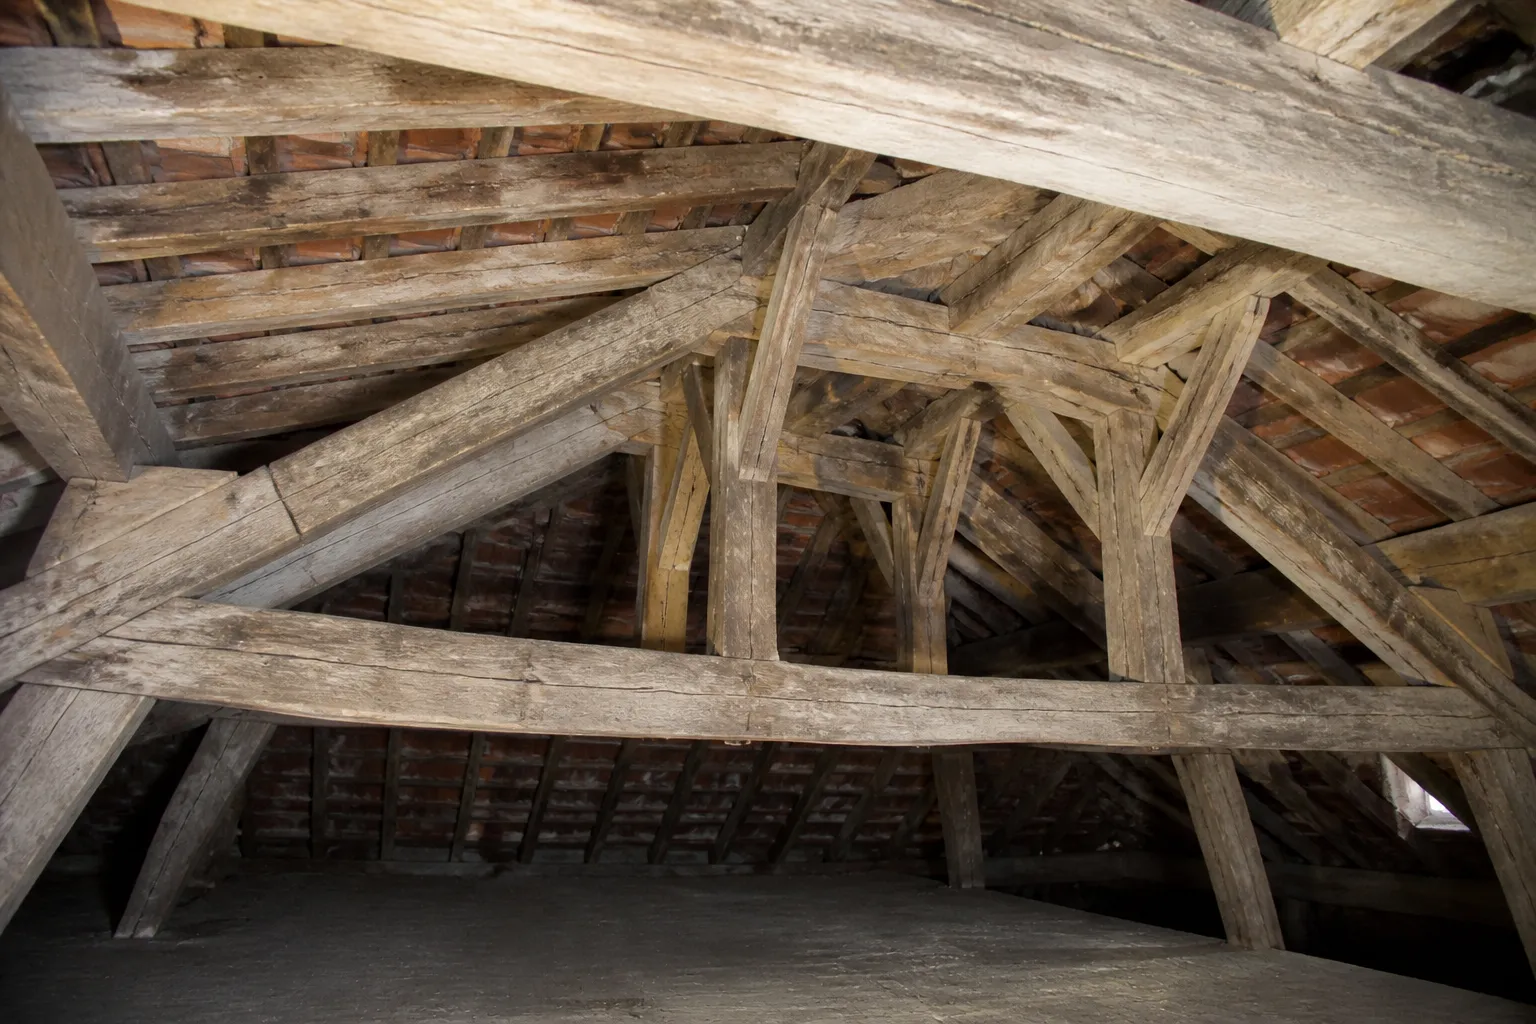
Charpente ancienne en chêne sous une couverture en tuiles

Charpente ancienne en chêne sous une couverture en tuiles : son état conditionne celui de toute la longère.

Les sols

Terre battue, carreaux sur terre-plein et dalles récentes

Les sols d’origine étaient en terre battue, en carreaux de terre cuite posés sur le sol ou en briques. Une dalle béton coulée plus tard sur un sol humide, sans isolant ni barrière, renvoie l’humidité vers le pied des murs, qui se dégradent.

Refaire les sols d’une longère est un poste important : il suppose de décaisser, de poser un hérisson drainant, un isolant adapté et une nouvelle chape, ou de choisir un sol perméable à la chaux. Le choix dépend de la hauteur disponible sous plafond et de l’humidité du terrain.

Un plancher bois sur lambourdes posées au sol doit être ouvert pour vérifier l’état des pièces cachées.

La structure

Fissures, murs déversés et linteaux

Une longère a pu bouger au fil des siècles : tassement d’un pignon, mur qui se déverse sous la poussée d’une charpente modifiée, linteau en bois pourri au-dessus d’une ouverture, fissure au droit d’une ouverture percée tardivement. Ces désordres ne sont pas tous graves, mais certains engagent la stabilité.

L’expert mesure le faux aplomb des murs, examine les liaisons entre la charpente et la maçonnerie, observe les linteaux et les fissures. Il cherche à savoir si les mouvements sont anciens et stabilisés ou encore actifs.

Un mur à reprendre ou un pignon à consolider représente un poste lourd, qui doit être connu avant l’offre.

L’assainissement

Fosse, épandage et contrôle SPANC

Les longères isolées ou en écart de village sont rarement raccordées au tout-à-l’égout. Leur assainissement individuel est parfois ancien, sous-dimensionné ou absent. Lors de la vente, le vendeur doit fournir le rapport de contrôle du service public d’assainissement non collectif, daté de moins de trois ans.

Si l’installation n’est pas conforme, l’acquéreur dispose d’un an après la vente pour réaliser les travaux de mise en conformité. Une nouvelle installation adaptée au terrain et au nombre de pièces principales est un investissement conséquent.

Lisez attentivement le rapport : il indique si l’installation présente un danger pour la santé ou un risque pour l’environnement, ce qui conditionne l’urgence des travaux.

Pied de mur humide d'une longère avec enduit dégradé

Pied de mur humide et enduit dégradé : l’humidité est un poste majeur dans une longère à rénover.

Les réseaux

Électricité, eau et chauffage

L’installation électrique d’une longère ancienne est rarement aux normes actuelles : absence de terre, tableau vétuste, circuits ajoutés au fil des besoins, câbles anciens dans les combles. Le diagnostic électrique obligatoire, si l’installation a plus de quinze ans, liste les anomalies ; il ne chiffre pas les travaux.

Les canalisations d’eau peuvent contenir du plomb dans les maisons anciennes. Le chauffage, poêle, chaudière au fioul ou convecteurs, est à repenser dans le cadre d’une rénovation énergétique.

La reprise complète des réseaux est un poste à prévoir systématiquement dans une longère à rénover.

L’énergie

DPE, isolation et contraintes du bâti ancien

Une longère non rénovée se situe couramment dans les classes F ou G du diagnostic de performance énergétique. Depuis 2025, les logements classés G ne peuvent plus faire l’objet d’un nouveau bail, et le calendrier se poursuit pour les classes F puis E. Pour un projet locatif, la rénovation énergétique est donc incontournable.

Isoler une longère demande des matériaux compatibles avec des murs qui respirent : fibre de bois, chanvre, enduits isolants à la chaux. L’isolation des combles et des sols, le remplacement des menuiseries et une ventilation adaptée sont les leviers principaux.

Le DPE donne des recommandations de travaux, mais pas une étude détaillée adaptée au bâti ancien.

Les dépendances

Granges, hangars et toitures en fibrociment

Les dépendances agricoles sont un atout, mais elles posent leurs propres questions. Les toitures en plaques de fibrociment posées avant 1997 peuvent contenir de l’amiante. Leur dépose doit être réalisée par une entreprise certifiée, selon des règles strictes.

Transformer une grange en logement suppose une autorisation d’urbanisme, déclaration préalable ou permis de construire selon les cas, et le respect des règles du plan local d’urbanisme. Le changement de destination n’est pas toujours autorisé en zone agricole.

Renseignez-vous en mairie avant de bâtir un projet sur la transformation des dépendances.

La négociation

Transformer le diagnostic en arguments

Le prix d’une longère à rénover intègre en principe l’ampleur des travaux visibles. Les désordres cachés, charpente affaiblie, humidité structurelle, assainissement à refaire, ne sont pas toujours pris en compte. Les identifier avant l’offre permet de négocier sur des bases objectives.

Un rapport d’expert hiérarchisant les travaux, distinguant l’urgent de l’améliorable, est un document utile face au vendeur comme face au banquier pour dimensionner le prêt travaux.

Il aide aussi à décider de renoncer, ce qui est parfois la meilleure décision.

L’expertise

Le bilan avant achat d’une longère

L’expert parcourt la maison, les combles, les dépendances et les abords. Il examine la toiture, la charpente, les murs, les sols, les réseaux visibles, l’assainissement et les indices d’humidité ou de mouvement. Il consulte les risques connus de la commune.

Le rapport classe les désordres par gravité et par urgence. Les tarifs du bilan avant achat sont présentés sur notre page dédiée.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Quels sont les postes de travaux les plus lourds dans une longère ?

La toiture et la charpente, l’assainissement, le traitement de l’humidité, les sols, l’isolation et la reprise des réseaux.

Le DPE suffit-il à évaluer les travaux énergétiques ?

Non. Il donne une classe et des recommandations générales, mais pas une étude adaptée au bâti ancien.

Que faire si l’assainissement n’est pas conforme ?

L’acquéreur dispose d’un an après la vente pour réaliser les travaux de mise en conformité. Le coût peut être intégré à la négociation.

La toiture en fibrociment de la grange est-elle dangereuse ?

Si elle date d’avant 1997, elle peut contenir de l’amiante. Elle ne présente pas de danger intacte, mais sa dépose doit être confiée à une entreprise certifiée.

Peut-on transformer la grange en logement ?

Selon le plan local d’urbanisme, avec une autorisation d’urbanisme. Le changement de destination n’est pas toujours possible en zone agricole.

L’expert peut-il chiffrer les travaux ?

Il hiérarchise les désordres et les travaux nécessaires. Le chiffrage précis relève des devis d’entreprises, que le rapport aide à comparer.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.


"Acheteurs
Achat immobilier

Acheter dans la Somme : lire l’état des risques avant de signer

Achat immobilier

Acheter dans la Somme : lire l’état des risques avant de signer

Avant une vente, le vendeur doit remettre à l’acquéreur une information sur les risques auxquels le bien est exposé. Dans la Somme, ce document peut paraître rassurant : pas de séisme notable, pas de volcan, peu de plans de prévention. Pourtant, inondations, remontées de nappe, cavités et coulées de boue sont bien réels. Voici comment lire ce dossier et compléter l’information.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

L’état des risques réglementaire rassemble les plans de prévention applicables, le zonage sismique, le potentiel radon et, depuis peu, l’exposition au recul du trait de côte, avec la déclaration des sinistres indemnisés pendant la propriété du vendeur. Il ne dit pas tout : cavités recensées, historique des arrêtés, exposition aux argiles ou au ruissellement se consultent à part sur Géorisques. Un regard d’expert sur le terrain fait le lien entre ces données et la maison visitée.

Le cadre

Une obligation d’information encadrée par la loi

L’article L125-5 du code de l’environnement impose au vendeur et au bailleur d’informer l’acquéreur ou le locataire des risques naturels, miniers et technologiques connus. Cette information prend la forme d’un état des risques, à joindre à la promesse ou à l’acte de vente et au contrat de location.

Depuis 2023, l’information doit être donnée plus tôt : les annonces immobilières renvoient vers Géorisques et l’état des risques doit être remis dès la première visite. L’acquéreur a ainsi le temps de s’informer avant de faire une offre.

Si cette information n’a pas été fournie, l’acquéreur peut, selon les cas, demander la résolution de la vente ou une diminution du prix.

Le contenu

Ce que l’on trouve dans l’état des risques

Le document indique si le bien se situe dans le périmètre d’un plan de prévention des risques naturels, miniers ou technologiques, prescrit, appliqué par anticipation ou approuvé. Il précise la zone de sismicité, de 1 à 5 : les communes de la Somme se situent en zone 1, de sismicité très faible. Il mentionne le potentiel radon de la commune, de catégorie 1 dans les communes que nous avons étudiées.

Pour les communes concernées, il signale l’exposition au recul du trait de côte. Il comporte enfin la déclaration du vendeur sur les sinistres ayant donné lieu à une indemnisation au titre des catastrophes naturelles ou technologiques pendant qu’il était propriétaire.

Cette dernière information est essentielle : elle révèle si la maison elle-même a déjà été touchée.

Les limites

Ce que l’état des risques ne dit pas

Le document réglementaire est centré sur les plans de prévention et quelques zonages nationaux. Il ne recense pas les cavités souterraines inventoriées hors plan, ni les mouvements de terrain connus, ni l’historique complet des arrêtés de catastrophe naturelle de la commune, ni l’exposition au retrait-gonflement des argiles pour une maison existante.

Une commune peut ainsi avoir connu plusieurs arrêtés pour inondations et coulées de boue sans être couverte par un plan de prévention. Une maison peut se trouver au-dessus d’une cavité recensée sans que l’état des risques le mentionne.

Ces informations sont pourtant accessibles gratuitement sur Géorisques, commune par commune et adresse par adresse.

Il ne dit rien non plus de l’état du bâtiment : fissures, humidité, toiture ou réseaux relèvent d’un examen sur place.

Carte de risques naturels d'une commune posée sur une table avec des documents

Carte des risques d’une commune : un premier repère, à confronter à l’observation de la maison.

Géorisques

Consulter le rapport de risques à l’adresse

Le site Géorisques propose un rapport de risques pour une adresse précise. Il croise les bases nationales : inondations, remontées de nappe, cavités, mouvements de terrain, argiles, installations industrielles, pollution des sols, radon, séisme. Il présente aussi la liste des arrêtés de catastrophe naturelle de la commune.

Ce rapport n’a pas de valeur réglementaire, mais il donne une vision bien plus complète que l’état des risques. Il est utile de le consulter avant la première visite et de le relire avant de faire une offre.

Gardez en tête que les données sont établies à l’échelle de cartes nationales : elles indiquent une exposition, pas un diagnostic de la parcelle.

Les risques de la Somme

Quatre phénomènes à surveiller dans le département

Dans la Somme, quatre familles de phénomènes reviennent dans les données publiques. Les inondations de vallée et les remontées de nappe, avec l’épisode majeur de 2001 qui a touché la Somme et ses affluents. Les inondations et coulées de boue liées aux orages, qui concernent aussi les plateaux. Les cavités souterraines, très présentes dans certaines communes du Santerre et du Plateau picard. Et, plus localement, les sols argileux sensibles à la sécheresse.

Sur le littoral s’ajoutent la submersion marine dans les terres basses et le recul des falaises au sud. Les sols compressibles des fonds de vallée concernent les maisons au bord des étangs.

Chaque commune a son profil. Les chiffres varient fortement d’un village à l’autre, même voisins.

La visite

Vérifier sur place ce que disent les données

Les données publiques orientent le regard ; la visite permet de vérifier. Dans une commune soumise aux remontées de nappe, on regarde la cave, le sous-sol, le pied des murs, la hauteur du plancher. Dans une commune à cavités, on observe les sols extérieurs, les dallages, les fissures. Dans un village en bas de versant, on repère les traces de boue, les seuils, les rampes.

Les questions au vendeur sont tout aussi importantes : la maison a-t-elle déjà été inondée, même sans indemnisation ? Des travaux de reprise ont-ils été faits ? Pourquoi ce mur a-t-il été refait ?

Les réponses écrites, annexées à la promesse, protègent l’acquéreur.

Expert examinant le pied d'un mur de maison avant une vente

Le pied des murs révèle les traces d’inondations ou de remontées passées que le dossier ne mentionne pas toujours.

Le vendeur

Ce que le vendeur doit déclarer

Le vendeur doit déclarer les sinistres indemnisés au titre des catastrophes naturelles ou technologiques survenus pendant sa période de propriété. Il n’est pas tenu par cette déclaration de signaler les sinistres antérieurs à son acquisition, mais il doit transmettre l’information qu’il a lui-même reçue lors de son achat.

Au-delà de l’état des risques, le vendeur est tenu d’un devoir d’information sur les éléments déterminants dont il a connaissance. Taire une inondation récente ou une fissure réparée en connaissance de cause peut engager sa responsabilité.

Une question écrite précise, posée avant la promesse, oblige le vendeur à se positionner.

La promesse

Intégrer les risques dans la négociation

Un risque identifié n’empêche pas forcément l’achat. Il peut justifier une négociation du prix, une condition suspensive liée à une étude complémentaire, ou des travaux de protection à prévoir dans le budget. L’important est de le connaître avant de s’engager.

Si une étude de sol, une inspection de cavité ou un diagnostic d’humidité sont nécessaires, il est possible de les prévoir avant la signature de la promesse ou pendant le délai de rétractation, avec l’accord du vendeur pour l’accès au bien.

Le notaire peut intégrer une clause adaptée à la situation.

L’assurance

Assurer une maison exposée

Tout contrat d’assurance habitation inclut la garantie catastrophe naturelle. Elle s’applique en cas d’arrêté reconnaissant l’événement sur la commune, avec une franchise légale. Dans certaines zones très exposées, les conditions peuvent être plus strictes si la commune n’a pas de plan de prévention et que les arrêtés se répètent.

Avant d’acheter, interrogez votre assureur sur les conditions applicables à l’adresse. Un bien sinistré à répétition peut voir sa franchise modulée.

Conservez l’état des risques et les échanges avec le vendeur : ils serviront en cas de litige.

L’expertise

Le bilan avant achat face aux risques

Lors d’un bilan avant achat, l’expert consulte les données publiques de la commune et de l’adresse, puis examine la maison avec ces informations en tête. Il signale les indices de sinistres passés, les points de vulnérabilité et les investigations complémentaires utiles.

Le rapport vous aide à poser les bonnes questions au vendeur et à négocier sur des bases objectives. Les tarifs du bilan avant achat sont présentés sur notre page dédiée.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

L’état des risques est-il obligatoire dans la Somme ?

Il l’est dès que la commune est concernée par l’un des cas prévus par la loi, notamment un plan de prévention. La déclaration des sinistres indemnisés pendant la propriété du vendeur s’impose dans tous les cas.

Quand l’état des risques doit-il être remis ?

Dès la première visite du bien, puis annexé à la promesse et à l’acte de vente.

L’état des risques mentionne-t-il les cavités ?

Pas systématiquement. Les cavités recensées hors plan de prévention se consultent sur Géorisques.

Le vendeur doit-il signaler une ancienne inondation ?

Il doit déclarer les sinistres indemnisés au titre des catastrophes naturelles pendant sa propriété, et plus largement les informations déterminantes dont il a connaissance.

Que faire si l’information n’a pas été donnée ?

L’acquéreur peut, selon les cas, demander la résolution de la vente ou une diminution du prix. Un avocat ou le notaire peut conseiller.

Le rapport Géorisques remplace-t-il l’état des risques ?

Non, il le complète. Il n’a pas de valeur réglementaire mais donne une vision plus large des risques à l’adresse.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
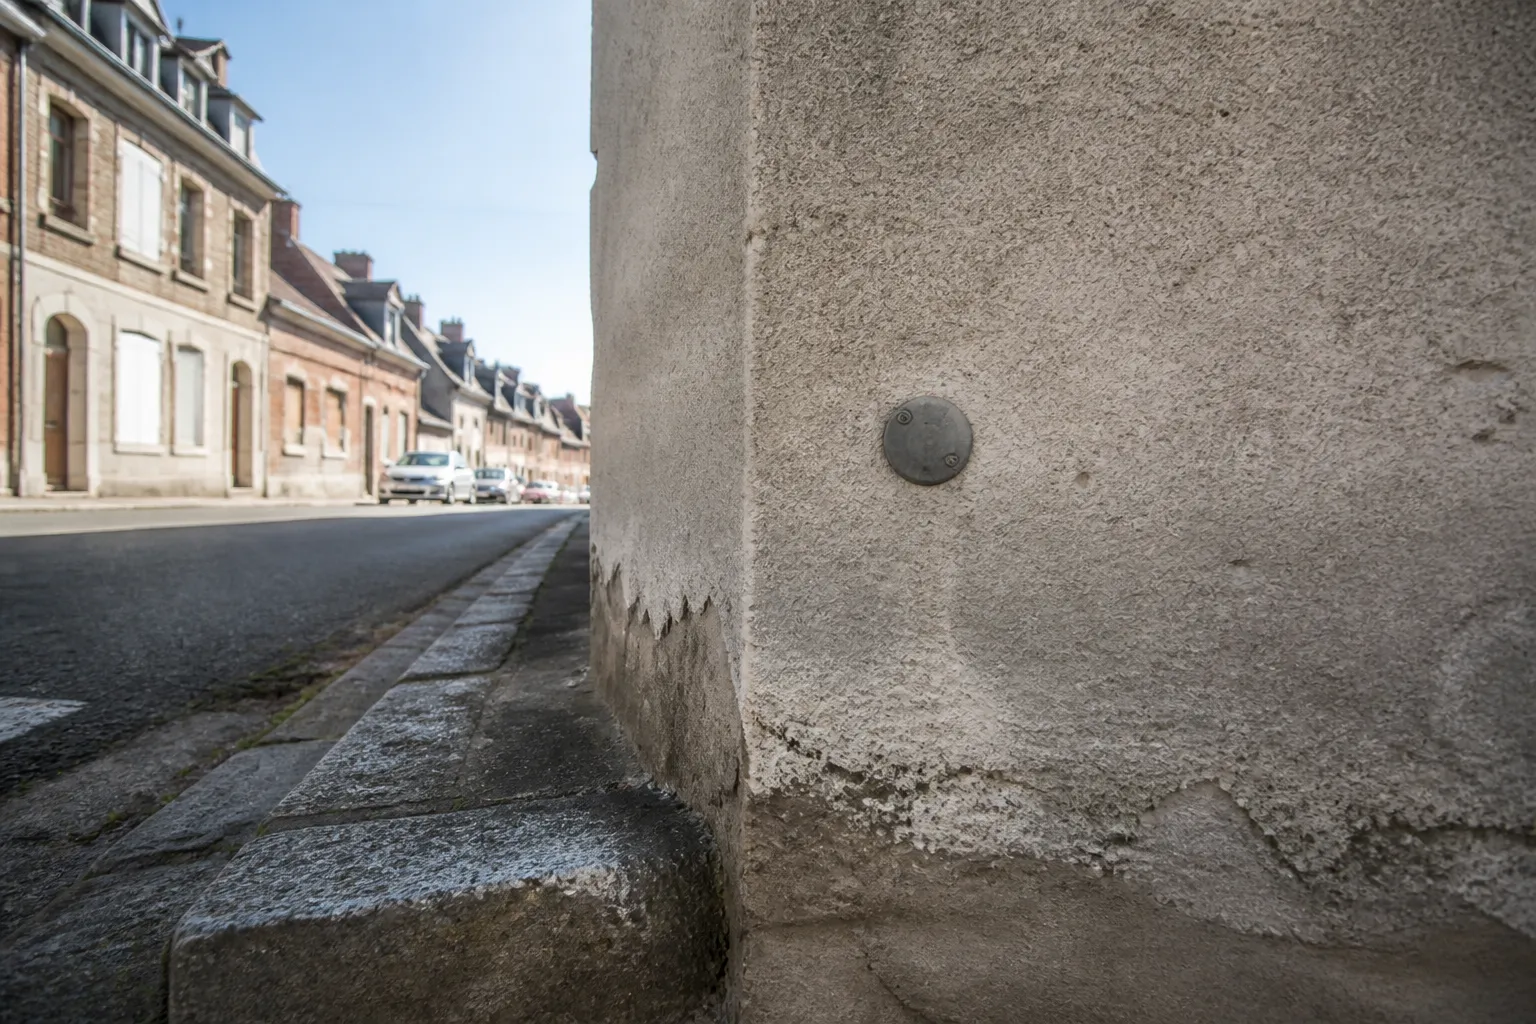

Nos expertises
Expertise fissures Expertise humidité Bilan avant achat Vices cachés
Assistance VEFA
Assistance CCMI
Réception de travaux Amiens et Somme, par secteur Nos tarifs A propos Blog Contact Faire un devis automatique