Achat immobilier
Acheter en zone inondable dans la vallée de la Somme
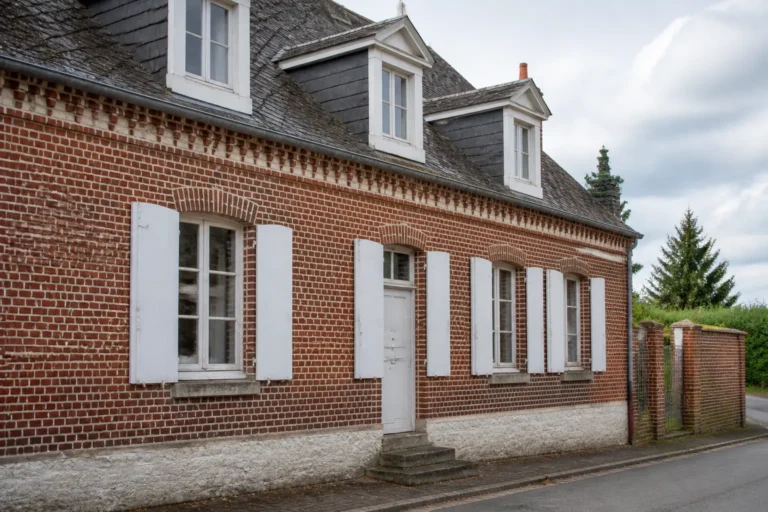
Les maisons au bord de la Somme, de l’Avre, de la Selle, de l’Authie ou de la Bresle ont un charme indéniable. Elles sont aussi, pour une partie d’entre elles, situées en zone inondable. Acheter dans ces secteurs n’est pas interdit ni forcément imprudent, à condition de connaître le niveau d’exposition et la vulnérabilité réelle de la maison.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Achat immobilier
L’essentiel
En zone inondable, l’acquéreur doit connaître trois choses : l’aléa (jusqu’où et jusqu’à quelle hauteur l’eau peut monter), la vulnérabilité de la maison (altitude du plancher, matériaux, équipements) et les règles applicables (plan de prévention, urbanisme, assurance). Les documents publics, les repères de crue et l’observation de la maison permettent d’évaluer le risque et de prévoir des aménagements avant de s’engager.
Le contexte
Des vallées larges et des crues lentes
Les cours d’eau de la Somme coulent dans des vallées larges et plates, alimentées en grande partie par la nappe de la craie. Leurs crues sont lentes et durables : l’eau monte progressivement, reste parfois des semaines et redescend lentement. L’épisode de 2001 en est l’exemple majeur, avec des quartiers inondés pendant des semaines à Abbeville et dans toute la vallée.
Les atlas des zones inondables, consultables sur Géorisques, couvrent la Somme et ses affluents : l’Avre, la Selle, l’Ancre, ainsi que l’Authie au nord et la Bresle au sud. Ils indiquent l’emprise des zones susceptibles d’être inondées, sans valeur réglementaire par eux-mêmes.
Les plans de prévention, quand ils existent, transforment cette connaissance en règles opposables.
L’aléa
Jusqu’où et jusqu’à quelle hauteur
Savoir que la maison est en zone inondable ne suffit pas. Il faut savoir avec quelle hauteur d’eau et pour quelle crue de référence. Une maison en limite de zone, touchée par quelques centimètres d’eau en cas de crue exceptionnelle, n’a rien de commun avec une maison qui peut recevoir un mètre d’eau.
Les repères de crue posés sur les bâtiments publics ou les ponts, dont les communes doivent tenir l’inventaire, indiquent les niveaux atteints lors des crues historiques. Les documents de prévention fixent une cote de référence, à comparer avec l’altitude du plancher de la maison.
Les voisins, la mairie et les anciens du quartier sont aussi des sources précieuses sur le comportement de l’eau dans la rue.
La maison
Altitude du plancher et vulnérabilité
La vulnérabilité d’une maison dépend d’abord de l’altitude de son plancher habitable par rapport à la cote de référence. Un rez-de-chaussée surélevé de quelques marches change tout. Un sous-sol ou une cave en zone inondable seront inondés en premier, par débordement ou par remontée de la nappe.
Viennent ensuite les matériaux : murs en brique ou en béton, sols carrelés, menuiseries en métal ou en PVC supportent mieux l’eau que les doublages en plaques de plâtre, les parquets et les isolants fibreux. La position du tableau électrique, de la chaudière et des appareils compte aussi.
L’existence d’un étage ou d’un espace refuge au-dessus des plus hautes eaux est un élément de sécurité essentiel.
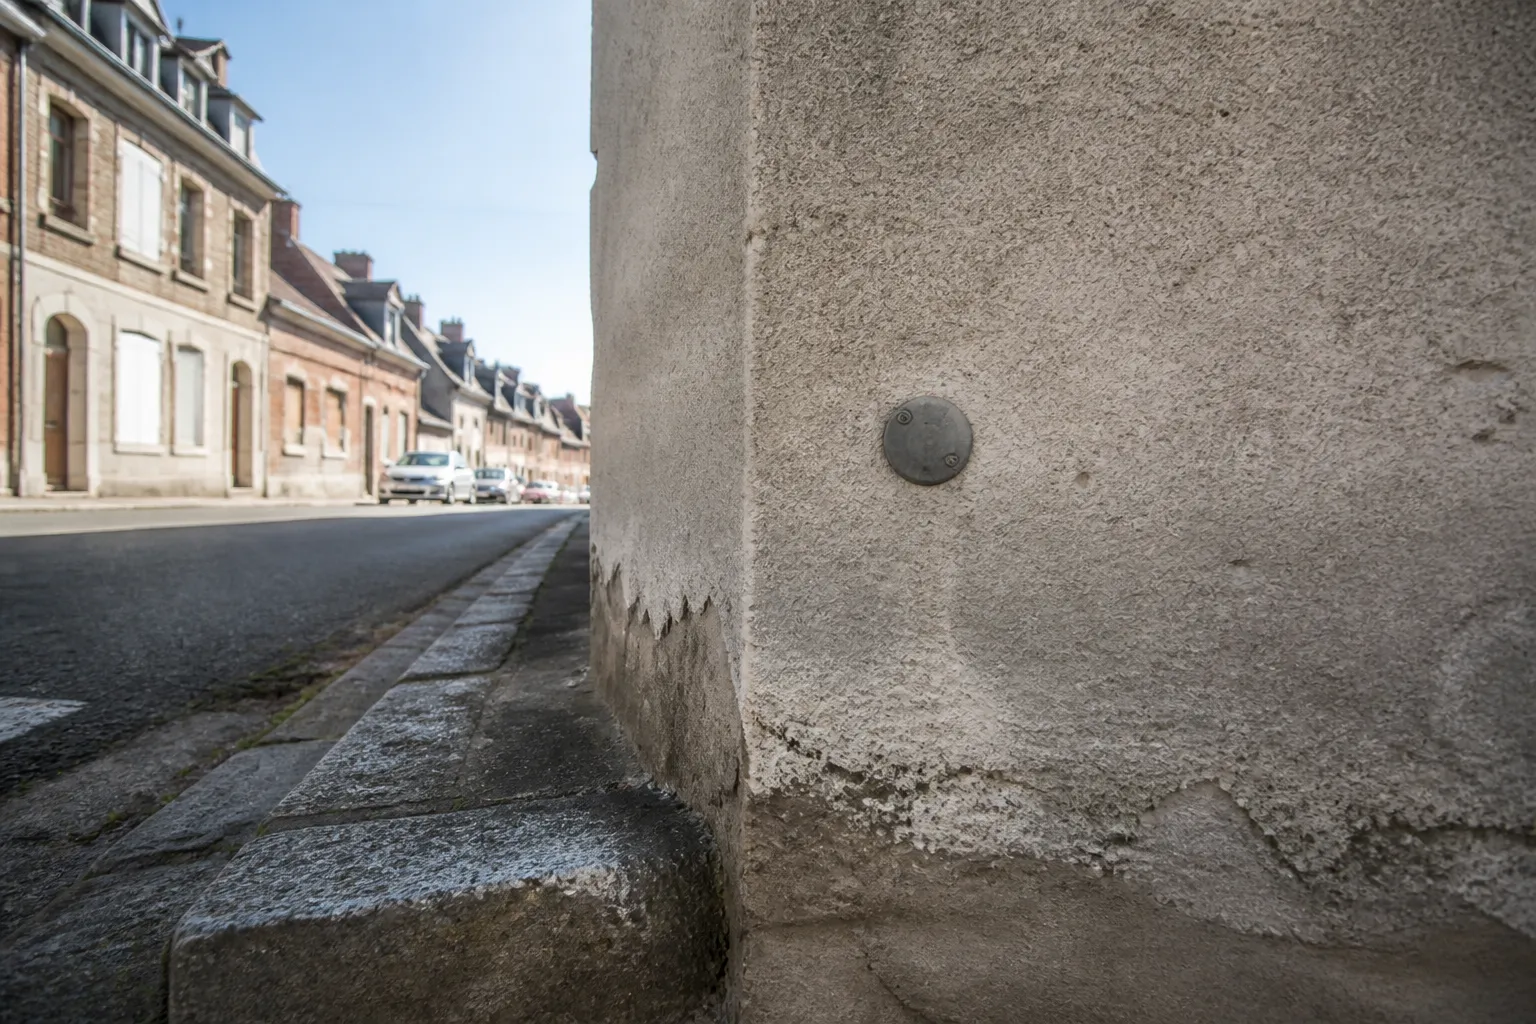
Repère de crue fixé sur un mur : il indique le niveau atteint lors d’une crue historique.
Les règles
Plan de prévention et urbanisme
Quand un plan de prévention du risque inondation s’applique, il délimite des zones avec des règles différentes : interdiction de construire, constructions autorisées sous conditions, prescriptions sur l’existant. Il peut imposer des mesures de réduction de vulnérabilité aux maisons existantes dans un délai donné.
Ces mesures, comme la création d’une zone refuge ou la mise hors d’eau des équipements, peuvent bénéficier d’aides financières de l’État dans certaines conditions. Renseignez-vous auprès de la direction départementale des territoires.
Un projet d’extension ou de transformation doit être vérifié au regard du plan avant l’achat : certaines surfaces ne pourront pas être créées.
Les indices
Lire dans la maison les crues passées
Une maison déjà inondée garde des traces : ligne horizontale sur les murs, enduits refaits uniquement en partie basse, plinthes neuves dans une maison ancienne, carrelage récent dans tout le rez-de-chaussée, prises électriques remontées, portes de placards gonflées en bas.
Dans la cave ou le sous-sol, des dépôts de limon, des traces d’eau sur les murs et des équipements surélevés sur des parpaings témoignent du comportement de l’eau. Une pompe de relevage installée dans un puisard indique des entrées d’eau récurrentes.
Ces indices sont à rapprocher de la déclaration du vendeur sur les sinistres indemnisés et des réponses à vos questions écrites.
La remontée de nappe
Un risque distinct du débordement
Dans la vallée, la nappe peut monter jusqu’à la surface sans que la rivière déborde. L’eau apparaît alors dans les caves, les sous-sols, puis parfois au rez-de-chaussée, par le sol. Les protections contre le débordement, batardeaux et murets, sont inefficaces contre ce phénomène.
Géorisques propose une cartographie des zones sensibles aux remontées de nappe. Une maison hors de la zone de débordement peut être concernée. Les communes de la vallée ont, pour une large partie d’entre elles, fait l’objet d’arrêtés pour inondation par remontée de nappe en 2001.
Un sous-sol aménagé dans ces secteurs est particulièrement exposé.
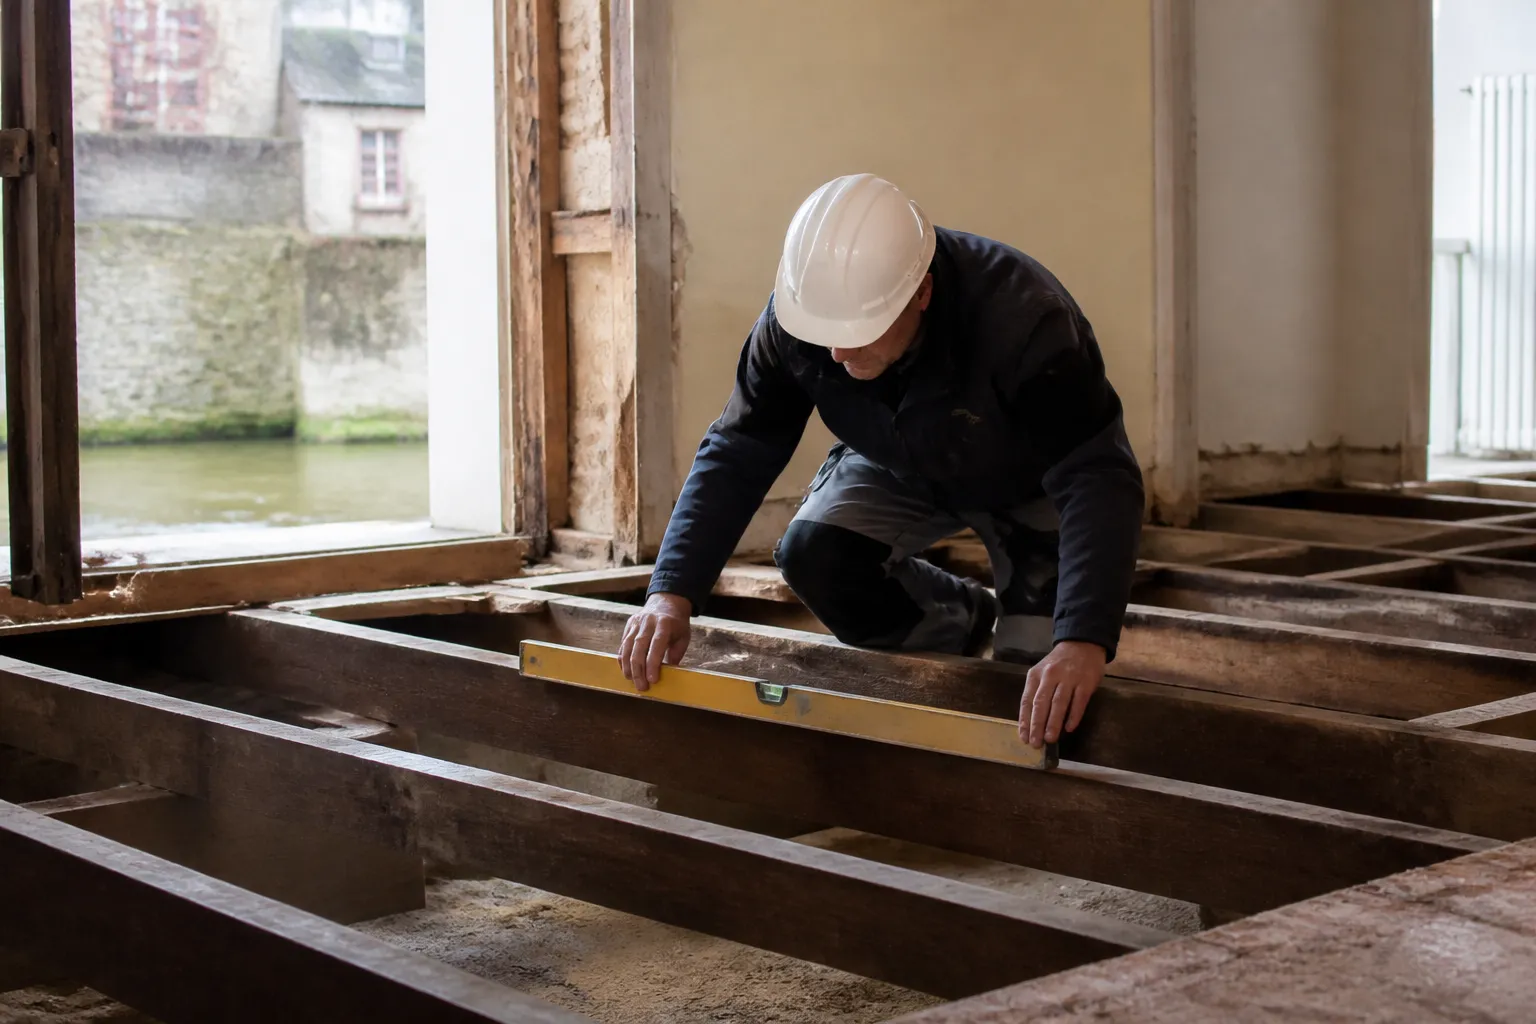
L’altitude du plancher bas par rapport à la cote de référence détermine la vulnérabilité de la maison.
La vie pendant la crue
Accès, réseaux et durée de l’inondation
Une crue lente ne menace pas seulement la maison : elle coupe les accès, isole des quartiers et peut durer des semaines. Une maison dont le plancher reste hors d’eau mais dont la rue est inondée devient difficile à habiter. Les réseaux d’assainissement saturés refoulent, l’électricité peut être coupée par sécurité.
Avant d’acheter, renseignez-vous sur le comportement du quartier lors des crues passées : la rue était-elle praticable, combien de temps l’eau est-elle restée, les habitants ont-ils été évacués ? Le plan communal de sauvegarde, que la commune doit établir lorsqu’elle est couverte par un plan de prévention, décrit l’organisation prévue.
Ces éléments pèsent dans le choix d’une résidence principale, en particulier pour une famille avec de jeunes enfants ou des personnes âgées.
L’assurance
Assurer une maison en zone inondable
La garantie catastrophe naturelle, incluse dans les contrats habitation, couvre les inondations reconnues par arrêté. Une franchise légale s’applique. Dans les communes sans plan de prévention où les arrêtés se répètent, cette franchise peut être modulée.
Interrogez votre assureur avant l’achat. Demandez au vendeur les éventuels sinistres indemnisés et leur montant, si possible. Un bien inondé à répétition peut poser des difficultés d’assurance et de revente.
Conservez l’état des risques, les échanges avec le vendeur et le rapport d’expert : ils seront utiles en cas de sinistre ou de revente.
Les aménagements
Réduire la vulnérabilité après l’achat
Des aménagements simples réduisent les dégâts : tableau électrique et chaudière en hauteur, circuits électriques du rez-de-chaussée séparés et descendant du plafond, revêtements de sol carrelés, cloisons en matériaux insensibles à l’eau, clapets anti-retour sur les évacuations.
Pour une maison exposée à des hauteurs d’eau importantes, la création d’une zone refuge à l’étage, accessible de l’intérieur et avec une ouverture vers l’extérieur pour l’évacuation, est une mesure de sécurité recommandée.
L’expert peut établir un diagnostic de vulnérabilité et hiérarchiser ces travaux.
La revente
Penser dès l’achat à la revente
Une maison en zone inondable se revend, mais la clientèle est plus attentive aux informations sur les risques, désormais remises dès la première visite. Un dossier complet, avec les travaux de réduction de vulnérabilité réalisés et leurs factures, rassure les futurs acquéreurs.
Le prix intègre en principe l’exposition au risque. L’acheteur averti négocie en connaissance de cause et anticipe ce point.
Une maison bien adaptée au risque conserve mieux sa valeur qu’une maison non préparée.
L’expertise
Le bilan avant achat en zone inondable
L’expert consulte les données publiques, relève l’altitude relative du plancher, recherche les traces de crues passées, examine la cave, les matériaux et les équipements, et évalue la vulnérabilité de la maison. Il propose des aménagements adaptés.
Les tarifs du bilan avant achat sont présentés sur notre page dédiée.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Comment savoir si une maison est en zone inondable ?
L’état des risques indique si un plan de prévention s’applique. Les atlas des zones inondables et le rapport de risques sur Géorisques complètent l’information.
Une maison en zone inondable peut-elle être assurée ?
Oui, la garantie catastrophe naturelle est incluse dans les contrats habitation. Une franchise s’applique et peut être modulée dans certaines communes.
Peut-on agrandir une maison en zone inondable ?
Cela dépend du plan de prévention et du plan local d’urbanisme. Certaines extensions sont interdites ou soumises à conditions.
Qu’est-ce qu’une zone refuge ?
Un espace à l’étage, au-dessus des plus hautes eaux, accessible de l’intérieur et permettant l’évacuation par l’extérieur.
La remontée de nappe est-elle couverte par l’assurance ?
Elle peut l’être au titre de la garantie catastrophe naturelle si un arrêté reconnaît l’événement sur la commune.
Faut-il éviter les maisons avec sous-sol dans la vallée ?
Un sous-sol y est particulièrement exposé, par débordement ou par remontée de nappe. Son usage doit être adapté au risque.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.