VEFA
Garantie financière d’achèvement : ce qu’elle protège en VEFA
Acheter sur plan, c’est payer un logement qui n’existe pas encore. Que se passe-t-il si le promoteur fait faillite en cours de chantier ? La loi a prévu une protection : la garantie financière d’achèvement. Elle est obligatoire, mais son périmètre est précis. Savoir ce qu’elle couvre, et ce qu’elle ne couvre pas, aide à acheter en connaissance de cause.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

VEFA
L’essentiel
La garantie financière d’achèvement, obligatoire en VEFA pour les logements, est délivrée par une banque ou une compagnie d’assurance. Si le promoteur est défaillant, le garant finance l’achèvement de l’immeuble. Elle ne couvre ni les retards de livraison, ni les défauts de construction, ni les dépassements liés aux choix de l’acquéreur. Son existence doit figurer dans l’acte de vente, avec l’identité du garant.
Le principe
Une garantie pour que l’immeuble soit terminé
L’article L261-10-1 du code de la construction et de l’habitation impose au vendeur d’un immeuble à construire, pour les ventes en secteur protégé, de souscrire une garantie financière de l’achèvement de l’immeuble. Cette garantie est donnée par un établissement de crédit ou une entreprise d’assurance agréés.
Son objet est simple : si le vendeur ne peut pas terminer le chantier, faute de moyens financiers, le garant met à disposition les sommes nécessaires pour achever l’immeuble. Les acquéreurs obtiennent ainsi le logement qu’ils ont acheté, même si le promoteur a disparu.
Depuis 2015, seule cette garantie extrinsèque est admise pour les logements. L’ancienne garantie intrinsèque, fondée sur la solidité financière du promoteur, a été supprimée.
L’historique
Pourquoi la garantie intrinsèque a disparu
Jusqu’en 2014, un promoteur pouvait se dispenser d’une garantie bancaire s’il justifiait de certaines conditions financières : fonds propres suffisants, prêts obtenus, ventes déjà conclues. Cette garantie dite intrinsèque reposait sur la santé financière de l’opération elle-même. Des défaillances de promoteurs ont montré ses limites : des acquéreurs se sont retrouvés avec des immeubles inachevés et sans recours efficace.
Une ordonnance de 2013 a supprimé cette possibilité pour les opérations dont le permis de construire a été déposé à partir du 1er janvier 2015. Depuis, la garantie doit être extrinsèque, c’est-à-dire donnée par un tiers financier agréé.
Ce changement a nettement renforcé la protection des acquéreurs.
Le contrôle
Vérifier la garantie avant de signer
L’acte de vente doit mentionner la garantie financière d’achèvement et comporter une attestation du garant, ou y faire référence. Le contrat de réservation l’évoque déjà. Vérifiez le nom du garant, la nature de son agrément et la référence de la garantie.
Le notaire contrôle en principe l’existence de la garantie avant de recevoir l’acte. L’acquéreur peut néanmoins demander une copie de l’attestation et la conserver avec ses documents.
Une hésitation du vendeur à fournir ce document est un signal d’alerte.
Contrat de réservation et acte de vente : l’existence de la garantie financière d’achèvement doit y figurer.
La défaillance
Ce qui se passe si le promoteur fait faillite
En cas de difficultés du promoteur, le chantier peut s’arrêter. Les acquéreurs, en lien avec le notaire ou un avocat, mettent alors en jeu la garantie auprès du garant. Celui-ci examine la situation, évalue le coût de l’achèvement et organise la reprise des travaux, en finançant les entreprises.
Cette procédure prend du temps : constat de la défaillance, évaluation, désignation de nouveaux intervenants, reprise du chantier. Un retard important de livraison est donc probable, même si l’immeuble finit par être achevé.
Les acquéreurs continuent à payer les appels de fonds selon l’avancement, désormais au garant ou selon ses instructions.
Les limites
Ce que la garantie ne couvre pas
La garantie financière d’achèvement couvre l’achèvement de l’immeuble, c’est-à-dire l’exécution des ouvrages et l’installation des éléments d’équipement indispensables à son utilisation conformément à sa destination. Elle ne couvre pas les pénalités de retard, les intérêts intercalaires supplémentaires, les frais de relogement pendant le retard.
Elle ne couvre pas non plus les défauts de construction : ceux-ci relèvent des garanties des constructeurs et de l’assurance dommages-ouvrage. Les travaux modificatifs demandés par l’acquéreur, s’ils n’étaient pas compris dans le prix, peuvent rester à sa charge.
Connaître ces limites permet d’anticiper les conséquences d’une défaillance.
Le coût final de l’achèvement peut dépasser le budget initial : les nouveaux intervenants découvrent parfois des ouvrages à reprendre, des matériaux disparus du chantier ou des sous-traitants impayés qui ont quitté le site. Le garant en supporte la charge dans la limite de son engagement.
Le collectif
Agir ensemble avec les autres acquéreurs
Dans un programme collectif, tous les acquéreurs sont concernés par la défaillance du promoteur. Se regrouper, en association ou de manière informelle, permet de partager l’information, de mutualiser les frais d’avocat et d’expert, et de parler d’une seule voix au garant et au notaire.
Les échanges entre acquéreurs révèlent parfois des informations utiles : appels de fonds différents selon les lots, promesses contradictoires, état d’avancement réel constaté par l’un d’eux.
Une action collective coordonnée a plus de poids qu’une multitude de réclamations isolées.
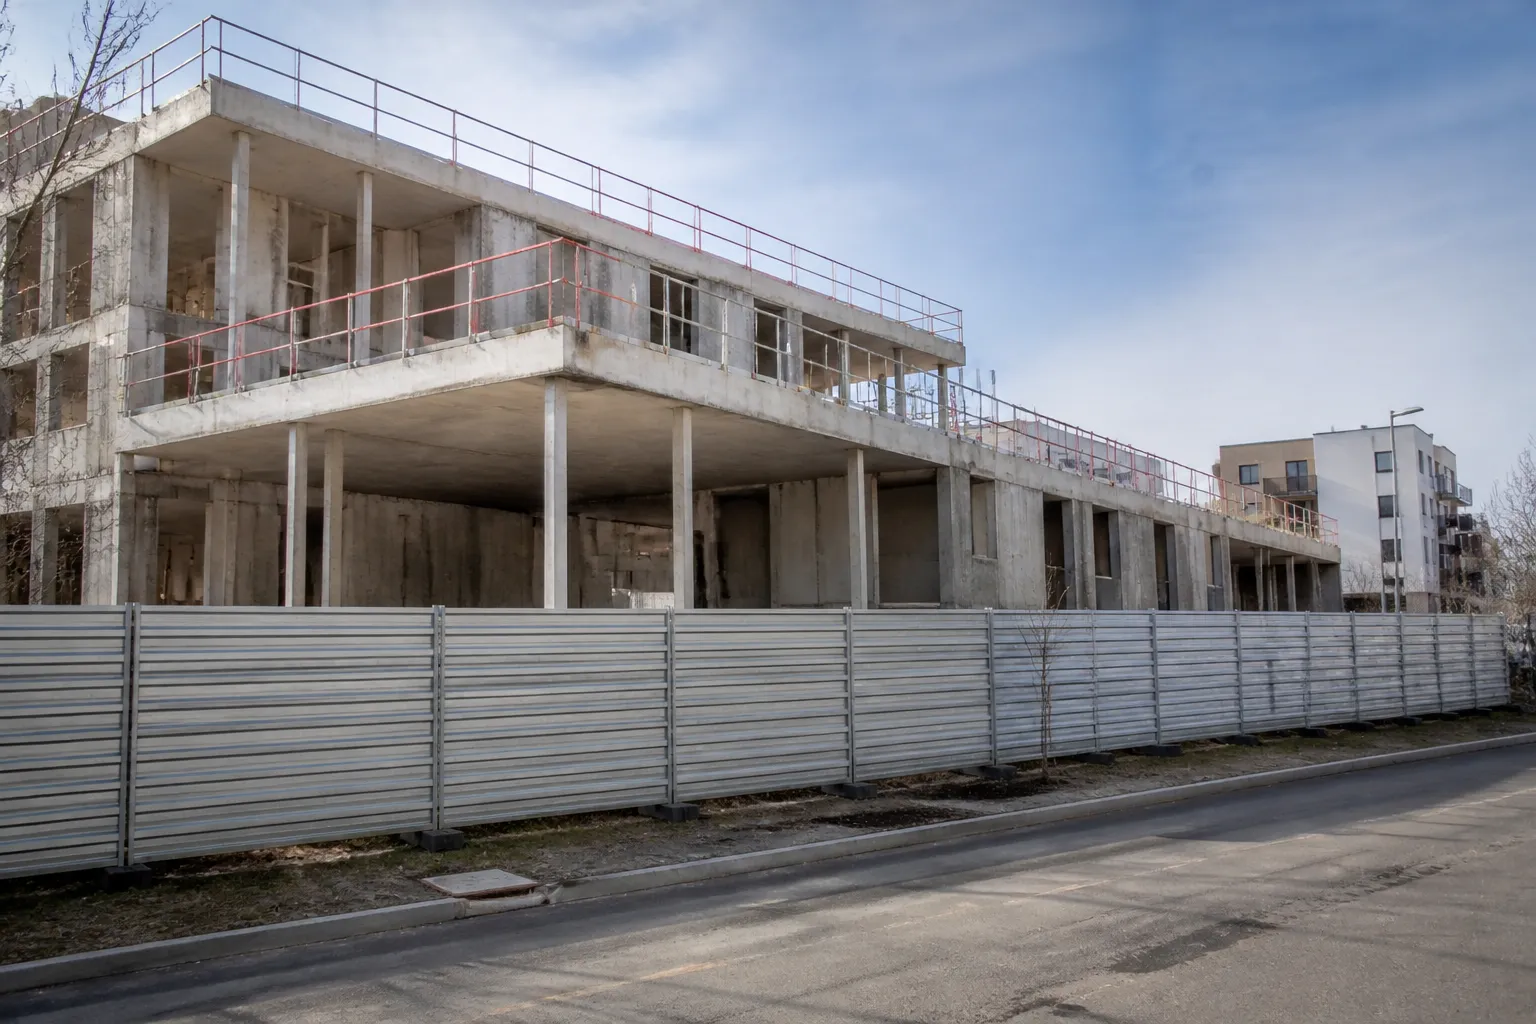
Chantier à l’arrêt derrière sa palissade : la garantie financière permet de financer l’achèvement si le promoteur est défaillant.
Le notaire
Un interlocuteur central
Le notaire qui a reçu les actes de vente est un interlocuteur clé en cas de difficulté. Il détient les attestations de garantie, connaît la structure de l’opération et peut informer les acquéreurs sur les démarches à engager.
Il ne représente pas les intérêts de chaque acquéreur contre le promoteur, mais il peut orienter vers les bons interlocuteurs et vérifier les pièces. Un avocat reste nécessaire pour défendre les intérêts des acquéreurs dans une procédure.
La fin
Quand la garantie prend fin
La garantie financière d’achèvement prend fin à l’achèvement de l’immeuble. Cet achèvement est constaté soit par une déclaration certifiée par un homme de l’art, soit par une personne désignée par le juge, selon les règles du code de la construction. Il ne se confond pas avec la livraison de chaque logement.
Après l’achèvement, les défauts éventuels relèvent des réserves de livraison, des garanties des constructeurs et de l’assurance dommages-ouvrage. La garantie financière n’a plus vocation à intervenir.
L’achèvement au sens juridique n’exige pas l’absence de défauts : il suffit que les ouvrages indispensables soient exécutés.
Les signaux
Repérer un chantier en difficulté
Certains signes doivent alerter l’acquéreur pendant le chantier : chantier à l’arrêt prolongé sans explication, entreprises qui quittent le site, appels de fonds émis sans avancement visible, courriers du promoteur évasifs, difficultés à joindre l’interlocuteur habituel, informations dans la presse locale ou au registre du commerce.
Face à ces signaux, réunir les acquéreurs du programme, s’informer auprès du notaire et vérifier l’état des appels de fonds au regard de l’avancement réel permet de réagir tôt. Une visite du chantier par un expert peut objectiver l’avancement.
Ne payez jamais un appel de fonds qui ne correspond pas à un stade réellement atteint.
Les autres protections
Assurances et garanties complémentaires
La garantie financière d’achèvement s’ajoute à d’autres protections. L’assurance dommages-ouvrage, obligatoire, couvre les désordres de nature décennale après réception. Les entreprises doivent être assurées en responsabilité décennale. Les fonds versés par l’acquéreur avant la vente, au titre du dépôt de garantie, sont placés sur un compte spécial.
Le paiement échelonné, plafonné par la loi, limite aussi l’exposition de l’acquéreur : il ne paie que ce qui est construit.
Ces protections forment un ensemble cohérent, à condition que l’acquéreur reste attentif à chaque étape.
La Somme
Programmes neufs et vigilance locale
Dans la Somme, les programmes en VEFA se concentrent sur l’agglomération d’Amiens, quelques villes moyennes et le littoral. Les promoteurs vont des groupes nationaux aux opérateurs régionaux. Quelle que soit leur taille, la garantie financière d’achèvement est obligatoire pour les logements.
Renseignez-vous sur les réalisations antérieures du promoteur, visitez si possible un programme livré, interrogez des acquéreurs. Ces démarches simples complètent la vérification juridique.
L’expertise
Notre accompagnement
Nous accompagnons les acquéreurs en VEFA pendant le chantier et à la livraison : contrôle de l’avancement au regard des appels de fonds, visites techniques, assistance aux réserves. En cas de chantier en difficulté, l’expert peut établir un état d’avancement objectif utile aux échanges avec le garant.
Les tarifs des visites VEFA sont présentés sur notre page dédiée.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
La garantie financière d’achèvement est-elle obligatoire ?
Oui, pour les ventes de logements en l’état futur d’achèvement, selon l’article L261-10-1 du code de la construction.
Qui délivre cette garantie ?
Une banque ou une entreprise d’assurance agréée. Depuis 2015, la garantie intrinsèque n’est plus admise pour les logements.
Couvre-t-elle les retards de livraison ?
Non. Elle couvre l’achèvement, pas les pénalités de retard ni les frais induits.
Couvre-t-elle les malfaçons ?
Non. Les défauts relèvent des réserves, des garanties des constructeurs et de l’assurance dommages-ouvrage.
Que faire si le chantier s’arrête ?
S’informer auprès du notaire, se regrouper avec les autres acquéreurs et mettre en jeu la garantie auprès du garant, avec l’aide d’un avocat.
Quand la garantie prend-elle fin ?
À l’achèvement de l’immeuble, constaté selon les règles du code de la construction.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.